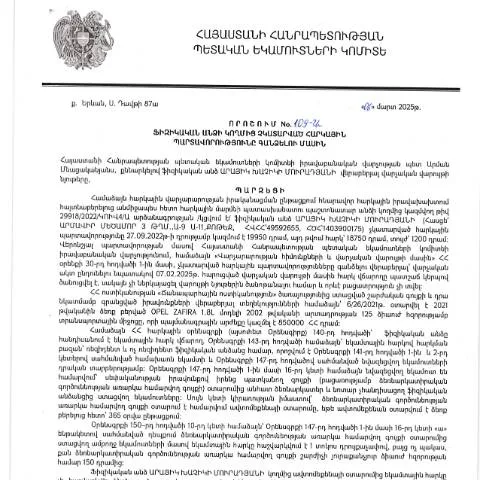
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման նպատակները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2025 թվականի մարտի 6-ի 109-Ա որոշումը նպատակ ունի համակարգել հարկային պարտավորությունների կատարման գործընթացը: Նպատակներից է պարզեցնել ֆիզիկական անձանց համար պարտադիր հարկերի գանձման գործընթացը և ապահովել հարկային համակարգի կայունությունը: Այսպիսով, որոշումն կարևոր դեր է խաղում հարկային արտոնությունների գործառույթների կատարելագործման գործում:
Ովքե՞ր են ներգրավված այս գործընթացում
Ասված որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այն վերաբերում է նաև նրանց, ովքեր կարող են դիմել հարկային ակտի կարգավորումների փոփոխության կամ լուծման համար: Այսպիսով, քաղաքացիները, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, պետք է տեղյակ լինեն, որ կարող են դիմել օրենքով սահմանված կարգով:
Պարտավորությունների կատարման արձանագրում
Եթե ֆիզիկական անձը չի կատարում պարտադիր հարկային վճարումները, ապա հարկային մարմինը կարող է որոշակի գործողություններ ձեռնարկել՝ դրանց գանձման ուղղությամբ:
- Հայտարարության ներկայացում՝ հարկային պարտավորությունների կատարումը չկատարելու մասին:
- Պարտավորությունների կատարելու դեպքում՝ համաձայնեցված ժամանակահատվածում:
Իրավական շրջանակը և պատմությունը
ՀՀ ՊԵԿ իրավաբանական վարչության 109-Ա որոշումը ընդունվել է 2025 թվականի մարտի 6-ին, սակայն դրա նախապատմությունը տանում է 2020-ական թվականների հարկային կարգավորումների փոփոխություններին: ՀՀ կառավարության որոշումներն ու օրենսդրական փոփոխությունները, որոնք նպաստեցին հարկային պարտավորությունների պարզեցմանը, ստեղծեցին այս որոշման անհրաժեշտությունը:
Օրենսդրական հիմքերը
Օրենքի շրջանակներում այս决定ումը հենվում է ՀՀ հարկային օրենսդրության ու Կառավարության որոշումների վրա, որոնք կանոնակարգում են հարկային պարտավորությունների ստուգման և գանձման գործընթացները:
- ՀՀ վարչակարգային օրենսդրություն:
- ՀՀ ՊԵԿ կանոնադրություն:
Սպասարկման գործընթացը
Ֆիզիկական անձը, ով ցանկանում է սկզբում դիմել ծառայությանը, պետք է հետևի որոշակի քայլերի, որոնք կօգնեն ապահովել ընթացքը:
- Հավաքել եւ պատրաստել անհրաժեշտ փաստաթղթերը:
- Դիմել համապատասխան հարկային մարմնին:
- Ստանալ արձագանք և սպասել որոշման կայացմանը:
Դիմումի պատրաստման քայլերը
Դիմումը կազմելու ընթացքում կարևոր է հետևել բոլոր պահանջներին:
- Նշել անձնական տվյալները՝ անվան, ազգության, ծննդյան ամսաթվի և բնակության հասցեի մասին:
- Ավելացնել հարկային պարտավորությունների մասին տեղեկություն:
- Պահանջել փաստաթղթերի լուսանկարներ՝ հարկային պարտավորությունների հաստատման համար:
Ընդունելի գործընթացներ և ժամկետներ
Հարկային մարմինը պարտավոր է ընդունել դիմումը և արձագանքել 30 օրվա ընթացքում: Եթե լրացուցիչ տեղեկություններ կամ փաստաթղթեր պահանջվեն, ֆիզիկական անձը պետք է ապահովի դրանք:
Գրանցման գործընթացի առանձնահատկությունները
| Գործողություններ | Ժամկետ |
|---|---|
| Dimum Dzev N2 լրացում | 10 աշխատանքային օր |
| Հարկային պարտավորությունների ստուգում | 30 օր |
Հարկային պարտավորությունների ստուգման ընթացակարգը
Եթե հարկային մարմինը ընդունում է դիմումը, ապա սկսվում է ստուգման գործընթացը, որն իր մեջ ներառում է.
- Ֆիզիկական անձի տված բոլոր տեղեկությունների ճշտում:
- Հարկային պարտավորությունների փաստերի վերլուծություն:
Ստուգման արդյունքները
Ստուգման ավարտից հետո ֆիզիկական անձին կհուշվեն արդյունքները.
- Եթե պարտավորություններն ավարտվել են, ապա կվերականգնվեն իրավունքները:
- Եթե պարտավորությունները մնացել են, ապա կներկայացվի տեղեկություն նրանց կատարելու վերաբերյալ:
Շարունակական ընթացակարգեր
Եթե ֆիզիկական անձը չի համաձայնվում հարկային մարմնի որոշման հետ, ապա նա կարող է դիմել վերաքննիչ դատարան: Ինչպես նաև, եթե նկատվում են փաստաթղթերի կամ տվյալների սխալներ, հնարավոր է դիմել փոփոխություններ կատարելու համար:
Հետագա գործողությունները
- Վերաքննիչ դատարան դիմել՝ որոշման վերանայման համար:
- Փոխել կամ լրացնել փաստաթղթերը:
Հանձնարարությունների կատարումն ու պատասխանատվությունը
Այս որոշման շրջանակում ֆիզիկական անձի պարտավորությունն է կատարել բոլոր հարկային պարտավորությունները, ինչի արդյունքում կարող են առաջանալ տարբեր իրավական հետևանքներ:
Պատասխանատվության դրսեւորումը
- Հարկային պարտավորություններ չկատարելու դեպքում՝ ֆինանսական տուգանքներ:
- Հարկային պատմության բացասական ազդեցություն:
Ավելի բարձր մակարդակի իրավական ակտեր
Կառավարության որոշումը գտնվում է իրավական այլ ակտերի շարքում, որոնք կարգավորում են հարկային պարտավորությունների կատարման ոլորտը:
- Հայաստանի Հանրապետության սահմանադրություն:
- Հարկային օրենսդրություն:
Ապագա փոփոխություններ և զարգացումներ
Ներկա և ապագա հարկային փոփոխությունները կարող են ազդել այս որոշման վրա՝ հնարավորություն տալով ավելի լավ կարգավորումներ կատարել:
- Հարկային համակարգի արդիականացում:
- Տվյալների թարմացում և էլեկտրոնային համակարգերի ներդրում:
Նոր կամ պարզեցված ընթացակարգերը հարկային պարտավորությունների գանձման գործում
2025 թվականի մարտի 6-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 109-Ա որոշումը նախատեսում է ընթացակարգերի նոր և ավելի պարզեցված մեթոդներ հարկային պարտավորությունների գանձման գործընթացում: Որոշման հիմքում ընկած են տեխնոլոգիական լուծումները, որոնք ուղղված են քաղաքացիների հարմարավետության ապահովմանը:
Նախկինում հարկային պարտավորությունների գանձման գործընթացը հաճախ էր կապված դեպքի առարկայի մանրամասն ուսումնասիրման անհրաժեշտության հետ: Սակայն, այս նոր որոշմամբ, ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային համակարգեր, որոնք թույլ են տալիս արագ և արդյունավետ կերպով տրամադրել պարտավորությունները՝ աջակցելով հարկատուներին:
Առաջին հերթին, հարկ վճարողների համար ստեղծվել են հատուկ էլեկտրոնային պորտալներ, որտեղ նրանք կարող են ստանալ ամբողջական տեղեկատվություն իրենց հարկային պարտավորությունների մասին: Յուրաքանչյուր ֆիզիկական անձ կարող է մուտք գործել համակարգ՝ օգտագործելով իր ID քարտը կամ էլեկտրոնային ստորագրությունը, ինչը թույլ է տալիս հեշտությամբ տեսնել իր պարտավորությունները:
Բացի այդ, նոր որոշումը ներառում է նաև պարտավորությունների գանձման գործընթացի պարզեցում՝ ապահովելով այնպիսի ծառայություններ, որոնք ավտոմատ կերպով հաշվարկում են պարտքը և առաջարկում են վճարման տարբերակներ՝ փոխանցում, բանկային քարտով կամ այլ եղանակներով:
Օրվա ժամկետները և հարկային պարտավորությունների ժամկետազրկումը
ՀՀ ՊԵԿ իրավաբանական վարչության 109-Ա որոշումը նույնպես անդրադառնում է հարկային պարտավորությունների ժամկետազրկման հարցերին: Հայաստանում հարկային պարտավորությունների ժամկետազրկման ժամկետը սահմանվում է օրենքով՝ ըստ ՀՀ հարկային օրենսդրության:
Որոշման համաձայն, այն դեպքերում, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ժամանակի անցնելուց հետո, այս պարտավորությունները կարող են ժամկետազրկվել: Համաձայն ՀՀ հարկային օրենսդրության, սովորաբար ժամկետը կազմում է երեք տարի: Սակայն, որոշ բացառություններ կարող են կիրառվել, որոնք կապված են հարկային մարմինների գործունեության հետ:
Հարկային մարմինները պարտավոր են հստակության համար պարբերաբար տեղեկացնել քաղաքացիներին իրենց պարտավորությունների ժամկետների մասին: Այս առումով, նոր որոշումն ընդգծում է, որ հարկատուները պետք է ունենան հնարավորություն ստանալու տեղեկատվություն ժամկետի ավարտի մասին, ինչը նպաստում է հարկային պարտավորությունների ժամանակին կատարմանը:
Հարկային պարտավորությունների նկատմամբ վարչական գործողությունները
109-Ա որոշումը անդրադառնում է նաև այն վարչական գործողություններին, որոնք կիրառվում են վարչապետի կողմից՝ հարկային պարտավորությունների չկատարման պարագայում: Վարչական գործողությունները կարող են լինել՝ վարչական տուգանքներ, վարչական ձերբակալություն և հարկային պարտավորությունների գանձման այլ միջոցներ:
ՀՀ ՊԵԿ-ն ունի լիազորություններ կիրառելու վարչական գործողություններ, եթե հարկատուն չի կատարում իր պարտավորությունները: Այսինքն, հարկային մարմինները պետք է կարողանան կիրառել վարչական միջոցներ՝ ապահովելով հարկային օրենսդրության կատարմանը:
Նոր որոշման շնորհիվ, քաղաքացիները պետք է լինեն տեղյակ, որ վարչական միջոցները կարող են խիստ հետևանքներ ունենալ: Այդ պատճառով, հարկատուները պետք է ուշադիր լինեն իրենց հարկային պարտավորությունների կատարման նկատմամբ:
Վերոնշյալ բոլորը բերելու համար, ՀՀ ՊԵԿ-ն առաջարկում է նաև կրթական ծրագրեր, որոնք նախատեսում են հարկային գիտելիքների բարձրացում հանրության շրջանում, ինչը նպաստում է հարկային պարտավորությունների գիտակցությանը: