Հարկային պարտավորությունների կատարումը՝ իրավական հիմունքներով
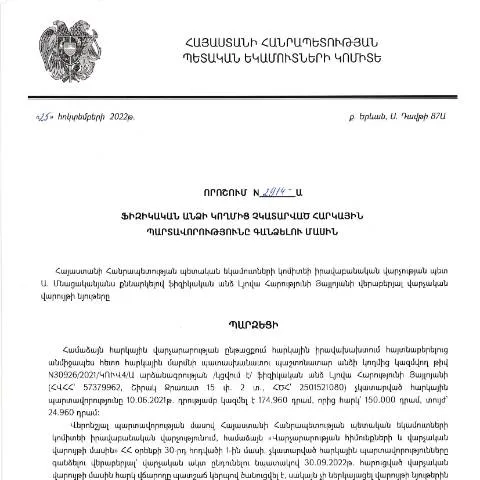
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 25.10.2022թ. ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2914-Ա որոշումը կարևոր քայլ է հարկային կարգավորման ոլորտում։ Այս փաստաթուղթը սահմանում է այն պայմանները եւ ընթացակարգերը, որոնք անհրաժեշտ են ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձման համար։
Ո՞վ է պատասխանատու այս փաստաթուղթը ներկայացնելու համար
Պարտավորությունների կատարումը, ինչպես նաև դրանց կատարումը վերահսկող մարմինները, կարևոր դեր են խաղում հարկային համակարգում։ Ի թիվս այլոց, հարկադիր գանձումը կարող է իրականացվել, եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այդ պատճառով, հարկային ծառայությունները պատասխանատու են տվյալների հավաքագրման, ստուգման և համապատասխան որոշումների ընդունման համար։
Փաստաթղթի նշանակությունն ու նպատակները
Նախքան փաստաթղթի լրացման գործընթացը, անհրաժեշտ է հասկանալ դրա հիմնարար նշանակությունը։ Նշանակություն՝ այս որոշմամբ երաշխավորվում է, որ բոլոր ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կհամապատասխանեն օրենքին։ Այն նաև ապահովում է պետության հմայքը՝ հարկային եկամուտների տեսակետից։
Փաստաթղթում ներկայացված պայմանները
Այս որոշումն ընդգրկում է նաև մի շարք կարևոր պայմաններ, որոնց առկայությունը պարտադիր է՝ որոշման իրականացումը։ Դրանք ընդգրկում են.
- Ֆիզիկական անձի պարտավորությունների մանրամասնությունը
- Պարտավորությունների ժամկետը
- Կազմակերպության կողմից ներկայացված փաստաթղթերի պահանջները
Եզրակացություններ՝ պարտավորությունների մասին
Վերը նշված պայմանները հիմք են հանդիսանում՝ հասկանալու, թե որ դեպքում են հարկային պարտավորությունները լիարժեք կատարում։ Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները՝ կիրառվում են հետևյալ միջոցները.
- Հարկային պարտավորությունների գանձում
- Անհրաժեշտության դեպքում՝ ցնցման միջոցներ
Հարկային պարտավորությունների գանձման գործընթացը
Այս գործընթացը ներառում է մի շարք փուլեր, որոնք պետք է կատարվեն ըստ օրենսդրության։ Սկզբնական փուլը հանդիսանում է տեղեկությունների հավաքագրումը, որում հարկային ծառայությունները մշակում են հանրային տվյալներ՝ հարկ վճարողների մասին։
Պահանջվող փաստաթղթերի հավաքագրում
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, այդ թվում՝
- Հարկային հաշվետվություններ
- Օգտվողի անձնագիր
- Ֆինանսական փաստաթղթեր, որոնք ապացուցում են պարտավորությունների չկատարումը
Առցանց և գրավոր ներկայացման տարբերակը
Դուք կարող եք տարբերակներից մեկով ներկայացնել պահանջվող փաստաթղթերը՝ առցանց կամ գրավոր։ Առցանց ներկայացման դեպքում անհրաժեշտ է օգտագործել էլեկտրոնային համակարգերը, որոնք տրամադրում են պետական մարմինները։
Առցանց ներկայացման ընթացքը
Առցանց համակարգը թույլ է տալիս կատարել հետևյալ գործողությունները.
- Նոր հարկային հաշվետվությունների լրացում
- Տվյալների ստուգում համակարգի միջոցով
- Անհրաժեշտության դեպքում՝ լրացուցիչ փաստաթղթերի փոխանցում
Գրավոր ներկայացման ընթացքը
Եթե դուք նախընտրում եք ներկայացնել փաստաթղթերը գրավոր, ապա պետք է հետևեք ստորև ներկայացված քայլերին.
- Պաշտոնական գրություն կազմել
- Հարկային մարմնին փաստաթղթերի ներկայացում
- Ներկայացված փաստաթղթերի գրանցման ստացում
Թերացման և սխալների դեպքում գործողություններ
Մինչև փաստաթղթերի ներկայացման վերջնական որոշումը, հնարավոր են տասնյակ թերացումներ կամ սխալներ, որոնք կարող են առաջանալ, այդ թվում՝ փաստաթղթերի պակասը կամ սխալ լրացումը։
Եթե հանդիպեք խնդիրների, ապա կարող եք դիմել
- Պետական մարմիններին՝ կարգավորումների համար
- Աղմկահարույց փաստաթղթերի համար՝ ներքին վերանայման
- Այլ քաղաքացիների կամ իրավաբանական միջոցների միջոցով
Սխալների ուղղման գործընթացը
Սխալների ուղղման գործընթացը ներառում է.
- Նոր փաստաթղթի ներկայացում՝ չհամապատասխանող տվյալների դեպքում
- Կարգավորման գործընթացի մեկնարկ
- Նոր որոշման սպասում
Հարկային պարտավորությունների կատարումը՝ օրինական ճանապարհով
Հարկային պարտավորությունների կատարումը՝ կյանքի իրավական գործընթաց է, որը ենթադրում է մանրամասն ուսումնասիրություն՝ ֆինանսական և օրենքների առումով։ Այս գործընթացը կարող է լինել բարդ, սակայն ճիշտ տեղեկություններով և աջակցությամբ կարելի է հեշտացնել այն։
Հաճախակի հարցեր և օրինակներ
Ներկայացված որոշման համաձայն, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ախտահանման, իսկ դրա արդյունքում հարկային պարտավորությունների ավելացման և նշանակված տույժերի առկայությանը։Այդ պատճառով, հարկավոր է հետևել բոլոր ընթացակարգերին և ճիշտ տվյալներ ներկայացնել պետական մարմիններին։
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.10.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2914-Ա որոշումը հիմնված է ՀՀ Գլխավոր հարկային օրենսգրքի 113-րդ հոդվածի վրա, որն անդրադառնում է հարկային պարտավորությունների կատարումը և դրանց անտեսման հետևանքները: Այս որոշումը կիրառվում է մասնավորապես այն ֆիզիկական անձանց դեպքում, ովքեր իրենց պարտավորությունները չեն կատարել սահմանված ժամկետներում:
Որոշման մեջ նշված է, որ հարկային պարտավորությունների կատարումը պարտադիր է, և դրանց չկատարումը բերում է տարբեր իրավական հետևանքների, այդ թվում՝ վարչական տույժերի և պարտադիր հարկային գանձումների: ՀՀ ՊԵԿ-ը որպես կիրառող մարմին ունի իրավական լիազորություններ՝ իրականացնել հարկային հարկադրական միջոցներ այն անձանց նկատմամբ, ովքեր խախտել են իրենց պարտականությունները:
Հարկային պարտավորությունների կատարումը և տույժերի համակարգը
Հարկային պարտավորությունների պատշաճ կատարումը հանդիսանում է պետության համար կարևորագույն գործոն, որը ապահովում է պետական բյուջեի լրացումը: Հայրենիքում գործող հարկային համակարգը հիմնված է հարկերի արդար և ճիշտ հավաքագրման սկզբունքների վրա, ինչը պահանջում է նաև քաղաքացիների կողմից պատասխանատվություն:
ՀՀ ՊԵԿ-ի կայացած որոշումը նախատեսում է, որ հարկային պարտավորությունների չկատարման համար կիրառվում են տույժեր, որոնք կարող են տարբեր լինել՝ կախված պարտավորության տեսակից և գումարի չափից: Օրինակ՝ եթե ֆիզիկական անձը չի կատարել եկամտային հարկի վճարումը, ապա կարող է ենթարկվել 20% -անոց տույժի, ինչը նշանակալի է, եթե հաշվի առնենք, որ այդ գումարը կարող է գերազանցել հարկային պարտավորության անվանական չափը:
Այնպես որ, քաղաքացիները պետք է իմանան, որ հարկային պարտավորությունների կատարումը ոչ միայն իրավական պահանջ է, այլ նաև ֆինանսական պատասխանատվություն, որը կարող է նրանց հանգեցնել ավելորդ ծախսերի:
Հարկային պարտավորությունների գանձման գործընթացը և դրա ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է խախտման արձանագրումը կամ հարկային պարտավորության լրացուցիչ հաշվարկը կատարելուց հետո: Այս գործընթացը, որպես կանոն, սկսվում է ՀՀ ՊԵԿ-ի կողմից, երբ հայտնաբերվում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները:
Դրան հաջորդում է լրացուցիչ պահանջի ձևակերպումը, որը ուղարկվում է պարտավորության պարտադիր կատարումը պահանջող անձին: Եթե գործը չի լուծվում՝ համաձայն այն պահանջների, ապա գործընթացը կարող է անցնել դատարան, որտեղ ֆիզիկական անձը կարող է ներկայացնել իր պաշտպանական փաստարկները:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը զբաղեցնում է մի քանի փուլեր, որոնք պահանջում են ինչպես վարչական, այնպես էլ իրավաբանական գիտելիքներ, իսկ քաղաքացիները պետք է հետևեն իրենց հարկային պարտավորություններին՝ խուսափելու համար բարդ ընթացակարգերից: