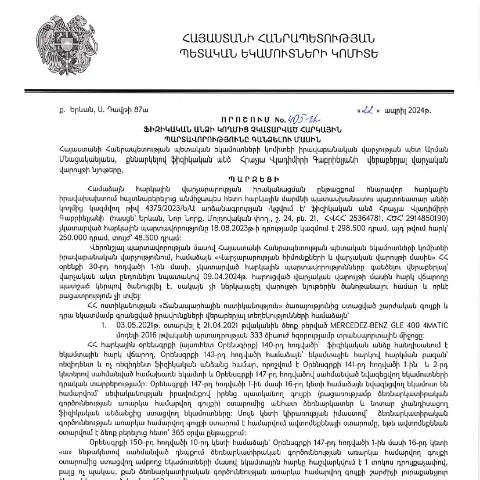
Խոսք ներկայացման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 22.04.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 405-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կարգավորման գործընթացում։ Այս որոշմամբ սահմանվում են այն կետերը, որոնց հիման վրա ֆիզիկական անձինք պետք է կատարեն իրենց հարկային պարտավորությունները, ինչպիսիք են արգելիքներն ու վճարումները։
Ինչպես է գործում այս որոշումը
Այս որոշումն ընդգրկում է մի շարք փուլեր՝ սկսած պահանջների ներկայացումից մինչև հարկերի հավաքագրում։ Դրա միջոցով հարկային մարմինները վերահսկում են նախկինում չկատարված պարտավորությունները և գործողություններ են ձեռնարկում՝ պարտավորությունները պարտադիր գանձելու նպատակով։ Հարկային մարմինների ռեսուրսները և իրավասությունները մեծապես կախված են այս որոշումից, որի հիման վրա էլ իրականացվում են հարկային պարտավորությունների կատարումը:
Ծրագրավորման գործողությունները
- Հարկային պարտավորությունների վերանայում և հաշվառում
- Նոր պարտավորությունների ձևավորում և դիմումի գրանցում
- Վճարների իրավունքների համեմատում
Առանձնահատկությունները և տարբերությունները
Այս որոշումն առանձնանում է տարբեր հանրային և վարչական ծրագրերից նրանով, որ այն հատուկ վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Մշտական վերահսկողության շնորհիվ, այս որոշումը արդյունավետ լուծումներ է ապահովում հարկային պարտավորությունների գանձման համար։ Այն հակառակն է հայտարարությունների և փաստաթղթերի տրամադրման գործընթացին, որտեղ քաղաքացիները կարող են ներկայացնել իրենց պահանջները և առաջարկությունները:
Միևնույն ժամանակ
Այս որոշումից տեղյակ լինելը կարևոր է, քանի որ այն կարող է ուղղորդել անձանց ճիշտ գործողությունների, ինչպիսիք են հարկային պարտավորությունների կատարումը և հարցումների պատասխանելը, ինչը թույլ է տալիս նվազեցնել ՀՀ ՊԵԿ-ի կողմից իրականացվող վարչական վարույթների քանակը:
Փաստաթղթերի պատրաստման գործընթացը
Ֆիզիկական անձինք պարտավորվում են պատրաստել մի շարք փաստաթղթեր նախքան դիմումը ներկայացնելը։ Այս գործընթացը ներառում է հետևյալ քայլերը:
- Հարկային հաշվետվությունների հավաքում
- Անձնական տվյալների վավերացում
- Առկա պարտավորությունների մանրամասները ներկայացնել
Փաստաթղթերի տեսակները
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների հաշվարկ |
| Անձնագիր | Ներքին ինքնության հաստատում |
| Կինոյի կամ ՀՌԱՀ-ի վկայագիր | Ֆիզիկական անձի ֆինանսական տվյալների հաստատում |
Դիմումի ներկայացման գործընթացը
Դիմումը ներկայացնելու համար ֆիզիկական անձինք պետք է հետևեն որոշակի կանոններին:
- Նախքան դիմումը ներկայացնելը, պետք է հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Հետագայում պետք է լրանալ դիմումի ձևը, որը կոչվում է «Դիմումի ձև N1»:
- Դիմումը ներկայացնել ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանման միջոցով՝ անձամբ կամ էլեկտրոնային կերպով:
Էլեկտրոնային քննություն
Դիմումը ներկայացնելուց հետո, հարկային մարմինները անցկացնելու են էլեկտրոնային քննություն՝ ստուգելու համար, արդյո՞ք բոլոր ներկայացված փաստաթղթերը բավարար են։ Այդ քննությունն ունի որոշակի ժամկետներ, և արդյունքում կարող է լինել մի քանի տարբերակ:
Մասնակի պատասխաններ
- Դիմումը ընդունվել է՝ առանց լրացուցիչ փաստաթղթերի պահանջելու
- Դիմումը մերժվել է՝ բավարար փաստաթղթերի բացակայության պատճառով
- Հարկային մարմինները կարող են պահանջել լրացուցիչ ապացույցներ կամ տեղեկություններ
Հնարավոր դիմակայությունները և լուծումները
Եթե դիմումը մերժվել է կամ պահանջվում են լրացուցիչ տեղեկություններ, հարկային անձինք կարող են դիմել ՀՀ ՊԵԿ-ի համապատասխան կառույցին՝ խնդրելով վերանայել իրենց դիմումը:
Դիմումի վերանայման գործընթացը
Վերանայման գործընթացը կարող է ներառել հետևյալ քայլերը:
- Նոր փաստաթղթեր ներկայացնել, եթե պահանջված են
- Հարցում կատարել՝ պարզելու համար մերժման պատճառները
- Նոր դիմում ստանալ հետևյալ պահանջների հիման վրա
Հարկային պարտավորությունների կատարումը
Վերջապես, կարևոր է, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները մինչև սահմանված ժամկետները, քանի որ ուշացումներն կարող են հանգեցնել տուգանքների և վարչական պատասխանատվության:
Հարկային պարտավորությունների տույժերը և իրավական հետևանքները
- Վճարումներ, որոնք չեն կատարվում՝ ենթադրում են տուգանքներ
- Վճարումների ուշացումը կարող է հանգեցնել վարչական վարույթների բացմանը
- Հնարավորորդ իրավաբանական խնդիրների առաջացում
Հետագա քայլեր և խորհուրդներ
Ֆիզիկական անձինք, ովքեր ցանկանում են կարգավորել իրենց հարկային պարտավորությունները, պետք է կապ հաստատեն ՀՀ ՊԵԿ-ի համապատասխան ստորաբաժանման հետ՝ ստանալու համար անհրաժեշտ աջակցություն և տեղեկություններ:
Դիմելու պարբերականությունը
Ուշադրություն դարձրեք, որ հարկային մարմինները կանոնավոր կերպով վերահսկում են հարկային պարտավորությունների կատարման գործընթացը, և դիմումը պետք է ներկայացվի ժամանակին՝ խուսափելու համար խնդիրներից:
Հարկային պարտավորությունների կատարումը և վարչական գործընթացները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 405-Ա որոշումը կարևոր դեր ունի հարկային պարտավորությունների կատարման վերահսկողության և այնպիսի դեպքերի լուծման գործում, երբ ֆիզիկական անձինք չեն cumplado իրենց հարկային պարտավորությունները։ Այս որոշումը, որը հրապարակվել է 2024 թվականի մայիսի 6-ին, վերաբերվում է մասնավորապես այն դեպքերին, երբ պետությունը պետք է իրականացնի հարկային պարտավորությունների հարկման գործընթաց։
Հարկային պարտավորությունները մասնավոր անձանց համար կարող են ներառել ինչպես եկամտային հարկ, այնպես էլ տարբեր տեսակի այլ հարկեր, որոնք կարող են կիրառվել հայտարարագրման, սակագնային կամ այլ հիմնարար կետերի հիման վրա։ Այս կարգավորման շրջանակներում հարկ վճարողը պարտավոր է ներկայացնել համապատասխան հայտարարագրերը և կատարել վճարները, իսկ ՊԵԿ-ը, իր հերթին, անհրաժեշտ է, որ ապահովի այդ գործընթացների թափանցիկությունը և արդյունավետությունը։
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է նաև, որ ՊԵԿ-ը, եթե հարկային պարտավորությունները չկատարված լինեն, կարող է կիրառել վարչական միջոցներ, ինչպիսիք են հարկային վեճերը, դադարեցման գործընթացները և այլ միջոցառումներ, որոնք օգնում են պաշտպանել պետական շահերը և ապահովել հարկային կատարելագործումն ու պատասխանատվությունը:
Դիտարկումներ և նորարարություններ հարկային վարչարարության ոլորտում
405-Ա որոշումն, առանցքային փոփոխություններ է մտցնում հարկային վարչարարության ոլորտում, որտեղ բազմիցս քննարկվում են նորարարությունները և թվային տեխնոլոգիաների ներդրումները։ Առավել կարևոր է, որ մեկ կողմից հարկային մարմինները կարող են ավելի արդյունավետ կերպով վերահսկել հարկային պարտավորությունների կատարումը, իսկ մյուս կողմից՝ հարկ վճարողները կարող են հեշտությամբ մուտք գործել իրենց հարկային հաշվետվությունները և ստանալ անհրաժեշտ տեղեկատվություն:
Այս գործընթացը առավել հեշտացնում է էլեկտրոնային ստորագրության և ID քարտերի կիրառումը, որոնք թույլ են տալիս աշխատակիցներին համալրել ու ներկայացնել պահանջվող փաստաթղթերը առցանց եղանակով։ Մասնավորապես, օրենքը նախատեսում է, որ ցանկացած փաստաթուղթ, որը ներկայացվում է ՊԵԿ-ին, կարող է ունենա QR կոդ, որը պարզեցնում է փաստաթղթերի վավերացումն ու վերահսկումը:
Հարկային մարմինները նաև խոստանում են զարգացնել նոր ծրագրային լուծումներ, որոնք կկայացնեն տվյալների վերլուծության և մոնիտորինգի աշխատանքները մոտ ապագայում, ինչը թույլ կտա ավելի ճշգրիտ կերպով հայտնաբերել հարկային խախտումները և խթանել հարկային բարեփոխումները:
Հարկային պարտավորությունների գանձման հատուկ դեպքեր
405-Ա որոշումը նաև ենթադրում է հարկային պարտավորությունների գանձման հատուկ դեպքեր, որոնք կարող են տարբեր լինել ըստ ֆիզիկական անձի գործունեության տեսակի, նրա հաշվառվող եկամուտների և այլ հանգամանքների։ Այս տեսանկյունից, անհրաժեշտ է, որ հարկ վճարող անձը գիտակցի իր պարտականությունները և հնարավոր է բացառությունները, որոնք կարող են կիրառվել կոնկրետ դեպքերում:
Հայաստանի Հանրապետությունում կան իրավիճակներ, երբ հարկային պարտավորությունները կարող են նվազել կամ վերացվել՝ կախված անձի սոցիալ-տնտեսական վիճակից։ Օրինակ, եթե անձը հայտնվում է տնտեսական դժվարության մեջ, նա կարող է դիմել ՊԵԿ-ին՝ հարկային պարտավորությունների վարկավորման կամ հետաձգման հարցով։ Այս հարցերը կանոնակարգվում են համապատասխան գործող օրենքներով, որոնք պետք է մանրամասն ուսումնասիրվեն՝ նախքան դիմումը ներկայացնելը:
Ավելի հետևողական մոնիտորինգը և վարչական միջոցառումների կիրառումը ցույց են տալիս, որ 405-Ա որոշումը դառնում է աջակցության մի կարևոր գործիք, որը պաշտպանում է ինչպես պետական բյուջեն, այնպես էլ հարկ վճարողների իրավունքները։ Համապատասխանաբար, պարտավորությունները կատարելու բացթողումները կարող են հանգեցնել վարչական պատասխանատվության, ինչը կարևոր է ի նկատի ունենալ յուրաքանչյուր հարկ վճարողի կողմից: