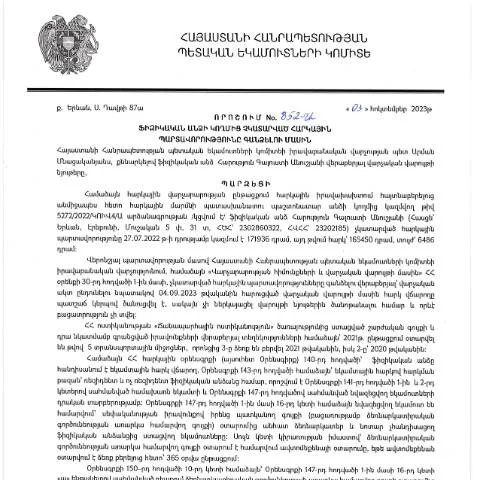
Մեկնաբանություն ՀՀ ՊԵԿ իրավաբանական վարչության 851-Ա որոշման վերաբերյալ
2023 թվականի հոկտեմբերի 3-ին Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՊԵԿ) իրավաբանական վարչության կողմից ընդունված 851-Ա որոշումը արտացոլում է հարկային պարտավորությունների գանձման նորացված մեթոդաբանությունը։ Այս փաստաթուղթը կարևոր դեր է խաղում հարկային պարտավորությունների կատարումն ապահովելու գործընթացում և հատկացնում է մի շարք իրավական հիմքեր՝ վերլուծելու և գնահատելու հարկային պարտավորությունների չկատարումը։
Պատճառաբանություն և պատմական համատեքստ
Հայաստանի Հանրապետությունը հարկային քաղաքականության զարգացման համար մշտապես ձգտում է բարելավել իր օրենսդրությունը։ ՊԵԿ-ի իրավաբանական վարչության 851-Ա որոշումը, որպես նորամուծություն, ձևավորված է հետևյալ չորս կարևոր սկզբունքներից՝
- Հարկային իրավունքի հարգում: Հարկային պարտավորությունների ժամկետային կատարումը ապահովելու համար պետք է խստացվի վարչական վերահսկողությունը՝ զգալիորեն նվազեցնելու նպատակով հարկային խխտումները։
- Մեխանիզմների թափանցելիություն: ՊԵԿ-ը կներդնի նոր տեխնոլոգիական լուծումներ՝ հարկային պարտավորությունների արդյունավետ գանձման համար, ինչը կնպաստի պետական բյուջեի համալրմանը։
- Տվյալների վերլուծություն: Տվյալների համակարգված վերլուծությունը հնարավորություն կտա Արցախում և Հայաստանի հանրապետությունում արձանագրված հարկային պարտավորությունների վերաբերյալ կոնկրետ հաշվետվություններ պատրաստել։
- Բարձրագույն դատարանի իրավական ակտերի ներդրում: Օրենսդրության համապատասխան դաշտերում իրականացվող փոփոխությունները թույլ կտան իրավաբանական տեսանկյունից ավելի ամուր հիմք ստեղծել հարկային պարտավորությունները գանձելու համար։
ՊԵԿ 851-Ա որոշման դերը գերատեսչական գործընթացում
Դիմումը, որը ներկայացնում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման վերաբերյալ, կազմում է հիմնական փաստաթուղթ՝ վարչական գործընթացում։ Նմանատիպ դիմումները հաճախ են հայտնվում հարկային վարչության սպասարկման ոլորտում, սակայն 851-Ա որոշումը նախատեսում է հատուկ կարգավորումներ, որոնք տարբերակում են այն նախորդ ձևերից։
Դիմումի ձևը և բովանդակությունը
Դիմումը ներկայացվում է հատուկ ձևով, որը անհրաժեշտ է լրացնել հետևյալ տեղեկություններով՝
- Հարկ վճարողի անվանում և տվյալներ: Այս բաժնում պետք է պարզ նշվի հարկ վճարողի անունը, ազգությունը, նույնականացման համար (ՀՎՀՀ) և այլ անձնական տվյալներ։
- Հարկային պարտավորությունների տեսակը: Այստեղ պետք է նշվի, թե որ հարկատեսակի առումով է ծնվել պարտավորությունը (օրինակ՝ եկամտային հարկ, շահութահարկ և այլն)։
- Պարտավորությունների գումարը: Հարկային պարտավորությունների մնացորդը պետք է մանրամասն ներկայացվի՝ ենթակա վարչական քրեական պատասխանատվության և կիրառվող տույժերի դեպքում։
Դիմումը ներկայացնելու ուղիներ
851-Ա որոշման շրջանակներում դիմումը կարող է ներկայացվել մի քանի վճռական ճանապարհներով՝
- Բջջային մատչելիություն: Հայտնվում է, որ դիմումները կարող են ներկայացվել էլեկտրոնային եղանակով՝ օգտագործելով ՀՀ պետական կառույցների առցանց հարթակը։
- Արտաքին գրասենյակներ: Դիմումատուները կարող են նաև դիմել ՊԵԿ-ի տեղամասային գրասենյակներ՝ անձամբ ներկայացնելով իրենց դիմումները։
- Փոստային ուղարկումը: Գրավոր դիմումները կարող են ուղարկվել նաև փոստային տարբերակով, սակայն այս դեպքում պետք է պահպանել ժամանակային սահմանները։
Առցանց ծառայությունների առանձնահատկությունները
Հայաստանի Հանրապետության կառավարությունը խրախուսում է պարունակում է Դիմումների էլեկտրոնային ներկայացման պրակտիկան, ինչը թույլ է տալիս արագացնել գործընթացը։ Ելնելով ընթացակարգերի պարզությունից և ժամանակի խնայողությունից, դիմումատուները պետք է հետևեն որոշակի քայլերին՝
- Վերցնել անհատական էլեկտրոնային ստորագրություն.
- Մուտք գործել ՊԵԿ-ի միջուկային համակարգ՝ տրամադրելով անհրաժեշտ տեղեկություններ։
- Լրացնել «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» ձևը՝ համապատասխան պահանջներին, երբ ցանկանում եք դիմել։
- Ստանալ հաստատում առցանց և սպասել ուսումասիրությանը։
Դիմումատուների պրոֆիլներ և առանձնահատկություններ
Դիմումը կարող է ներկայացվել տարբեր պրոֆիլների անձանց կողմից, ինչպիսիք են՝
- Իրավաբանական անձիք: Փոքր ու միջին ձեռնարկություններ, որոնք չեն կատարել իրենց հարկային պարտավորությունները կամ ընդհանուր հարկային պարտավորությունները։
- Ֆիզիկական անձիք: Այս խմբում ընդգրկվում են քաղաքացիներ, ովքեր չեն կատարել հարկային հաշվարկները կամ այլ պարտավորություններ։
- Նվիրաբերող կազմակերպություններ: Նվիրատվություններ ստացած կազմակերպությունները, որոնք կարող էին չկատարել հարկային պարտավորությունները՝ լրացուցիչ օրենքների կոճոներով։
Ընդհանուր քաղաքականության և փաստաթղթի կիրառության առանձնահատկությունները
851-Ա որոշումը հնարավորություն է տալիս նաև տարբերակված կեցվածք ձեռք բերել հարկային վարչության կողմից, որի շրջանակներում կիրառում են տարբեր նորմեր՝ կախված դիմումատուից և նրա հարկային պատմությունից։
Հարկային պարտավորությունների գանձման տարբերակներ
Հարկային պարտավորությունների գանձումը կարող է իրականացվել մի քանի տարբերակներով, որոնցից յուրաքանչյուրը ունի իր առանձնահատկությունները լինելը․
| Տարբերակ | Նկարագիր | Իրականացման ժամկետ |
|---|---|---|
| Բավարարված պարտավորություն | Եթե պարտավորությունները վճարվել են մինչև հայտը ներկայացնելը, ապա իրավաբանական վարչությունը բացարձակապես չի ներգրավվում: | Ամենաթարմ ամսաթիվը` հայտի ներկայացման ամսաթիվը: |
| Վճարային շրջան | Հարկային պարտավորությունների մեղմացում կամ վճարման պայմանավորվածություններ: | Յուրաքանչյուր պաշտպանի կողմից հայտարարության ընդունումից հետո 10-15 աշխատանքային օր: |
| Տույժեր և կալանքներ | Քաղաքական և դատական գործընթացների հետ կապված կալանքները, որոնք կարող են լինել պարտավորությունների վրա: | Դատական գործընթացի ավարտից հետո՝ 30-60 օր: |
Փաստաթղթի նշանակությունը և ազդեցությունը
851-Ա որոշումը հիմնարար դեր է խաղում հարկային պարտավորությունների վարչական procésում, այն հանդիսանում է իրավաբանական փաստաթուղթ, որի շրջանակներում իրականացվում են հետևյալ գործողությունները՝
- Հարկային վարչությունը: Հարկային վարչությունը կարող է իրականացնել գանձման գործընթաց և վերահսկել օրենքի խախտումները, որոնք կարող են առաջացնել վարչական պատասխանատվություն:
- Դատարաններ: Եթե դիմումատուների կողմից հնարավոր խախտումների դեպքում կարող է առաջանալ դատական գործընթաց՝ վարչական կամ իրավաբանական միջոցներով:
- Հարկային վճարողներ: Վճարողներն ունեն օրենքով նախատեսված իրավունքները՝ պաշտպանելու իրենց շահերը, իսկ իրավաբանական վարչությունը պարտավոր է ապահովել իրավական պաշտպանություն:
Ընդհանուր գնահատական որոշմանը
851-Ա որոշումը, որը հրապարակվել է 2023 թվականին, նշանակալի քայլ է դեպի հարկային պատասխանատվության առավել արդյունավետ գործակցություն հասարակության և պետական կառույցների միջև։ Յուրաքանչյուր քաղաքացի, ով ուզում է կատարել իր պարտավորությունները, պետք է գործի այս փաստաթղթի շրջանակներում, որպեսզի ապահովի իր հարկային իրավիճակը և շահերը։
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 851-Ա որոշումը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման բարդ գործընթացները: Հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ հարկային մարմինը հայտնաբերում է, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այս դեպքում, հարկային մարմինը կարող է կիրառել վարչական գործողություններ `հարկային պարտավորությունների մասնակի կամ ամբողջական կատարումը ապահովելու նպատակով:
Ըստ ՀՀ ՊԵԿ-ի տրամադրած տեղեկատվության, հարկային մարմինը պարտավոր է տեղեկացնել ֆիզիկական անձին իր պարտավորությունների մասին և ընձեռնել հնարավորություն՝ դրանք կատարելու: Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, հարկային մարմինը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց, որը կարող է ներառել ինչպես վարչական, այնպես էլ դատական քայլեր:
Որոշման իրավաբանական հիմնապատճառները
Օրենքի համաձայն, ՀՀ ՊԵԿ իրավաբանական վարչության 851-Ա որոշումը հիմնված է «Հարկային օրենսգրքի» և «Իրավական ընթացակարգի օրենսգրքի» դրույթների վրա: Որոշման հեռանկարային հիմքերը նաև ներառում են ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը, ինչը կարող է հանգեցնել ոչ միայն վարչական պատասխանատվության, այլև՝ քրեական պատասխանատվության՝ կախված կամքի դրսևորումներից:
Դրա արդյունքում, հարկային մարմինը կարող է կիրառել հարկային պարտավորությունների գանձման ժամանակավոր միջոցներ, որոնք կարող են ներառել՝ հաշվի առնելով ֆիզիկական անձի ֆինանսական վիճակը, պարտավորությունների չափը և այլ հանգամանքներ: Այսպիսի օրենքները նախատեսում են բացառություններ՝ եթե ֆիզիկական անձը կարող է հիմնավորել, որ չի կատարել իր պարտավորությունները անձնական կամ առողջական պատճառներով:
Հարկային պարտավորությունների գանձման ուղղություններն ու մեթոդները
Ֆիզիկական անձանց հարկային պարտավորությունների գանձման մեթոդները բազմազան են: ՀՀ ՊԵԿ-ը կարող է կիրառել ուղղակի վարչական գործողություններ, ինչը նշանակում է, որ հարկային մարմինը կարող է անմիջապես դիմել դատարան՝ պարտավորությունները գանձելու պահանջով:
Միաժամանակ, հարկային մարմինը նաև կկարողանա իրականացնել վարչական տուգանքներ, ինչը կարող է ավելացնել պարտավորությունների չափը: Հարկային մարմինը կարող է նաև կիրառել ազնվական բանկային միջոցների բռնագանձման մեթոդներ, որոնք կարող են ներառել պարտավորությունների անփոխարինելի ապացույցները:
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում կարևոր է, որ ֆիզիկական անձը հետևի իրավունքներին և պարտականություններին: Նպատակահարմար կլինի, որ նրանք ստանան իրավաբանական խորհրդատվություն ՝ պարզելու իրենց իրավունքները և հնարավորությունները: