Նկարագրություն և կարևորություն
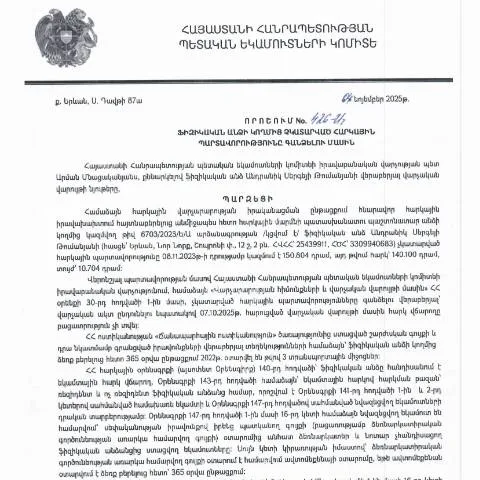
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 04.11.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 426-Ա որոշումը հանդիսանում է կարեւոր փաստաթուղթ, որը վերաբերում է անհատների հարկային պարտավորություններին:
Այս որոշմամբ, պետական մարմինները ստանում են լիազորություններ՝ հարկերի հավաքման գործընթացն ավելի արդյունավետ դարձնելու նպատակով, ապահովելով հարկային պարտավորությունների կատարման վերահսկողություն:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունները, որոնք ենթակա են գանձման, կարող են լինել տարբեր բնույթի։ Դրանց թվում կարող են լինել եկամտային հարկեր, ԱԱՀ, ինչպես նաև այլ հարկեր, որոնք ֆիզիկական անձինք պարտավոր են վճարել:
Այսօրինակ դեպքերում, պետությունը պարտավոր է համապատասխան միջոցառումներ ձեռնարկել՝ պարտականությունների կատարման ուղղությամբ:
Լծակներ և մեթոդներ
- Հարկային տեղեկանքների ստացում
- Զեկույցների ներկայացում
- Զրոյական հարկային հայտարարագրերի մշակում
Ո՞վ կարող է ներկայացնել դիմումը
Այս ընթացակարգը կարող է իրականացվել՝ ի տարբերություն այլ ընթացակարգերի, ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց կողմից:
Դիմումը կարող են ներկայացնել՝
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ
- Ներդրողների ներկայացուցիչները
Ֆորմայի կառուցվածքը
Ֆորման ունի մի քանի հիմնական բաժիններ, որոնցից յուրաքանչյուրը պահանջում է ճշգրիտ լրացում:
Դիտարկման բաժիններ
- Անուն: Պարտադիր լրացում
- Հարկային համարը: Պարտադիր լրացում
- Պարտավորությունների տեսակը: Ընտրություն ըստ ներկայացված տարբերակների
Լրացման խորհուրդներ
Չնայած դաշտերի մեծամասնությանը, կարևոր է լինել ուշադրությամբ լրացնելիս, քանի որ սխալները կարող են հանգեցնել հետագայում խնդիրների:
Դիմումի ներկայացման տարբերակներ
Դիմումները կարող են ներկայացվել տարբեր եղանակներով՝
- Այսօրինակ՝ առցանց ծառայությունների միջոցով: Ծառայության կայքից կամ համապատասխան էլեկտրոնային համակարգերից:
- Հանգիստ՝ անձամբ: Հարկային վարչությունում:
- Փոստով: Ի լրումն առկա փաստաթղթերի, պետք է ուղարկել նաև լրացված ձևը:
Սխալների կանխարգելում
Հաճախ են հանդիպում դեպքեր, երբ դիմողներն անտեղյակ են հարցերի մասին, որոնք կարող են առաջացնել խնդիրներ:
- Անվան գրանցումը պետք է լինի ճշգրիտ:
- Հարկային համարը պետք է ստուգվի լրացնումից առաջ:
Հայտարարության և կարգի դերը
Այս գործընթացը միայնակ չի գործում. այն կազմում է ավելի լայն համակարգի մի մասը՝ հարկային պարտականությունների համապարփակ լուծումների համար:
Օրինակ, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, պետական մարմինները կարող են կիրառել տարբեր միջոցներ:
Այլ կարևոր տեղեկություններ
Ավելին, հարկային պարտավորությունների չկատարման արդյունքում կարող են լինել հետևյալ հետևանքները:
- Անհրաժեշտության դեպքում՝ վարչական պատիժներ:
- Հարկային պարտավորությունների ավելացում:
Նկատելու եւ անտեսելու վտանգները
Եթե դիմողը անտեսի պարտավորությունները կամ ուշանա ներկայացնելու գործընթացը, ապա նրա համար դա կարող է բերել մինչև 365 օրով հսկայական վճարների:
Հիշեք, որ յուրաքանչյուր օրը կարող է նշանակել լրացուցիչ շատ պարտականություններ:
Աշխատանքային գործընթացի իրավաբանական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 04.11.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 426-Ա որոշումը հիմնված է Հարկային օրենսգրքի և վարչական կարգի մասին օրենքի դրույթների վրա, որոնք սահմանում են հարկային պարտավորությունների կատարումը և դրանց գանձման գործընթացը: Դրանք մշակված են այնպես, որ հարկ վճարողներին կարողանան ապահովել օրինականության և կանխարգելիչ միջոցառումների միջոցով:
Անդրանիկ Սերգեյի Թումանյանի caso-ն առանձնանում է այն հանգամանքով, որ որոշումը ընդունվել է ոչ միայն օրենքի պահանջներին համապատասխան, այլ նաև հաշվի են առնվել սոցիալական հանգամանքները և անձի ֆինանսական վիճակը: Այսինքն՝ ավելացված որոշման մեջ սահմանված են այնպիսի մեթոդներ, որոնք կարող են մեղմել պարտքի գանձման գործընթացը և պաշտպանել քաղաքացիների իրավունքները:
Հարկային պարտավորությունների գանձման մեթոդներն ու ռազմավարությունները
ՊԵԿ-ի 426-Ա որոշման շրջանակներում կիրառվող հարկային պարտավորությունների գանձման մեթոդներն ընդգրկում են որոշակի ռազմավարություններ, որոնք նպատակ ունեն դասավորել պարտավորությունները և ապահովել դրանց կատարման հետևողականությունը: Այդ մեթոդներից առաջինը պարտքի հաջորդական գանձումն է: Այս ռազմավարությունը նախատեսում է պարտականությունների աստիճանական իրականացում՝ արդարացնելով նաև հարկ վճարողի հնարավորությունները:
Այլ ռազմավարություն է նաև հարկային զեղչերի տրամադրումը, որը կարող է կիրառվել որոշակի պայմաններում՝ նման կերպ խրախուսելով քաղաքացիների հարկային պարտավորությունների կատարումը: Տվյալ ռազմավարությունը առավելապես կիրառելի է այն քաղաքացիների համար, ովքեր ունեն սոցիալական խնդիրներ և դժվարություններ:
Մանրամասներ և փոփոխություններ ընթացակարգերում
Դիտարկվող 426-Ա որոշման շրջանակներում տեղ են գտել նաև որոշ փոփոխություններ հարկային պարտավորությունների գանձման ընթացակարգերում: Վերջին տարիներին ներկայացվող փոփոխությունները մեծապես կապված են էլեկտրոնային ծառայությունների կիրառմանը: Այս մոտեցումը թույլ է տալիս քաղաքացիներին ավելի արագ և արդյունավետ կերպով իրականացնել հարկային պարտավորությունները:
Քաղաքացիները այժմ կարող են դիմել առցանց ռեժիմով՝ օգտագործելով իրենց անձնական տվյալները և էլեկտրոնային ստորագրությունը: Սա, նախ և առաջ, նպաստում է գործընթացի թափանցիկությանը և նվազեցնում է վարչական բեռը: Հարկային վարչության կողմից իրականացվող այս փոփոխությունները նպատակ ունեն բարելավել խնդրի լուծման արագությունը և արդյունավետությունը: