Դատապարտվող հարկային պարտավորությունները. Անվտանգությունը և կարգապահությունը
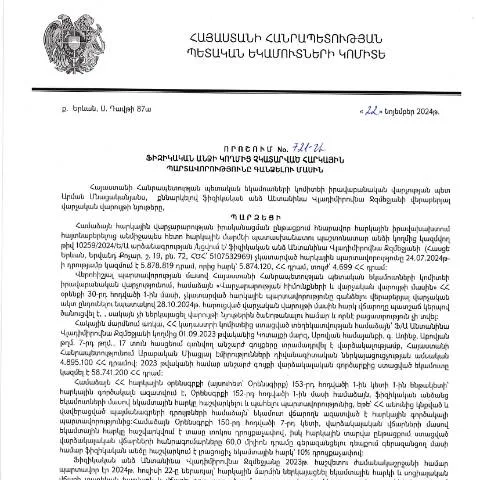
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 22.11.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 721-Ա որոշումը կնքել է 2024 թվականի դեկտեմբերի 12-ին: Այս փաստաթուղթը, որը հանդիսանում է կառավարության որոշման ուղորդող սկզբունք, ունենում է կարևոր դեր հարկային պարտավորությունների կատարման կարգավորման գործընթացում: Բացի այդ, այն հետևողականորեն կարգավորում է հարկային պարտավորությունների կատարելության նկատմամբ վերահսկողության մեխանիզմները:
Ամբողջական գործընթացի գաղտնիքը
Այս որոշումը բխում է հարկային պարտավորությունների կատարումից հրաժարվելու հանգամանքների պարագայում, երբ պարտադիր պահանջվում է հարկային պարտավորության կատարում: Պարտավորությունները կարող են փոփոխվել ինչպես հարկային համակարգում, այնպես էլ իրավապաշտպան մարմինների կողմից, համապատասխանաբար:
- Հարկային պարտավորությունների նախնական տեղեկացման գործընթացը:
- Նախագծային որոշման հաստատման ընթացակարգը:
- Ինչպե՞ս կարելի է կարգավորել հարկային պարտավորությունները:
Ուղղված իրավական դաշտ
Դասակարգված կարգավորումները ձևավորում են իրավական միջավայր, որտեղ ՀՀ քաղաքացի կամ ֆիզիկական անձը կարող է դիմել հարկային պարտավորությունների կատարելու համար: Այսինքն, ձախողման դեպքում կարող են բռնագանձման գործընթացը մուտք գործել հարկային մարմինները:
Հարկային պարտավորությունների իրականացման իրավակարգը
Հարկային պարտավորությունների կատարումը ենթադրում է նաև իրենց ձևակերպման անհրաժեշտությունը: Սա նշանակում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է անպայման ներկայացնի համապատասխան փաստաթղթեր, որոնք կգործեն որպես ապացույց:
Երևանը և ազգային մարմինները
ՀՀ ՊԵԿ իրավաբանական վարչությունը վերահսկում է հարկային պարտավորությունների կատարումը, օգնության հասնելու համար տրամադրում է նաև տեղեկատվություն: Անհրաժեշտության դեպքում, կարելի է դիմել նաև միջազգային գործընկերներին:
- Դիմումներ ներկայացնելու կարգ:
- Ստեղծված մատչելի տեղեկատվական ծառայություններ:
- Միջազգային համագործակցության հնարավորությունները:
Հարկային պարտավորությունների կատարման գործընթացը
Հարկային պարտավորությունների անվտանգ կատարման գործընթացը ենթադրում է մի շարք քայլեր, որոնք ներգրավում են հարկային ծառայությունները:
Փաստաթղթերի հավաքագրում
Հավաքագրման գործընթացը ներառում է մի շարք փաստաթղթեր, որոնք պահանջվում են ներկայացնել:
- Հարկային հաշվետվությունը:
- Շահութաբեր հայտարարությունը:
- Հարկային պարտավորության կատարման նախնական փաստաթղթերը:
Հարկային պարտավորությունների վավերացում
Որպեսզի հարկային պարտավորությունները հաջողությամբ կատարեն, անհրաժեշտ է, որ ֆիզիկական անձը վերցնի հուսալի փաստաթղթեր, որոնք կարող են արդարացնել պարտավորությունների կատարման գործընթացը:
Դիմումների ներկայացման ընթացակարգը
Դիմելու գործընթացը պահանջում է ճշգրտումներ, որոնք առկա են շրջանառության օրենքներում և պահանջներում:
Պատասխանատու մարմինների գործունեությունը
ՀՀ ՊԵԿ իրավաբանական վարչությունը հանդիսանում է պատասխանատու մարմինը, որն իրականացում է հարկային պարտավորությունների կառավարումը:
- Վստահելի տեղեկությունների տրամադրում:
- Առկա խնդիրների լուծման հնարավորությունները:
- Պատասխանատվության սահմանները:
Սահմանված ժամկետների պահպանման կարևորությունը
Պետական մարմինների հետ համագործակցելը պահանջում է սահմանված ժամկետների պահպանման անհրաժեշտություն: Սա նշանակում է, որ ֆիզիկական անձը պետք է հետևի օրինական կարգավորումներին:
Հնարավոր հետևանքները
Հարկային պարտավորությունների չկատարման պարագայում կարող են առաջանալ հետևյալ հետևանքները:
- Բռնագանձման գործընթացը:
- Ստուգումներ և տուգանքներ:
- Այլ իրավական միջոցառումներ:
Միջազգային իրավունքի ազդեցությունը
Հայաստանի Հանրապետության հարկային համակարգում միջազգային իրավունքի հիմքերը կազմում են արտաքին գործառույթները և հարկային քրեական օրենքների կիրառությունը:
Գործընթացների շարունակականությունը
Այս տնտեսական շրջանակներում միջազգային կամ միջազգային իրավական պահանջները մեծ ազդեցություն են ունենում հարկային պարտավորությունների կատարման վրա:
- Համագործակցության կազմակերպման հիմքերը:
- Ավելի խորը փորձառության ստեղծում:
- Միջազգային կառույցների մասնակցություն:
Շրջանառության օրենքների համադրումը
Հարկային պարտավորությունների տիրույթում շրջանառության օրենքները ներկայացնում են համակարգում գործող կոմպլեքս գործընթացները:
Փաստաթղթավորման և հաշվետվությունների տեսակներ
Անհրաժեշտ է ղեկավարել փաստաթղթավորման գործընթացները, որոնք ենթադրում են հետևյալ քայլերը:
| Փաստաթղթի տեսակ | Նպատակ | Պահանջներ |
|---|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների ներկայացում | Շրջանառության օրենքների պահպանում |
| Շահութաբեր հայտարարություն | Նախագծային կատարման հիմնավորացում | Ժամկետների պահպանման պարտավորություն |
| Պաշտոնական դիմում | Հարկային պարտավորությունների կարգավորում | Հասանելի տեղեկատվության ներկայացում |
Դիմումների արդյունքների հաղթահարումը
Դիմում ներկայացնելուց հետո հարկային մարմինները պարտավոր են դուրս բերել որոշումներ, որոնք ուղարկվում են դիմող ֆիզիկական անձին:
Հնարավոր ընդհանրացման գործընթացները
Դիմումների արտացոլումը ներառում է տարբեր մակարդակներում համապատասխան քայլեր:
- Հարկային տարեկան հաշվետվություններ:
- Հնեցված ժամկետների վերահսկողություն:
- Միջազգային համագործակցության ձևավորումը:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 721-Ա որոշման շրջանակներում կարևոր է պատկերացնել, թե ինչպես են ձևավորվում և զարգանում հարկային պարտավորությունները, ինչպես նաև ի՞նչ քայլեր են անհրաժեշտ նրանց իրականացնելու համար:
Վարկանիշային և վարչական միջոցառումների ընթացակարգ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 721-Ա որոշման շրջանակներում կարևոր է հասկանալ, թե ինչպիսի վարկանիշային և վարչական միջոցառումներ կարող են կիրառվել հարկային պարտավորությունների կատարումից խուսափելու դեպքում:
Ներկայումս, ՀՀ հարկային օրենսդրությունը նախատեսում է մի շարք միջոցառումներ, որոնք կարող են օգտագործվել հարկային պարտավորություններ կատարելուց խուսափելու դեպքում: Այդ միջոցառումները ներառում են, բայց չեն սահմանափակվում, հարկային վարչության կողմից իրականացվող վարչական պարտադրանքներ, հարկային գործառույթների բարելավում, և հարկավորության դեպքում՝ դատական կարգով պահանջներ:
Դերակատարումը և վարչական միջոցառումների կիրառումը հաշվի են առնում հարկային պարտավորությունների չափը, ինչպես նաև ֆիզիկական անձի ֆինանսական վիճակը: Այսինքն, եթե դրսևորումները ցույց են տալիս, որ հարկ վճարողը չի կարողանում կատարել իր պարտավորությունները ֆինանսական դժվարությունների պատճառով, ապա հարկային վարչությունը կարող է դիմել վարչական միջոցառումների կրճատման:
Առաջին հերթին, հարկային վարչությունը կարող է առաջարկել վճարման ժամանակավոր հետաձգում կամ մաս-մաս վճարում: Յուրաքանչյուր դեպքում հարկային մարմինը պետք է ապահովի, որ ֆիզիկական անձինք ունենան հավասարակշռված հնարավորություն իրենց պարտավորությունները կատարելու, իսկ անհրաժեշտության դեպքում՝ առաջարկել համապատասխան խորհրդատվություն:
Անձնական տվյալների պաշտպանությունը և հարկային որակները
Ուշադրության արժանի է նաև, որ ՀՀ ՊԵԿ ընդունած որոշումների իրականացման գործընթացը պետք է համապատասխանի անձնական տվյալների պաշտպանության պահանջներին: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում, հարկային մարմինները պարտավոր են ապահովել անձնական տվյալների անվտանգությունը:
Անձնական տվյալների պաշտպանությունը կարգավորվում է ՀՀ օրենքով, որն ապահովում է, որ ցանկացած տեղեկատվություն, որը վերաբերում է հարկ վճարողներին, պետք է մշակվի և պահպանվի միայն համապատասխան օրենսդրական միգրացիայի շրջանակներում: Այսինքն, հարկային մարմինները պարտավոր են պահպանել ֆիզիկական անձի գաղտնիությունը և ապահովել, որ տվյալները չեն հրապարակվում առանց համապատասխան իրավական հիմքերի:
Նույնիսկ եթե հարկային վարչությունը որոշում կայացրել է հարկային պարտավորությունները գանձելու վերաբերյալ, նրանք պետք է երաշխավորեն, որ տեղեկատվությունը, որը կարող է պարունակել անձնական տվյալներ, ենթակա է խիստ վերահսկողության:
Այս պարագայում հարկային մարմինների աշխատակիցները պարտավոր են պահպանել օրենքի պահանջները, իսկ հարկ վճարողներին կտրվեն հնարավորություններ՝ վերահսկելու իրենց անձնական տվյալների օգտագործումը:
Հարկերի և վարչական պարտավորությունների վերանայում
Ժամանակակից հարկային համակարգը պարունակում է ոչ միայն հարկերի հավաքման հնարավորություններ, այլև վարչական պարտավորությունների վերանման գործընթացներ, որոնք կարող են օգտակար լինել ինչպես հարկ վճարողների, այնպես էլ հարկային մարմինների համար:
ՀՀ ՊԵԿ-ի կողմից կայացված որոշումները, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը, կարող են ենթարկվել վերանայման, եթե ստացվում են նոր ապացույցներ կամ հայտեր: Վերանայման գործընթացը ներառում է հայտի ներկայացում հարկային մարմնին, որտեղ դրվում են համապատասխան փաստեր, որոնք հիմք են հանդիսանում վերանայման համար:
Այս գործողությունների նպատակն է հեռացնել խոչընդոտները, որոնք կարող են առաջանալ հարկ վճարողների և հարկային մարմինների միջև, ինչպես նաև ստեղծել ավելի բարեկեցիկ և արդարացի միջավայր: Հարկային պարտավորությունների վերանայման գործընթացը նախատեսում է նաև խորհրդատվություն, որը կարող է օգնել հարկ վճարողներին հասկանալու իրենց իրավական իրավունքները:
Այդ իսկ պատճառով, հարկ վճարողները պետք է իմանան, որ գոյություն ունեն վարչական միջոցներ, որոնք կարող են օգտակար լինել իրենց համար, եթե նրանք կարծում են, որ իրենց հարկային պարտավորությունները անվավեր են կամ պետք է վերանայվեն: