Վարչական գործընթացը և կառավարության որոշման նշանակումը
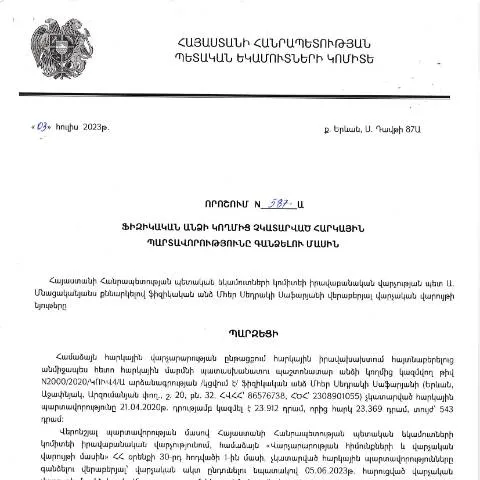
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 03.07.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 587-Ա որոշումը հանդիսանում է կարևոր քայլ ՀՀ հարկային վարչարարության կազմակերպման և հարկային պարտավորությունների կատարման գործընթացում: Այս որոշմամբ սահմանվում են այն դեպքերը, երբ fisical անձինք պարտավոր են վճարել հարկերը, որոնց դիմաց նրանք ցանկանում են իրականացնել վճարումներ:
Այս փաստաթուղթը հանդիսանում է օրենքի կիրառման մեխանիզմ, որը նորմատիվ ակտերի և վարչական գործընթացների շրջանակում թույլ է տալիս պետական մարմիններին իրականացնել հարկային պարտավորությունների վարկավորումը:
Ներկայացման կարգը և ժամկետները
Այս որոշման հիման վրա, ֆիզիկական անձինք պարտավոր են ներկայացնել համապատասխան տեղեկություններ և փաստաթղթեր, որոնք վերաբերում են իրենք պարտավորությունների կատարելու գործընթացին:
Դրանով բացի կարգի և պահանջների, նշվում է նաև ներկայացման ժամկետները:
- Հայտարարությունների ներկայացման ժամկետ: Ֆիզիկական անձիք պետք է ներկայացնեն իրենց հարկային հայտարարությունները ոչ ուշ, քան 30 օրից:
- Վճարումների կատարումը: Հարկային պարտավորությունները պետք է կատարվեն 60 օրերի ընթացքում:
Ֆորմայի կառուցվածքը և լրացման մանրամասները
Անհրաժեշտ է հաշվի առնել որոշման շրջանակում կիրառվող ֆորմայի կառուցվածքը, որը բաղկացած է մի շարք բաժիններից:
1. Անձնական տվյալներ
Սկզբում հարկ է նշել անձի անունը, ազգանունը, ծննդյան ամսաթիվը, և նույնականացման համարի համար:
- Խորհուրդ: Անվստահելի լրացումները կարող են բերել հայտի մերժման:
2. Հարկային պարտավորությունների ճշգրտում
Այս բաժնում անհրաժեշտ է նշել բոլոր հարկային պարտավորությունները, որոնք անձը չի կատարել:
- Լրացրեք բոլոր հարկատեսակները, որոնց առումով գոյություն ունեն պարտավորություններ:
- Հարկային պարտավորությունների ընդհանուր գումարը ներկայացնել:
3. Դիմումի հավելվածներ
Սա այն բաժինն է, որտեղ նշվում են բոլոր փաստաթղթերը, որոնք կցվում են դիմումին:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարություն | Հարկային պարտավորությունների տեղեկատվությունը |
| Քննարկման գրություն | Այդ մասնավոր դեպքի վերաբերյալ քննարկման արդյունքները |
Ներկայացման ընթացակարգը և անհրաժեշտ գործողությունները
Ֆիզիկական անձինք, ներկայացնելով իրենց հայտերը, պետք է հետևեն մի քանի կարեւոր քայլերի:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել համապատասխան ֆորման:
- Ներկայացնել հայտը համապատասխան մարմնին:
- Ստանալ ցուցանիշը ներկայացման հաստատման համար:
Պատասխանատու մարմինները և նրանց դերակատարությունը
Այս գործընթացը համակարգում է ՀՀ ՊԵԿ-ը, որը պատասխանատու է հարկային և վարչական վարչարարության համար:
Հարկային մարմինները ամրագրում են բոլոր ներկայացված հայտարարություններն ու ապահովում են համապատասխան վերահսկողություն:
Դիտարկվող անձանց շրջանակը և առանձնահատկությունները
Այս որոշման շրջանակը ընդգրկում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ:
- Այդ թվում՝ անհատ ձեռնարկատերերը:
- Ֆիզիկական անձինք, ովքեր աշխատում են Հայաստանում:
Արտոնություններ կամ համաձայնություն տրամադրելու դեպքում, որոշումներ կարող են տեղի ունենալ:
Սխալների հնարավորությունները և հետևանքները
Ֆիզիկական անձինք պետք է զգույշ լինեն, որպեսզի խուսափեն հնարավոր սխալներից:
- Չճշտված տեղեկատվություն
- Պարտավորությունների սխալ ներկայացում
Հետևանքներ: Առանց վճարումների կամ սխալ հաշվարկների դեպքում, կարող են կիրառվել վարչական պատիժներ:
Հիմնական եզրակացություններ
Այս որոշումը կարևոր դեր է կատարում Հայաստանի հարկային համակարգում: Այն ապահովում է հարկային պարտավորությունների ճիշտ և ժամանակին կատարում:
Ֆիզիկական անձինք, ովքեր ցանկանում են խուսափել խնդիրներից, պետք է ապահովեն տեղեկությունների և փաստաթղթերի լիակատար և ճշգրիտ ներկայացում:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձումը Հայաստանում իրականացվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, որը պատասխանատու է հարկային համակարգի իրավական վերահսկողության համար: 03.07.2023թ․ ընդունված 587-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ընդգրկում է մի շարք քայլեր, որոնք պետք է իրականացվեն հարկային պարտավորությունների կատարման գործընթացում:
Նախ, հարկային մարմինը նախապես ծանուցում է նշանակված անձին, որը այդ պարտավորությունները չի կատարել: Ծանուցման մեջ նշվում են պարտավորությունների տեսակը, գումարը և ժամկետը, որի ընթացքում դրանք պետք է կատարվեն: Եթե ֆիզիկական անձը չի պատասխանում ծանուցմանը կամ չի կատարում պարտավորությունները, ՊԵԿ-ն անցնում է հարկային գանձման գործընթացին:
Այս գործընթացն ընդգրկում է դատական հայցերի ներկայացումը և հարկային պարտավորությունների գանձման վերաբերյալ որոշման կայացումը: Դատական գործընթացում կարող են լինել նաև միջնորդություն և ձեր առաջարկած գալուստը, որը թույլ է տալիս կողմերին բանակցել և հնարավոր է, որ լուծում գտնեն առանց դատարան գնալու:
Հարկային պարտավորությունների դեմ պայքարի մեթոդներ
ՀՀ ՊԵԿ-ը մշտապես ուսումնասիրում է՝ արդյոք հարկային պարտավորությունները կատարվում են լիովին և ժամանակին: 587-Ա որոշման հիման վրա իրավաբանական վարչությունը տարբեր մեթոդներ է կիրառում հարկային պարտավորությունների դեմ պայքարի համար:
Առաջին հերթին, համաձայն վարչության միջոցառումների, հարկային մարմինը կարող է կիրառել վարչական տուգանքներ, եթե պարտավորությունները չեն կատարվում ժամանակին: Տուգանքը կարող է լինել վճարման գումարի որոշակի տոկոս, որը սահմանվում է օրենքով:
Բացի այդ, հարկային մարմնի իրավասությունների շրջանակում կա հնարավորություն կիրառել խափանման միջոցներ, ինչպիսիք են հաշիվների վրա արգելանքներ կամ ակտիվների բռնագանձում: Սակայն, հարկային մարմինը պարտավոր է նախապես ծանուցել պարտապանին նման քայլերի մասին:
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է նաև տարբեր հաստատությունների, այդ թվում՝ դատական մարմինների ներգրավում, ինչը նշանակում է, որ հարկային մարմինները պետք է համոզվեն, որ իրենց գործողությունները համապատասխան են օրենքին:
Հարկային պարտավորությունների կատարման հետևանքները
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է բերել կողմնակի բազմաթիվ հետևանքների, որոնք կարող են ազդել անձի ֆինանսական և իրավական կարգավիճակի վրա: Նախարարության կողմից կայացված 587-Ա որոշման համաձայն, պարտավորությունների չկատարումը չի միայն ֆինանսական տուգանքների պատճառ հանդիսանում, այլև կարող է սահմանափակել անձի իրավունքը որոշակի ծառայություններ ստանալու վրա:
Օրինակ, այն անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ, կարող են բախվել դժվարությունների արտասահմանյան վիզաներ ստանալու ընթացքում կամ ապահովագրական ծառայություններ ձեռք բերելու ժամանակ: Այդ պատճառով, հարկային պարտավորությունների կատարման անհրաժեշտությունը կարևոր է ոչ միայն ֆինանսական հեռանկարներով, այլև անձի սոցիալական կարգավիճակի պահպանման համար:
Հարկային պարտավորությունների կատարման բացակայությունը կարող է նաև ազդել անձի վարկային պատմության վրա, ինչը հետագայում կարող է դժվարություններ առաջացնել վարկեր ստանալու կամ խոշոր գնումներ իրականացնելու ժամանակ: