Պահանջված որոշումը և դրա նշանակությունը
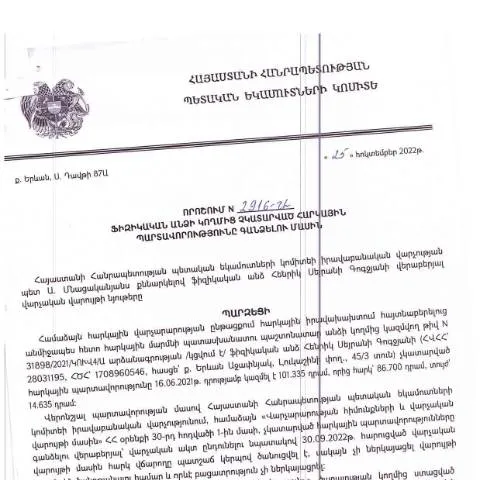
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից թողարկված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2916-Ա որոշումը չունի պարզապես վարչական նշանակություն. այն հանդիսանում է օրենքի կիրարկման և հարկային պարտավորությունների կառավարման կարևոր գործիք: Այս որոշումը սահմանում է այն իրավական հիմքերը, որոնց վրա կարելի է իրականացրել հարկային պարտավորությունների գանձումը, ինչը տպավորիչ ազդեցություն ունի ՀՀ քաղաքացիների ֆինանսական պարտավորությունների վրա:
Ովքե՞ր կարող են դիմել այս որոշման ներքո
Այս որոշումը հիմնականում ուղղված է ֆիզիկական անձանց, ովքեր մերժում են իրենց հարկային պարտականությունները կամ չեն կատարում դրանք սահմանված ժամկետներում: Այդպիսով, հատկապես այն քաղաքացիները, ովքեր ենթարկվում են հարկային պարտավորությունների խախտումների, պետք է լինեն զգոն և հետևեն ընթացակարգին:
Վարչական գործընթացն ու դրա փուլերը
- Հարկային պարտավորությունների հայտնաբերում: ՊԵԿ-ն իրականացնում է ստուգումներ և հայտնաբերում այն քաղաքացիների հարկային պարտավորությունները, որոնք մերժում են:
- Նոտարահանման գործընթաց: ՊԵԿ-ն կարող է հետաքննել, թե ինչու է քաղաքացին մերժում կատարել իր պարտականությունները:
- Գանձման ակտի կազմում: Եթե քաղաքացին չի կատարում պարտավորությունն ընգետ ժամանակահատվածում, ապա ՊԵԿ-ը կարող է սկսել գանձման գործընթաց:
Ինչպե՞ս լրացնել և ներկայացնել փաստաթուղթը
Քաղաքացիները պետք է ուշադիր լինեն փաստաթղթի լրացման ընթացքում: Այդ գործընթացում կարևոր է նշել ճիշտ և լիարժեք տեղեկություններ, որպեսզի բացառվեն հնարավոր սխալները:
Ուշադրության կարեւորությունը
Պետք է հաշվի առնել, որ յուրաքանչյուր սխալ կարող է հանգեցնել գործընթացի ձգձգմանը կամ նույնիսկ մերժման:
- Անվանել բոլոր հարկային պարտավորությունները: Ուշադրություն դարձրեք, որ բոլոր տրված տեղեկությունները ճշգրիտ և ամբողջական լինեն:
- Միջոցներ՝ կեղծիքների և սխալների խուսափելու համար: Նախքան ներկայացումը համոզվեք, որ փաստաթղթերը վերանայված և ստուգված են:
Գանձման գործընթացի հետևանքները
Եթե պարզվում է, որ հարկային պարտավորությունները չեն կատարվել, ապա որոշումը կարող է հանգեցնել մի շարք հետևանքների, այդ թվում՝ ֆինանսական տույժերի:
Տույժերի և պատասխանատվության տեսակները
- Ֆինանսական տույժեր: Որպեսզի պահենք հարկային պարտականություններն, պետք է վճարենք նաև տույժեր:
- Վարչական պատասխանատվություն: Հարկային պարտավորությունները չկատարելու դեպքում, կարող է առաջանալ վարչական պատասխանատվություն:
- Հարկային պարտականությունների ավելացում: Որպեսզի հետագայում խնդիրներ չունենանք, հարկային պարտավորությունները պետք է կատարվեն ժամանակին:
Ստացած փաստաթղթերի վերանայման ընթացակարգերը
Եթե քաղաքացին դիմում է որոշման հակառակ, ապա կարեւոր է իմանալ, թե ինչ քայլեր պետք է ձեռնարկվեն:
Հետադարձ կապի մեթոդները
Հարկային մարմինների հետ կապ պահպանելու հարցում կարող է լինել մի քանի տարբերակ:
- Էլեկտրոնային դիմում: Քաղաքացին կարող է ներկայացնել դիմում էլեկտրոնային ձևով:
- Ուղիղ կապ: Հարկային մարմինների հետ կարող եք կապ հաստատել հեռախոսով:
- Նրանց այցելություն: Եթե անհրաժեշտություն է պահանջվում, քաղաքացին կարող է այցելել հարկային մարմին:
Հարկային պարտավորությունների չկատարումը՝ իրավունքների կորուստներ
Չկատարելով հարկային պարտավորությունները, քաղաքացիները կարող են բախվել բազմաթիվ դժվարությունների, որոնք կապված են ինչպես ֆինանսական, այնպես էլ իրավական հետևանքների հետ:
Համակարգի վերաբերյալ տեղեկացվածությունը
Սա շատ կարևոր է, քանի որ հարկային պարտավորությունները չկատարելու դեպքում քաղաքացիները կարող են կորցնել իրենց իրավունքները:
Ավելի բարձր կարգի մարմիններին դիմելու հնարավորություն
Եթե քաղաքացին չի ընդունում հանձնարարականը, նա կարող է դիմել ավելի բարձր կարգի պետական մարմիններին:
Դիմումի ձևը և բովանդակությունը
Դիմումը պետք է լինի գրավոր և պարունակի հետևյալ տարրերը:
- Հարկային պարտավորությունների մանրամասն նկարագրություն: Պարտադիր է նշել, թե ինչու չեն կատարվել պարտավորությունները:
- Դիմողի անձնական տվյալները: Դիմողը պետք է ներկայացնի իր անձնական տվյալները:
Արդյունաբերության և հասարակության ազդեցությունը
Այս որոշման ազդեցությունը չի սահմանափակվում միայն հարկային պարտավորությունների վրա, այլ նաև անդրադառնում է տնտեսության բարգավաճման և հասարակության բարեկեցության վրա:
Տնտեսական կայունությունը
Եթե քաղաքացիները ճիշտ և ժամանակին կատարեն իրենց հարկային պարտավորությունները, ապա դա կարող է բերել պետական բյուջեի զարգացմանը:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից մոտեցումը հարկային պարտավորությունների նկատմամբ շատ կարևոր է երկրի տնտեսական կայունության և զարգացման համար:
ՊԵԿ իրավաբանական վարչության կողմից հարկային պարտավորությունների գանձման գործընթաց
ՀՀ ՊԵԿ իրավաբանական վարչությունը, առաջնորդվելով ՀՀ վարչական օրենսդրությամբ, իրականացնում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը, որը սկսվում է որոշման ընդունումից: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2916-Ա որոշումը նախատեսում է, որ հարկ վճարողների պարտավորությունները պետք է կատարվեն օրենքի սահմաններում՝ բացառությամբ այն դեպքերի, երբ օրենքով նախատեսված են այլ պայմանները կամ ժամկետները:
Այս գործընթացը սկսվում է հարկ վճարողի նկատմամբ տեղեկությունների հավաքագրմամբ, որոնք ներառում են պարտքային գումարների, տույժերի և տուգանքների մասին տվյալները: Հարկ վճարողը հնարավորություն ունի դիմել ՊԵԿ իրավաբանական վարչություն՝ իր պարտավորությունները պարզաբանելու կամ անհամաձայնություն հայտնելու դեպքում:
Ընդ որում, հարկ վճարողին պարտադիր է ծանուցել իր պարտավորությունների մասին՝ վկայակոչելով օրենքով սահմանված նորմերը, իսկ եթե նա չի կատարում իր պարտավորությունները, ՊԵԿ-ը իրավունք ունի կիրառելու հարկային պարտավորությունների հարկային հարկադիր միջոցներ, ինչպիսիք են գույքի բռնագանձումը:
Հարցումները և դիմումները՝ հարկային պարտավորությունների գանձման վերաբերյալ
Հարկ վճարողները, ովքեր ցանկանում են պարզաբանել իրենց հարկային պարտավորությունները կամ դեմ են արտահայտվում կայացված որոշմանը, կարող են դիմել ՊԵԿ իրավաբանական վարչության համապատասխան ստորաբաժանմանը: Դիմումը պետք է ներկայացվի գրավոր կերպով, իսկ անհրաժեշտության դեպքում կարող է ուղարկվել էլեկտրոնային ձևով՝ օգտագործելով ՊԵԿ առցանց ծառայություններն ու իրենց անհատական անձնական համարը:
Դիմումը պետք է պարունակի հետևյալ տեղեկությունները. դիմողի անուն, ազգանուն, անձնագրային տվյալներ, ինչպես նաև բողոքի պատճառները: Դիմումը պետք է ուղեկցվի համապատասխան փաստաթղթերով, որոնք հաստատում են դիմողի կարծիքը: Սույն դիմումը պետք է ներկայացվի 30 աշխատանքային օրվա ընթացքում՝ հաշվետու ժամանակացույցում:
Հարկ վճարողների համար կարևոր է նաև տեղյակ լինել, որ հոգեբանական և ֆինանսական ծանրաբեռնվածությունը կարող է ազդեցություն ունենալ դիմումների մշակման և պատասխանների ժամկետների վրա, ուստի խորհուրդ է տրվում մատակարարել անհրաժեշտ փաստաթղթերը հնարավորինս արագ:
Հարկային պարտավորությունների գանձման դինամիկայի և հիմնավորվածության հարցերը
ՀՀ ՊԵԿ-ն մշտապես ուսումնասիրում է հարկային պարտավորությունների գանձման դինամիկան՝ գնահատելով գանձման արդյունավետությունը և հիմնավորվածությունը: Այն փաստը, որ 2022 թվականի հոկտեմբերի 25-ին ընդունված թիվ 2916-Ա որոշումը հրապարակվել է 2023 թվականի փետրվարի 7-ին, կարող է հանգեցնել որոշակի հարցերի, հատկապես հարկ վճարողների շրջանում:
ՊԵԿ-ն իրականացնում է հարկային պարտավորությունների գանձման պրակտիկայի վերլուծություն՝ նպատակ ունենալով պարզել, թե ինչու են որոշ ֆիզիկական անձինք հրաժարվում կատարել իրենց պարտավորությունները: Բացի այդ, կազմակերպվում են զրույցներ հարկ վճարողների հետ, որոնց ընթացքում քննարկվում են նրանց մտահոգությունները և դժգոհությունները, ինչի արդյունքում զեկուցվում են համակարգային փոփոխություններ:
Ի վերջո, ՊԵԿ-ը ձգտում է կատարելագործել հարկային համակարգը, որպեսզի այն լինի ավելի հասկանալի և մատչելի, ինչը կնպաստի հարկ վճարողների ավելի բարձր պատասխանատվության զգացողությանը: