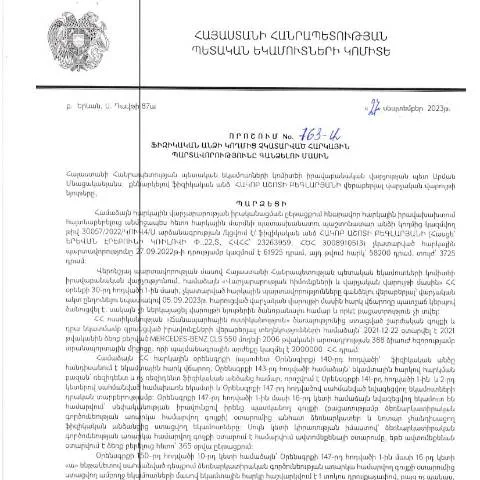
Տեղեկատվություն «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շուրջ
Հարկային պարտավորությունները յուրաքանչյուր քաղաքացու համար կարևոր գործոն են, որոնք բարձրացնում են պետական ֆինանսական կայունությունը: 2023 թվականի սեպտեմբերի 27-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետը ընդունել է մի որոշում, որը նպատակ ունի կարգավորել ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձումը: Այդ որոշման իրականացումը խիստ կարևոր է թե՛ պետության, և թե՛ ամերիկացի հարկ վճարողների համար:
Որոշման կարևորությունը և դրա ազդեցությունը
ՀՀ ՊԵԿ-ի 763-Ա որոշումը առաջին հերթին վերաբերում է այն քաղաքացիներին, ովքեր չկատարել են իրենց հարկային պարտավորությունները: Այս որոշումը նախատեսում է իրավական միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների գանձմանը:
- Հարկային պարտավորությունների ճշգրտում:
- Ծառայությունների մատուցում, որոնք նպաստում են հարկ վճարողների գիտակցությանը:
- Պետական բյուջեի համալրում:
Ով կարող է դիմել և ինչ է անհրաժեշտ
Այս որոշման շրջանակներում դիմողը պետք է լինի ֆիզիկական անձ, ով ունի հարկային պարտավորություններ: Դիմելու իրավունքը ունի նաև նրա ներկայացուցիչը, որին տրված են լիազորություններ:
- Նախապես ստուգեք Ձեր տեղեկությունները ՀՀ ՊԵԿ պաշտոնական կայքում:
- Տեղեկացրեք հարկային վարչությանը Ձեր պարտավորությունների մասին:
- Ավելացրեք բոլոր անհրաժեշտ փաստաթղթերը:
Ինչպես լրացնել դիմումը
Դիմումը պարտադիր է լրացնել այն ձևով, որը սահմանված է ՀՀ ՊԵԿ-ի կողմից: Ստորև ներկայացված են հիմնական քայլերը:
- Տեղեկություններ անձի մասին՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների ցանկ:
- Վճարման եղանակը:
Մանրամասն լրացման համար խորհուրդ է տրվում փաստաթղթերն ուղարկել էլեկտրոնային միջոցներով, օգտագործելով անձնական էլեկտրոնային ստորագրությունը:
Դիմումը կրկնակի ստուգելու գործընթացը
Դիմումը ներկայացնելուց հետո, հարկ վճարողը կարող է ստանալ հաստատում կամ տեղեկություն անբավարար փաստաթղթերի մասին:
Եթե փաստաթղթերում նկատվում են սխալներ կամ բացթողումներ, հարկավոր է.
- Նորից ստուգել և լրացնել փաստաթղթերը:
- Ստանալ օգնություն ՀՀ ՊԵԿ-ից:
Հնարավոր արտոնություններ և բացառություններ
Որոշումը նախատեսում է մի շարք արտոնություններ և բացառություններ, որոնք կախված են դիմողի սոցիալական և տնտեսական պայմաններից:
- Անապահով խմբերի համար՝ հարկային արտոնություններ:
- Մինոր տարիքի անձանց համար՝ հատուկ պայմաններ:
- Տեղական իշխանությունների կողմից նախատեսված արտոնություններ:
Անհրաժեշտ փաստաթղթերի պատրաստում
Դիմումը ուղարկելու համար անհրաժեշտ են հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Պարտադիր է | Նկարագրություն |
|---|---|---|
| Հարկային հաշվետվություն | Այո | Ընդհանուր պարտավորությունների ցանկը |
| Անձնական փաստաթուղթ | Այո | Պասպորտ կամ նույնականացման քարտ |
| Աշխատանքային պայմանագիր | Չէ | Եթե առկա են, կարող են ներկայացվել |
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվում է, դիմողը կարող է դիմել վերաքննիչ մարմին:
- Ներկայացնում է լրացուցիչ փաստաթղթեր:
- Հնարավորություն ունի դիմել դատարան:
Վերջնական քայլեր դիմում ներկայացնելուց հետո
Դիմումը ներկայացնելուց հետո, հարկ վճարողը պետք է սպասի պատասխանին:
- Եթե դիմումը ընդունվում է, ստացվում է վճարման լուր:
- Եթե անհրաժեշտ է լրացնել կամ ներկայացնել լրացուցիչ փաստաթղթեր, հարկավոր է արագ արձագանքել:
Այս գործընթացը պարտադիր է, որպեսզի պետական պարտավորությունները արագ և արդյունավետ կերպով իրականացվեն:
Հարկային պարտավորությունների կատարման գործընթացի իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 763-Ա որոշումը հիմնվում է Հայաստանի Հանրապետության հարկային օրենքի և վարչական կարգավորման հիմունքների վրա: Այս օրենքը նախատեսում է հարկերի հավաքագրման արդյունավետ մեթոդներ և միջոցառումներ, որոնք նպաստում են պետական բյուջեի համալրմանը:
Հարկային պարտավորությունների կատարման գործընթացը սկսվում է հարկ վճարողի նկատմամբ հարկային վարչական ակտերի՝ մասնավորապես հարկային հաշիվների, ծանուցումների կամ այլ պաշտոնական փաստաթղթերի ընդունմամբ: Այդուհանդերձ, հարկ վճարողները ունեն իրավունք՝ վիճարկել որոշումները, եթե կարծում են, որ դրանք չեն համապատասխանում իրավական պահանջներին կամ իրենց իրավունքներին:
Դա պահանջում է, որ հարկ վճարողները լինեն տեղեկացված իրենց պարտավորությունների մասին և կարողանան իրականացնել համապատասխան գործողություններ՝ դրանք կհավատալու դեպքում: Այս գործունեության արդյունավետության բարձրացման նպատակով ՀՀ ՊԵԿ-ն մշակում է էլեկտրոնային ծառայություններ՝ դյուրացնելու պարտադիր հարկային հաշվետվությունների ներկայացումը:
Արտաքին գործոնների ազդեցությունը հարկային պարտավորությունների կատարմանը
Հարկային պարտավորությունների կատարման գործընթացը ոչ միայն կախված է օրենքներից և վարչական պրոցեդուրաներից, այլ նաև արտաքին գործոններից, որոնք կարող են ազդել պարտավորությունների կատարման վրա: Օրինակ, տնտեսական ճգնաժամի ժամանակահատվածներում կարող է նկատելիորեն նվազել ֆիզիկական անձանց եկամուտները, ինչը դժվարացնում է հարկերի վճարումը:
Նման իրավիճակներում պետությունը կարող է կիրառել հարկային արձակուրդներ կամ արտոնություններ, որոնք ունեն նպատակ՝ աջակցել հարկ վճարողին և նվազեցնել ծանրաբեռնվածությունը: Ելնելով այս իրավիճակից, հարկային օրենսդրության մեջ նախատեսվում են տարբեր մեխանիզմներ, որոնք թույլ են տալիս հարկ վճարողներին նվազեցնել կամ հետաձգել իրենց պարտավորությունները:
Այս տեսակետից, շատ կարևոր է, որ հարկ վճարողները ակտիվորեն հետևեն իրենց իրավունքներին և հնարավորություններին, որոնք կարող են օգնել նրանց նվազեցնել ֆինանսական ծախսերը և պահպանել իրենց ֆինանսական կայունությունը:
Դիտարկվող որոշման ազդեցությունը հարկային համակարգի բարելավման վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 763-Ա որոշումը չունի միայն գործնական ազդեցություն, այլ նաև բարեփոխում է հարկային համակարգը՝ նպատակ ունենալով բարձրացնել դրա արդյունավետությունը և թափանցիկությունը: Հարկային պարտավորությունների պարտադիր կատարման գործընթացը, որին արդյունքում կարող են ենթարկվել ֆիզիկական անձինք, պայմանավորված է նաև հասարակության մեջ հարկային պարտավորությունների կատարման մշակույթի ձևավորմամբ:
Այսպիսով, նոր որոշումն ուղղված է ոչ միայն հարկային պարտավորությունների գանձմանը, այլ նաև հանրապետության քաղաքացիների շրջանում հարկային գիտակցության բարձրացմանը: ՀՀ ՊԵԿ-ն նախատեսում է օգտագործել տեղեկատվական միջոցներ, ինչպիսիք են սեմինարներ, աշխատաժողովներ և տեղեկատվական գործիքներ, որոնք կարող են օգնել քաղաքացիներին հասկանալ իրենց պարտավորությունները:
Ավելին, այս որոշման միջոցով կարող են նաև բարելավվել վարչական պրոցեսները, ինչը կնպաստի հարկային օրենսդրության կիրառման ավելի պարզ և արագ մեթոդների մշակմանը: Այնուամենայնիվ, հարկ պարտավորությունների կատարման գործընթացում անհրաժեշտ է նաև հասարակության ակտիվ մասնակցությունը՝ տեղեկացված լինելու և իրավական պահանջների կատարման իրազեկման միջոցով: