Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
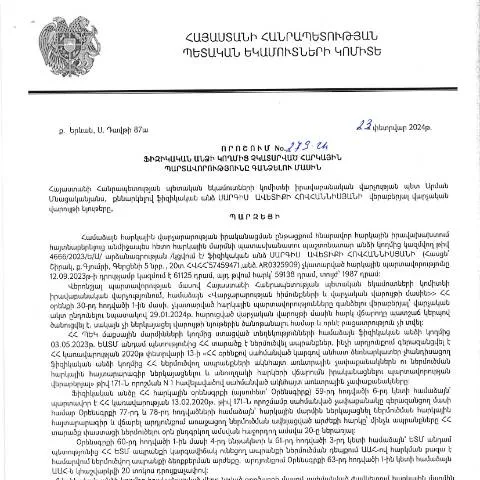
Հարկային պարտավորություններն այն հիմնական գործոնն են, որոնք ապահովում են երկրի տնտեսական կայունությունը և զարգացման համար անհրաժեշտ միջոցների հավաքագրման սկզբնաղբյուր: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 279-Ա որոշումը նպատակաուղղված է հարկային պարտավորությունների հավաքագրմանը, երբ ֆիզիկական անձինք չեն կատարել իրենց պարտավորությունները: Այս գործընթացը կարևոր է ոչ միայն պետության տնտեսության համար, այլև պարտադիր համար է այն անձանց համար, ովքեր պետք է կատարեն իրենց հարկային պարտավորությունները:
Ովքե՞ր են ենթարկվում այս որոշման պահանջներին
Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացին ենթարկվում են բոլոր ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել դրանք: Այսպիսով, հիմնական խմբերը ներառում են:
- Այդ անձինք, ովքեր աշխատում են անհատ ձեռնարկատերերի կամ իրավաբանական անձանց կազմում և չեն վճարել իրենց հարկերը:
- Ֆիզիկական անձինք, ովքեր իրականացնում են եկամուտներ, սակայն չեն ներկայացրել հարկային հայտարարագրեր:
- Նրանք, ովքեր ունեցել են հարկային պարտավորություններ, սակայն պատճառներ են ունեցել, որպեսզի չկատարեն դրանք:
Մանրամասները գործընթացի մասին
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է մի շարք քայլեր, որոնք պետք է իրականացվեն, որպեսզի հավաքագրվեն պարտքերն:
- Հարկային պարտավորությունների արձանագրում: Արձանագրությունը պետք է կատարվի առանձին օրենսդրական շրջանակներում:
- Նոտարական գործերի ձևավորում: Հարկային պարտավորությունների հաստատումից հետո, անհրաժեշտ է ձեռնարկել համապատասխան նոտարական գործողություններ:
- Գանձման գործընթաց: Արդյունավետ գանձման համար կարող են կիրառվել տարբեր մեթոդներ՝ հաշվետվություններ, ծանուցումներ և այլն:
Խնդիրների դեպքում քայլեր ձեռնարկել
Եթե հայտը մերժվում է, կամ փաստաթղթերն անպարունակ են, հարկային մարմինը կարող է առաջարկել լրացուցիչ տեղեկություններ կամ նոր փաստաթղթեր: Գործընթացի ընթացքում կարող են առաջանալ մի շարք խնդիրներ, ինչպես օրինակ:
- Տարածված փաստաթղթերի բացակայություն:
- Անհասկանալի լրացումներ:
- Թույլատրելի ժամկետների չպահպանվածություն:
Դրանք կարող են հանգեցնել ընթացիկ ընթացակարգի երկարաձգման կամ մերժման:
Ինչ անել մերժման կամ սխալների դեպքում
Եթե հայտը մերժվել է, անհրաժեշտ է հասկանալ մերժման պատճառները և գործել ըստ հետևյալ քայլերի:
- Ներկայացնել անհրաժեշտ փաստաթղթեր ըստ հարկային մարմնի ցուցումների:
- Եթե առկա են սխալներ, ուղղել դրանք և ներկայացնել նոր հայտ:
- Զանգահարել կամ այցելել հարկային մարմին՝ պարզաբանելու համար՝ ինչպես կարելի է շարունակել գործընթացը:
Փաստաթղթի լրացման քայլերը
Դիմումատուները պետք է ուշադիր վերաբերվեն փաստաթղթի լրացման գործընթացին, քանի որ սխալներն անմիջապես կարող են հանգեցնել մերժման: Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 279-Ա որոշման փաստաթղթում անհրաժեշտ է լրացնել հետևյալ հիմնական բաժինները:
| Բաժին | Նկարագրություն | Խնդիրների հնարավորություն |
|---|---|---|
| Անուն, ազգանուն | Լրացվում է դիմումատուի անունը: | Սխալներ անվան գրառման դեպքում: |
| Հասցե | Դիմումատուի բնակության հասցեն: | Առանց լրացուցիչ տեղեկությունների: |
| Հարկային համարը | Հարկային पहचानահամար (TIN): | Սխալ գրանցման դեպքում: |
| Հարկային պարտավորություններ | Նշվում են չկատարված պարտավորությունները: | Հստակ չնշելու դեպքում: |
Հարկային պարտավորությունների հաղթահարումը
Այն անձինք, ովքեր չեն կարողանում կատարել իրենց հարկային պարտավորությունները, կարող են դիմել ՀՀ ՊԵԿ համապատասխան ծառայություններին՝ խնդրելով մթերքների ֆինանսական օգնություն կամ ազատում՝ ըստ սահմանված կանոնակարգերի:
- Գնումների փոխանցում՝ պայմանավորված համաճարակային իրավիճակով:
- Հարկային արտոնություններ, որոնք կարող են տրամադրվել որոշակի ժամանակահատվածների համար:
- Հարկային պարտավորությունների ժամանակավոր դադարեցում:
Վերջնական քայլերը և հետևանքները
Հարկային պարտավորությունների գանձման գործընթացը ավարտելուց հետո, եթե դիմումը հաջողությամբ ընդունվում է, պետք է հետևել ընթացակարգերին, որոնք պատշաճ կերպով անհրաժեշտ են:
- Հարկային մարմնի հաստատումը: Տեղեկացվելուց հետո, հարկային մարմինը կարող է տրամադրել մասնագիտական խորհրդատվություն:
- Փաստաթղթերի պահպանում: Բոլոր փաստաթղթերը հարկավոր է պահպանել՝ ապագայում հնարավոր խնդիրներից խուսափելու համար:
- Երրորդ կողմերին տեղեկացնելը: Հարկային պարտավորությունների կատարումը պարտադիր է նաև երրորդ կողմերին, քանի որ դրանք կարող են ազդել ձեր ֆինանսական և իրավական հարաբերություններին:
Զեկույցներ ու տեղեկություններ
Հարկային պարտավորությունները կատարված լինելու դեպքում, հարկավոր է պարբերաբար ստուգել սեփական վիճակը, որպեսզի հասկանալ, թե արդյոք դուք ունեք այլ պարտավորություններ: ՀՀ ՊԵԿ պաշտոնական կայքում կարող եք գտնել անհրաժեշտ տեղեկությունները ձեր հարկային պարտավորությունների կարգավիճակի մասին:
Զբաղեցնող հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ղեկավարվելով 23.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 279-Ա որոշմամբ, նախատեսում է մի շարք քայլեր, որոնք մասնավորապես վերաբերում են ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարմանը:
Նախ, հարկային պարտավորությունների սկսնակները պետք է ունենան խիստ փաստաթղթային հիմք, որը կհաստատի նրանց պարտավորությունները: Այս փաստաթղթերը կարող են ներառել հարկային հայտարարագրեր, վճարումների մասին տեղեկություններ և այլ անհրաժեշտ ապացույցներ:
Ավելի ուշ, հարկային պարտավորությունների պատմության ուսումնասիրությունը թույլ կտա հասկանալ, թե ինչու է գործը հասել պարտադիր գանձման փուլ:
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, ապա ՊԵԿ-ը իրավունք ունի դիմելու ֆինանսական միջոցների հաշվին, ինչպես նաև կարող է նախաձեռնել վարչական վարույթ:
Ֆիզիկական անձի իրավունքները և պարտականությունները
Հարկային պարտավորությունները ներկայացնող ֆիզիկական անձինք պետք է տեղյակ լինեն իրենց իրավունքներին և պարտականություններին, որոնք սահմանված են ՀՀ հարկային օրենսդրությամբ: Ըստ 279-Ա որոշման, ֆիզիկական անձն իրավունք ունի ներկայացնել իր դիրքորոշումը և պահանջել լրացուցիչ տեղեկատվություն՝ կապված իր հարկային պարտավորությունների հետ:
Նաեւ, հարկային մարմինները պարտավոր են տրամադրել անհրաժեշտ տեղեկատվություն և բացատրություններ, որոնք կարող են նպաստել խնդրի լուծմանը: Սա կարող է ներառել հարկային հարկերի մեկնաբանություններ, ինչպես նաեւ տեղեկություններ այն մասին, թե ինչպես կարելի է լուծել պարտավորությունները:
Ֆիզիկական անձը կարող է դիմել ՊԵԿ-ին՝ խնդրելով դադարեցնել կամ հետաձգել հարկային պարտավորությունների կատարումը, եթե նա ապացուցի, որ չի կարող կատարել այդ պարտավորությունները հիմնավոր պատճառներով:
Նոր տեխնոլոգիաների դերը հարկային պարտավորությունների վերահսկման գործընթացում
Իրավաբանական վարչությունը մշտապես բարձրացնում է նոր տեխնոլոգիաների կիրառման կարևորությունը, հատկապես հարկային պարտավորությունների վերահսկման գործընթացում: ՀՀ ՊԵԿ-ը վերահսկողության մեթոդները կատարելագործելու համար օգտագործում է էլեկտրոնային համակարգեր, որոնք հեշտացնում են տվյալների հավաքագրման և մշակման գործընթացը:
Այս տեխնոլոգիաները թույլ են տալիս ստանալ իրական ժամանակի տվյալներ հարկային պարտավորությունների մասին և արագ արձագանքել բացահայտված խախտումներին: Օրինակ, հարկային մարմինները կարող են օգտագործել բջջային հավելվածներ և կայքեր՝ քաղաքացիներին տեղեկացնելու համար իրենց պարտավորությունների մասին:
Լրացուցիչ, իրավիճակը բարելավելու համար ծրագրվում է ներդնել էլեկտրոնային ստորագրություն և թվային ինքնության համակարգեր, որոնք կբարձրացնեն գործընթացների վիճակագրական հստակությունը և կկանխեն հնարավոր խարդախությունները: