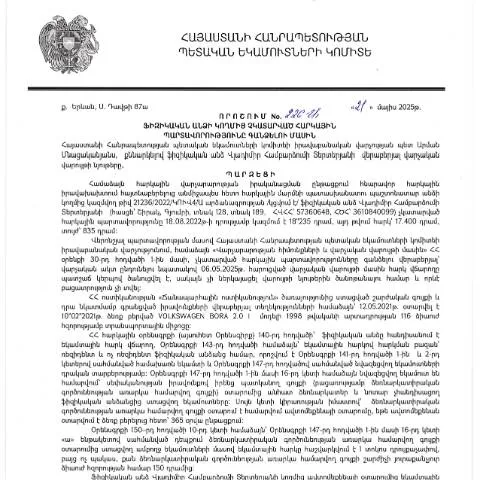
Վստահելի տեղեկություններ՝ 226-Ա որոշման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 226-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որը ընդունվել է 21․05․2025թ., նպատակ ունի կարգավորել այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները: Այս փաստաթուղթը տրամադրում է իրավական հիմքեր և ընթացակարգեր, որոնք անհրաժեշտ են չկատարված հարկային պարտավորությունների գանձման գործընթացում:
Որոնք են 226-Ա որոշման առանձնահատկությունները
- Իրավական հիմքեր: Լիազորությունների իրականացման համար 226-Ա որոշումը նախատեսում է հարկային օրենսդրության իրականացման ոչ ուշացում:
- Լուսաբանում: Օրենքը սահմանում է պարտավորությունների կատարման ժամկետները և մեթոդները:
- Տվյալների ներկայացման կարգը: Օրենքը խստացնում է տվյալների ներկայացման գործընթացը՝ ապահովելով ակտիվ մշակումներ:
Յուրաքանչյուր քաղաքացու պարտականությունները. Ո՞վ պետք է ներկայացնի վճարման կարգը
226-Ա որոշման հիմքում ընկած է այն պայմանը, ըստ որի ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ, պարտավոր են ներկայացնել համապատասխան գլխավոր փաստաթղթեր: Այդպիսով, յուրաքանչյուր քաղաքացի, ով չի կատարել հարկային պարտավորություններ, պետք է ինքնակամ ներկայացնի անհրաժեշտ տվյալները:
Ինչպես են ներկայացվում տվյալները
- Հաշվետվության պատրաստում: Ֆիզիկական անձը պետք է պատրաստի հաշվետվություն, որտեղ մանրամասնորեն նշված են բոլոր չկատարված պարտավորությունները:
- Դիմումի լրացում: Պետք է լրացնել համապատասխան ճանաչողական դիմումը: Դիմումը կարող է ներբեռնվել ՀՀ ՊԵԿ պաշտոնական կայքից:
- Հաստատման ներկայացում: Դրանք պետք է ներկայացվեն համապատասխան վարչությանը` օրենքով սահմանված ժամկետներում:
Դիմումները ներկայացնելու տարբերակները
226-Ա որոշման շրջանակներում դիմումները կարող են ներկայացվել մի քանի եղանակով՝ կախված քաղաքացու նախընտրություններից:
Ուղիղ այցելություն վարչությանը
Քաղաքացին կարող է անձամբ այցելել ՀՀ ՊԵԿ գրասենյակներից մեկը և ներկայացնել իր դիմումը:
Էլեկտրոնային ձևաթղթի լրացում
ՀՀ կառավարության կողմից մշակված էլեկտրոնային ծառայությունները թույլ են տալիս քաղաքացիներին լրացնել և ներկայացնել հայտերը առցանց: Այս համակարգը ապահովում է արագ ընթացք և ավելի հարմարավետություն:
Փոստային ծառայությունների օգտագործում
Այն քաղաքացիները, ովքեր չեն կարող անմիջապես այցելել վարչությանը, կարող են օգտագործել փոստային ծառայությունները, որպեսզի ուղարկեն իրենց դիմումը:
Վարչական գործընթացը և վերջին քայլերը
226-Ա որոշման շրջանակում դիմումի ներկայացումից հետո այն անցնում է գործընթացների շարք, որոնք արդյունավետությունը բարձրացնելու նպատակով իրականացվում են:
Փաստաթղթերը ստուգելու գործընթաց
Առաջին հերթին, վարչությունը ստուգում է ներկայացված փաստաթղթերի պատշաճությունը:
Դիմումի ընթացքը
Դիմումը ենթակա է հաստատման կամ մերժման, ինչը ազդում է հարկային պարտավորությունների կատարմանը:
Անհրաժեշտ փաստաթղթերի պատրաստումը՝ ըստ իրավիճակի
226-Ա որոշման շրջանակում ներկայացվող փաստաթղթերը կարող են տարբեր լինել կախված յուրաքանչյուր անձի իրավիճակից:
| Իրավիճակ | Պետք է ներկայացնել |
|---|---|
| Չկատարված հարկային պարտավորություններ | Հարկային հաշվետվություններ, ծանոթագրություններ |
| Ֆիզիկական անձի տվյալների փոփոխություն | Նոր անձնագիր, բնակության վայրի փոփոխություն |
| Արդյունքում խախտում | Պատասխանատվության նյութեր |
Պրակտիկ խորհուրդներ դիմումի ներկայացման ընթացքում
Դիմումի լրացման և ներկայացման գործընթացը մի շարք պարամետրեր ունի, որոնք կարևոր են:
- Պատշաճ լրացում: Դիմումի բոլոր հատվածները պետք է լրացված լինեն՝ առանց բացթողումների:
- Վստահելի տեղեկություններ: Ներկայացվող փաստերը պետք է իրական լինեն և համապատասխանեն փաստաթղթերի:
- Ժամկետների պահպանում: Դիմումը պետք է ներկայացվի օրենքով սահմանված ժամկետներում:
226-Ա որոշման ազդեցությունը և հետևանքները
226-Ա որոշումը, ըստ էության, կարևոր դեր է խաղում հարկային համակարգի կայունացման գործում, քանի որ այն ապահովում է հարկային պարտավորությունների պատշաճ կատարման վերահսկողություն:
Սոցիալական պատասխանատվություն
Քաղաքացիները, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության:
Հարկային բարեփոխումներ
226-Ա որոշման ընդունումը միջնորդում է հարկային բարեփոխումները, որոնք կարևոր են ՀՀ տնտեսության զարգացման համար:
Ուստի, բոլոր քաղաքացիները պետք է շատ լրջորեն վերաբերվեն իրենց հարկային պարտավորություններին, որպեսզի չկանգնեն իրավական խնդիրների:
226-Ա որոշման շրջանակներում առկա գործընթացները և պահանջները համարվում են հայտնի և կարևոր, ուստի, դիմումի ճիշտ գործադրումն ապահովում է իրավական անվտանգություն և բարվոք հարաբերություններ պետության հետ:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանում, ըստ ՀՀ ՊԵԿ իրավաբանական վարչության, իրականացվում է մի քանի փուլերում: Այս գործընթացը խիստ կարգավորվում է օրենքով և պահանջում է իրավական և վարչական գործընթացների խստագույն հետևումներ: Ֆիզիկական անձը, ում նկատմամբ կիրառվում է հարկային պարտավորության գանձում, ունի իրավունքներ, որոնք ներառում են՝ հարկային տեղեկությունների ստացում, բողոքարկման իրավունք, ինչպես նաև ընթացակարգին մասնակցելու հնարավորություն:
Որպես առաջին քայլ, հարկային մարմինը պարտավոր է տեղեկացնել ֆիզիկական անձին իր պարտավորությունների մասին: Սա իրականացվում է գրավոր ծանուցման կամ էլեկտրոնային հաղորդագրության միջոցով: Ծանուցման մեջ նշվում են պարտավորվածության չափը, ժամկետը և համապատասխան վճարման եղանակները: Ֆիզիկական անձը պետք է ունենա հնարավորություն պատասխանելու այդ ծանուցմանը և, եթե անհրաժեշտ է, հաստատելու իր դիրքորոշումը:
Եթե ֆիզիկական անձը չկատարի իր պարտավորությունները, ապա ՀՀ ՊԵԿ-ը կարող է անցնել հարկային պարտավորությունների գանձման գործընթացին: Այս փուլում կարևոր է, որ կազմված որոշումը լինի հիմնավորված և օրենքի պահանջներին համապատասխան:
226-Ա որոշման իրավական նշանակությունը
226-Ա որոշումը, որը ընդունվել է 21․05․2025թ., հանդիսանում է կարևոր իրավական փաստաթուղթ, որը խորհուրդ է տալիս հարկային պարտավորությունների գանձման գործընթացների արդյունավետությունը: Վլադիմիր Համբարձումի Տերտերյանի կողմից կայացված այս որոշումը պարունակում է իրավական հիմքեր և հիմնավորումներ, որոնք նպաստում են հարկային կարգապահության պահպանմանը:
Այս որոշման մեջ առանձնահատուկ ուշադրություն է դարձվում ֆիզիկական անձանց իրավունքներին՝ հարկային պարտավորությունների գանձման գործընթացներում: Ուսումնասիրելով 226-Ա որոշման բովանդակությունը, կարելի է նկատել, որ այն նախատեսում է նաև գերակա սկզբունքներ, որոնք պետք է պահպանվեն հարկային պարտավորությունների գանձման ժամանակ, ինչպիսիք են՝ արդարություն, հավասարություն և օրինականություն:
Իրավական վարչության կողմից ընդունված 226-Ա որոշումը նախատեսում է նաև առանձին հանգամանքներ, որոնք կարող են հակառակ լինել պարտավորությունների գանձման գործընթացին: Օրինակ, եթե ֆիզիկական անձը կարող է ապացուցել, որ պարտավորությունները չեն կատարվել սոցիալական ծանրության պատճառով, ապա դա կարող է հիմք ծառայել որոշման բողոքարկման համար:
Սոցիալական արդարության և հարկային պարտավորությունների գանձման փոխկապակցությունը
Սոցիալական արդարությունը հանդիսանում է կարևոր սկզբունք, որը պետք է պահպանի հարկային պարտավորությունների գանձման ցանկացած գործընթացում: Հայաստանի Հանրապետությունում հարկային իրավունքը պարտադրում է, որ հարկային պարտավորությունները գանձվեն այնպես, որ դրանք չխախտեն քաղաքացիների իրավունքները և չվնասեն սոցիալական վիճակին:
226-Ա որոշման մեջ ընդգծվում է, որ հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի հաշվի առնելով քաղաքացիների սոցիալ-տնտեսական պայմանները: Այսինքն, եթե ֆիզիկական անձի ֆինանսական հնարավորությունները թույլ չեն տալիս կատարել պարտավորությունները, ապա հարկային մարմինները պետք է պատրաստ լինեն քննարկելու այլ լուծումներ, ինչպիսիք են՝ վճարման ժամկետների երկարացումը կամ մասնակի վճարումները:
Այս համատեքստում, հարկային մարմինների կողմից սոցիալական արդարության պահպանումը կայանում է նրանում, որ հարկային պարտավորությունների գանձումը պետք է լինի ոչ միայն ֆինանսական, այլև սոցիալական պատասխանատվության մարմին, որն աջակցում է պետական քաղաքականությանը՝ ուղղված սոցիալական պաշտպանության ապահովմանը:
Այսպիսով, 226-Ա որոշումը ցույց է տալիս, որ հարկային պարտավորությունների գանձման գործընթացները չեն կարող դիտարկել միայն որպես վարչական գործողություններ, այլ նաև՝ որպես սոցիալական պատասխանատվության և արդարության պահպանման միջոցներ: