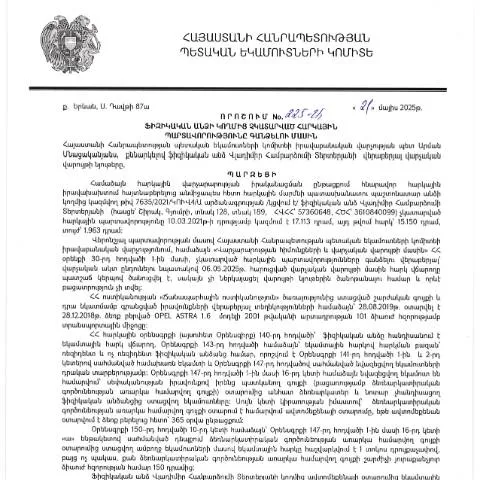
Բաղադրությունը և նշանակությունը 225-Ա որոշման
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 225-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը ունի ռազմավարական նշանակություն հարկային համակարգում։ Այս որոշումը նախատեսում է ընթացակարգեր, որոնց միջոցով պետությունը կարող է պահանջել հարկերի վճարում՝ նպատակ ունենալով ապահովել հարկային պարտավորությունների կատարման բարձր մակարդակը։
Նպատակներ և իրացման գործընթաց
225-Ա որոշման հիմնական նպատակներից են՝
- Հարկային պարտավորությունների մարման գործընթացի պարզեցում.
- Պետական բյուջեի ֆինանսական կայունության ապահովում.
- Հարկային համակարգի արդիականացում և արդյունավետություն:
Այս որոշման հիման վրա, ֆիզիկական անձինք, որոնք ունեն չկատարված պարտավորություններ, կարող են դիմել համապատասխան վարչություններին՝ հարկային պարտավորությունները կատարելու համար:
Ովքեր են դիմում և ինչու
225-Ա որոշումն ուղղված է այն մարմիններին և ֆիզիկական անձանց, ովքեր ունեն թերացումներ հարկերի վճարման գործում։ Այս փաստաթուղթը հիմնականում ստորագրում են.
- Ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները:
- Իրավաբանական անձինք, որոնք ներառված են հարկային պարտավորությունների կատարման գործընթացում:
Այս որոշումը կարևոր է այն անձանց համար, ովքեր ցանկանում են կարգավորել իրենց պարտավորությունները և խուսափել ավելորդ տուգանքներ ու ֆինանսական պատասխանատվություններ:
Որպեսզի գործընթացը ծավալվի ճիշտ
Հարկային պարտավորությունների կատարման անհրաժեշտությունը հիմնված է ՀՀ օրենսդրության վրա, և յուրաքանչյուր ֆիզիկական անձ պետք է իմանա իր իրավունքներն ու պարտականությունները:
Ինչպես լրացնել 225-Ա որոշումը
225-Ա որոշումն ունի մի շարք բաժիններ, որոնք պետք է լրացվեն նուրբ և պատասխանատու մոտեցմամբ:
- Անուն և ազգանուն: Լրացնելիս պետք է նշել Ձեր լիակատար անունը, ինչպես այն է գրանցված անձնագրում:
- Հարկային նույնականացման համարը: Սույն ոլորտը շատ կարևոր է, քանի որ այն կապում է Ձեր հարկային պատմությունը, և ցանկացած սխալ կարող է հանգեցնել վարչական ընթացակարգերի:
- Հարկային պարտավորության տեսակը: Նշել այն հարկերը, որոնք չեն վճարվել կամ պատշաճ կերպով չեն կատարվել:
Նախագծերի և սխալների կանխման խորհուրդներ
Գրեթե միշտ հնարավոր են սխալներ լրացման ընթացքում, որի պատճառով կարող են առաջանալ ավելորդ բարդություններ:
- Միշտ ստուգեք Ձեր մուտքագրած տվյալները:
- Եթե դուք չունեք որոշակի տեղեկություն, ապա չփորձեք այն գուշակել:
- Խորհուրդ է տրվում դիմել մասնագետների օգնությանը:
Դիմումի ներկայացման եղանակները
225-Ա որոշման ներկայացումը կարող է իրականացվել մի քանի եղանակներով:
- Էլեկտրոնային ձևով: Կառավարության պաշտոնական կայքում ներկայացվող էլեկտրոնային ծառայությունների միջոցով:
- Փաստաթղթային ձևով: Նախատեսված վարչությանը անձամբ ներկայացնելով:
Էլեկտրոնային դիմումի առավելությունները
Էլեկտրոնային դիմումները հիմնականում ընդունվում են ավելի արագ, քանի որ մուտքագրումները ավտոմատացված են, ինչը նվազեցնում է մարդկային սխալների հավանականությունը:
Արդյունքների ստացում և մշակում
Դիմումի ներկայացումից հետո, համապատասխան վարչությունը իրականացնելու է դիմումը:
- Բաժանորդային տեղեկություններ: Որպեսզի դուք կարողանաք հետևել ձեր դիմումին, կարող եք օգտվել հատուկ համարը կամ QR կոդը:
- Պատասխանների ժամկետները: Ծառայությունը պարտավոր է տրամադրել պատասխանը սահմանված ժամկետում:
Եթե ստացել եք պատասխան, որը չի համապատասխանում ձեր ակնկալիքներին, ապա կարող եք դիմել վերանայման:
Հիվանդությունների կամ խնդիրների դեպքում
Եթե դուք նշում եք, որ հրատապ խնդիրներ ունեք, որոնց պատճառով չեք կարողանա կատարել ձեր պարտավորությունները, պետք է դիմել համապատասխան վարչությանը:
- Վերանայման գործընթաց: Հնարավորություն կա դիմել վերանայում՝ ներկայացնելով համապատասխան ապացույցներ:
- Տեղեկատվություն լրացնելու համար: Չներկայանալը կարող է հանգեցնել վարչական պատասխանատվության:
Գործողությունների հաջորդականությունը
Որպեսզի հասնեք հաջող արդյունքների, կարևոր է հետևել գործընթացի բոլոր փուլերին:
- Դիմումի լրացում և ներկայացում:
- Հետադարձ կապ վարչությունից:
- Գործընթացի ընթացքի վերահսկում:
- Պատասխանների ստացում:
Խնդրագրի հաջողությունը կախված է ձեր ճիշտ և պատշաճ գործողություններից:
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվել է, ապա դուք իրավունք ունեք դիմել վերանայման կամ ապացուցողական փաստաթղթեր ներկայացնել:
- Մերժման պատճառների ուսումնասիրություն: Կարևոր է հասկանալ, թե ինչու է մերժվել դիմումը:
- Որոշման վերանայում: Դուք կարող եք դիմել վերանայման՝ ներկայացնելով լրացուցիչ փաստաթղթեր:
Այդ դեպքում, անհրաժեշտ է պահպանել բոլոր հաղորդագրությունները և փաստաթղթերը:
Համակարգի հետևողականությունը
225-Ա որոշումը ընդգրկում է համակարգային տարբեր քայլեր, որոնք աջակցում են ֆինանսական կարգավիճակի կարգավորման գործընթացին:
Այսպիսով, կարևոր է օգտագործել բոլոր հնարավորությունները, որոնք տրամադրում է ՀՀ ՊԵԿ-ը՝ հարկային պարտավորությունների կատարումը ակտիվացնելուն և ֆինանսական կայունության ապահովմանը:
ՊԵԿ իրավաբանական վարչության գործառույթները և դերակատարությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ինչպես նաև այլ կառույցներ, կարևոր դեր է խաղում հարկային պարտավորությունների գանձման գործընթացում: Վարչությունը, ղեկավարվելով ՀՀ օրենքների և միջազգային համապատասխանության սկզբունքներով, ուսումնասիրում է յուրաքանչյուր դեպքի յուրահատկությունները, ինչպես նաև գնահատում է հիմքերն ու պատճառները, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը:
Դրա շրջանակներում վարչությունը պատասխանատու է նաև հասարակության մեջ հարկային մշակույթի խթանման համար, կազմակերպելով տարբեր քարոզարշավներ և ծրագրեր, որոնք ուղղված են քաղաքացիներին հարկային պարտավորությունների մասին իրազեկելու և նրանց հարկային գիտակցությունը բարձրացնելու համար:
ՊԵԿ իրավաբանական վարչության մասնագետները նաև ակտիվ մասնակցություն ունեն իրավական փաստաթղթերի մշակման գործընթացում, որոնք ուղղված են հարկային պարտավորությունների կատարմանը: Նրանք մշակում են օրենքների նախագծեր, որոնք կարող են բարելավել հարկային համակարգը և ապահովել քաղաքացիների իրավունքների պաշտպանությունը:
ՊԵԿ հրամանները և օրենքները, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը
ՀՀ ՊԵԿ գործողությունները հարկային պարտավորությունների գանձման վերաբերյալ շատ դեպքեր են ներառում համապատասխան հրամաններն ու օրենքները, որոնք նկարագրում են գանձման գործընթացը: Օրինակ, 225-Ա որոշումը, որը հրապարակվել է 19․09․2025թ., նախատեսում է մի շարք պայմաններ և ընթացակարգեր, որոնց միջոցով ՊԵԿ-ը կարող է կիրարկել հարկային պարտավորությունների գանձումը:
Այս որոշման հիման վրա, հարկային պարտավորությունների գանձման գործընթացը չի սահմանափակվում միայն պարտավորությունների ռեգիստրացիայով, այլև ներառում է տարբեր փուլեր, ինչպիսիք են տեղեկացման քայլերը, փոխադարձ կապը հարկատուի հետ և փաստաթղթերի քննարկումը: Շարունակական աշխատանքը հարկատուների իրավունքների պաշտպանությունն է, որպեսզի նրանք կարողանան լիարժեք իրազեկվել իրենց պարտավորությունների մասին:
Քայլեր հարկային պարտավորությունների գանձման գործընթացում
225-Ա որոշման հիմքում դրված են մի քանի կարևոր քայլեր, որոնք հարկավոր է անցնել հարկային պարտավորությունների գանձման գործընթացում: Նախ, ՊԵԿ-ը պարտավոր չէ միայն տեղեկացնել հարկատուին պարտավորությունների մասին, այլև նրան տրամադրել հնարավորություն՝ պարզաբանումներ և փաստարկներ ներկայացնելու համար:
Երկրորդ քայլը ներառում է հարկատուի կողմից ներկայացված տեղեկատվության վերլուծությունը և ուսումնասիրությունը: Սա կարևոր է, որպեսզի վարչությունը կարողանա կատարել ճիշտ որոշումներ և կանխատեսել հնարավոր խնդիրները, որոնք կարող են առաջանալ:
Երրորդ քայլը վերաբերում է հարկային պարտավորությունների գանձման տեխնիկական միջոցառումներին, ինչպիսիք են ունեցվածքի բռնագանձումը, համակարգային վերահսկողությունը և այլ միջոցներ, որոնք կարող են կիրառվել հարկային պարտավորությունների կատարումը ապահովելու նպատակով:
Այս բոլոր քայլերը ապահովում են պարզ և թափանցիկ գործընթաց, որը նպաստում է հարկային պարտավորությունների արդյունավետ կառավարմանը: