Շրջապտույտ հատկանիշներ և նշանակություն
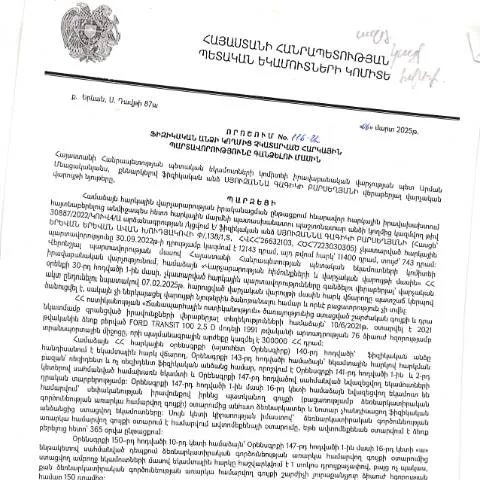
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հաստատված 116-Ա որոշումը, որը կայացված է 06.03.2025թ., հանդիսանում է կարևոր իրավական փաստաթուղթ, որը միավորում է ֆիզիկական անձանց հարկային պարտավորությունների գանձումը։ Այս որոշման մեջ ընդգրկված են ոչ միայն առանձին անձանց հարկային պարտավորությունները, այլև դրանք ներառում են բազմաբնույթ իրավիճակներ, որոնք պահանջում են հատուկ մոտեցում։
Դիմորդի ծանոթացման և պարտավորությունների շրջանակը
Առաջին հերթին, անհրաժեշտ է նշել, որ այս որոշումն ընդգրկում է բոլոր այն ֆիզիկական անձանց, ովքեր որևէ կերպ չեն կատարել իրենց հարկային պարտավորությունները։ Դիմորդները կարող են լինել տարբեր սոցիալական խմբերից, այդ թվում՝ ուսանողներ, գործազուրկներ, կամ այնպիսի անձինք, ովքեր գտնվում են սոցիալական դժվարությունների մեջ:
- Ուսանողներ: Միշտ պետք է հաշվի առնել հարկային պարտավորությունները ուսման ավարտից հետո:
- Գործազուրկներ: Նրանք, ովքեր չունեն եկամուտ, բայց պարտավոր են կամավոր լրացնել իրենց հարկային հայտարարագիրը:
- Անձինք, ովքեր ունեն եկամուտ: Նրանք, ովքեր աշխատում են, սակայն չեն կատարում հարկային վճարումները:
Փաստաթղթի տրամադրման գործընթացը
Դիմորդները կարող են դիմել ՀՀ ՊԵԿ-ին, լրացնելով համապատասխան ձևը, որը ներառում է անձնական տվյալներ, հարկային պարտավորությունների մանրամասներ և այլ անհրաժեշտ տեղեկություններ։ Այս փուլում կարևոր է ճիշտ լրացնել բոլոր տողերը, որպեսզի ապագայում չլինեն անհարմարություններ:
Հիմնական փուլերը
- Փաստաթղթի ստացում և լրացում:
- Փաստաթղթի առաքում ՀՀ ՊԵԿ կամ առցանց համակարգ:
- Պատասխան ստանալը և հարկային պարտավորությունների մարումը:
Դիմումի ներկայացման տարբերակները
Դիմորդները կարող են ընտրել տարբերակներ՝ փաստաթղթերն ուղարկելու համար:
| Դիմելու եղանակը | Նկարագրություն |
|---|---|
| Առցանց | Նորարարական մոտեցում, որը թույլ է տալիս արագ և հեշտ ստանալ անհրաժեշտ տեղեկությունները: |
| Փաստաթղթային | Հին ձև, որտեղ հասանելի են իրական տարածքների միջոցով դիմելու հնարավորությունները: |
| Գույքագրային | Հնարավորություն ստեղծում է դիմելու դեպքերի տարբերակների մեջ: |
Արդյունքների սպասումը և կարգավորումները
Դիմումի ներկայացումից հետո, դիմորդները պետք է սպասեն որոշակի ժամանակ, որպեսզի ստանան պատասխան, որն ընդգրկում է նրանց պարտավորությունները և հաջորդ քայլերը:
- Քննարկման ընթացիկ կարգը: Անհրաժեշտ է պահպանել իրավական նորմերը, որպեսզի գործընթացը լինի հաջող:
- Պատասխանել գործակալության հարցումներին: Եթե դիմումի վերաբերյալ հարցեր առաջանան, դիմորդը պետք է ապահովի արագ պատասխան:
Առանձնահատուկ դեպքեր և համալիր իրավիճակներ
Որոշ քաղաքացիներ կարող են հայտնվել հատուկ իրավիճակներում, որոնք կարող են դժվարացնել հարկային պարտավորությունների կատարման գործընթացը:
- Իրականացված գործունեություն: Եթե անձն ունի հարուստ գործունեություն, սակայն չի կարողացել կատարել հարկային պարտավորությունները, նա պետք է դիմի համապատասխան իրավապահ մարմիններին:
- Խնդիրներ անձնական եղանակով: Որպեսզի կարողանան կարգավորել իրենց պարտավորությունները, նրանք կարող են դիմել նաև սոցիալական ծառայություններին:
Իրավունքներ և պարտականություններ
Դիմորդները պետք է իմանան իրենց իրավունքները և պարտականությունները, որոնք կարող են ունենալ այս գործընթացում:
- Իրավունքներ: Ստանալ բարձրորակ ծառայություններ և հարկային խորհրդատվություններ:
- Պարտականություններ: Առաջարկվող ժամանակահատվածում իրականացնել հարկային պարտավորությունները:
Մանրամասների հետազոտման կարևորությունը
Հայաստանում հարկային համակարգը զարգանում է, և յուրաքանչյուր քաղաքացի պետք է տեղեկացված լինի, որպեսզի կարողանա ճիշտ որոշումներ ընդունել:
Որպես եզրակացություն, ՀՀ ՊԵԿ 116-Ա որոշումը հանդիսանում է կարևոր հիմք, որը մոբիլիզացնում է ֆիզիկական անձանց հարկային պարտավորությունները։ Դիմորդները պետք է ուշադիր լինեն, հետևեն ընթացակարգերին և կատարեն իրենց պարտավորությունները, որպեսզի խուսափեն հնարավոր խնդիրներից:
Հարկային պարտավորությունների իրականացման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 06.03.2025թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 116-Ա որոշումը նախատեսում է մի շարք քայլեր, որոնք ուղղված են հարկային պարտավորությունների իրականացման գործընթացի հստակեցմանը: Հարկային պարտավորությունների իրականացումը, նախ և առաջ, պահանջում է տվյալ անձից՝ Սյուզաննա Գագիկի Բարսեղյանի կողմից ներկայացված հարկային հայտարարագիրը, որն իրավունք է տալիս պետական մարմիններին պահանջելու համապատասխան հարկերի վճարումը:
Հարկային պարտավորությունների կատարումը, որպես կանոն, ենթադրում է հաճախակի ուշադրություն և ճիշտ ժամանակին վճարումներ: Այս գործընթացում կարևոր է ինֆորմացիան ստանալը, քանի որ այն կարող է բացել լրացուցիչ հնարավորություններ հարկային զեղչերի, կամ որևէ հատուկ կարգավիճակների համար:
Հարկային պարտավորությունների կատարման ընթացքում հարկ վճարողը պարտավոր է իրենից ներկայացնել այնպիսի փաստաթղթեր, որոնք կարող են օգնել ակնխայտել իր ֆինանսական վիճակը և հարկային պարտավորությունների չափը: Այս տեղեկությունները կարող են ներառել բանկային հաշիվների տեղեկությունները, հարկային զեկույցները և այն փաստաթղթերը, որոնք կարող են ապացուցել եկամտի աղբյուրները:
Դրդապատճառները և հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է ունենալ մի քանի հետևանքներ, որոնք ազդում են ինչպես հարկ վճարողի ֆինանսական, այնպես էլ իրավաբանական վիճակի վրա: ՀՀ ՊԵԿ-ի 116-Ա որոշումը նախատեսում է այդ հետևանքների մանրամասն ներկայացումը և նախագահական իրավասությունների ընդգծումը, որոնք կարող են կիրառվել նման իրավիճակում:
Եթե Սյուզաննա Գագիկի Բարսեղյանը չի իրականացրել իր հարկային պարտավորությունները, ապա նա կարող է ենթարկվել վարչական տուգանքների և նույնիսկ քրեական պատասխանատվության: Սա կարող է հանգեցնել ոչ միայն ֆինանսական կորուստների, այլ նաև անհարմարությունների, որոնք կարող են ազդել նրա սոցիալական կարգավիճակի վրա:
Այս պատճառով, հարկ վճարողների համար կարևոր է հասկանալ, որ կատարողական պարտավորությունների մերժումը կարող է բերել իրավաբանական գործընթացների և բարդությունների, որոնք կարող են երկարաձգել ֆինանսական պատասխանատվությունները:
Հարկային պարտավորությունների վերանայման գործընթացը
Որպես սկիզբ, հարկ վճարողը ունի իրավունք պահանջելու հարկային պարտավորությունների վերանայման գործընթացը, երբ նա կարծում է, որ իր նկատմամբ կիրառված հարկերը կամ տուգանքը չեն համապատասխան իր իրական ֆինանսական վիճակին: Այդ նպատակով, հարկ վճարողը պետք է ներկայացնի համապատասխան դիմում, որը կարող է լինել թվային կամ գրավոր տարբերակով:
Դիմումը պետք է պարունակի բոլոր անհրաժեշտ փաստաթղթերը, ինչի հիման վրա ՊԵԿ-ը կարող է վերանայել իր որոշումը: Դիմումի հետ միասին կարող են ներկայացվել նաև վկայագրեր, որոնք ապացուցում են հարկ վճարողի ֆինանսական վիճակը, իմացած իրավունքները և պարտականությունները:
Իր հերթին, ՊԵԿ-ը պարտավոր է դիմումի ստացման պահից մինչև 30 օրերի ընթացքում պատասխանել և որոշել, թե արդյոք հարկային պարտավորությունները վերանայվեն, թե ոչ: Այս գործընթացը պետք է կատարվի առավելագույնս արագ և արդյունավետ և ենթադրում է հարկ վճարողի իրավունքի պաշտպանություն: