Նյութի համաձայնություն. Հարկային պարտավորությունների գանձում
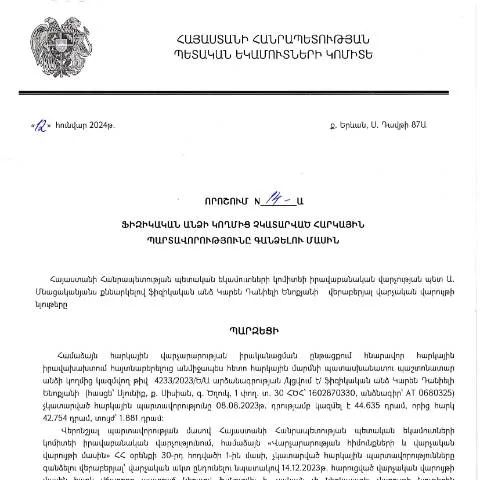
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նշանակալի փաստաթուղթ է, որը օբյեկտիվորեն անդրադառնում է հարկային պարտավորությունների չկատարումից առաջացած իրավական հետևանքներին: Այս որոշման շրջանակներում ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են ենթարկվել գանձման գործընթացի, որի մանրամասները կդիտարկենք ստորև:
Որոշման նշանակությունը և կիրառումը
Այս որոշումը նախատեսում է գործընթաց, որի միջոցով պետական իշխանությունները կարող են հարկային պարտավորությունները գանձել ֆիզիկական անձանցից, որոնք չեն կատարել իրենց պարտավորությունները: Որոշումն ուժի մեջ է մտնում 12.01.2024 թվականից և առնչվում է այն անձանց, որոնք ունեն վճարման հատուկ ժամկետ:
- Դեպի վճարում: Որոշումը նախատեսում է քայլ առ քայլ գործընթաց հանձնելու համար, որը սկսվում է հարկային պարտավորությունների նվազումից:
- Անձնային տվյալներ: Այդ որոշմամբ պահանջվում է տրամադրել անձի անունը, ազգանունը, ծննդյան ամսաթիվը, անձնագրի տվյալները և հարկային համարը:
Դպրոցականի նշանակությունը և նրա տարբերությունը մյուս փաստաթղթերից
14-Ա որոշումը առանձնանում է մյուս վարչական փաստաթղթերից, որոնք նույնպես վերաբերվում են հարկային պարտավորություններին: Օրինակ, այն համեմատած է հարկային հաշվետվությունների կամ հարկային հայտարարությունների հետ, որոնք բացարձակապես տարբեր նպատակներ ունեն:
- Հարկային հաշվետվություններ: Դրանք վերաբերում են հարկերի հաշվետվության գործընթացին, մինչդեռ 14-Ա որոշումը ուղղված է փաստացի պարտավորությունների գանձմանը:
- Ծանուցումներ: Այլ փաստաթղթեր կարող են լինել նախօրոք տեղեկացնող, մինչդեռ այս որոշումը նախատեսում է արդեն իսկ պարտավորությունները չկատարած անձանց:
Նախապատրաստում և լրացում
Նախապատրաստման փուլում հարկավոր է հավաքել բոլոր համապատասխան փաստաթղթերը, որոնք կպարզեն անձի պարտավորությունները: Դրանք ներառում են:
- ՀՀ ՊԵԿ տրամադրած հարկային տեղեկանքերը:
- Ձեր անձնական տվյալների հաստատում:
- Հարկային պարտավորության վերաբերյալ այն փաստաթղթերը, որոնք հաստատում են գումարների չվճարման իրականությունը:
Ֆորման լրացնելու գործընթացը պետք է իրականացվի ուշադիր, քանի որ սխալները կարող են հանգեցնել լրացուցիչ դժվարությունների:
Առանցքային քայլեր՝ դիմելիս
Դիմելու գործընթացը ընդգրկում է մի քանի հիմնական փուլեր:
- Գրանցում: Որպես առաջին քայլ, հարկավոր է գրանցվել ՀՀ ՊԵԿ-ի էլեկտրոնային ծառայությունում:
- Ֆորմայի լրացում: Լրացվող ոլորտները պետք է լինի ճշգրիտ և ամբողջական:
- Ամսաթիվ սահմանում: Կողմնակի ընկերության կողմից առաջարկվող ժամկետները պետք է պահպանվեն:
- Հաստատում: Դիմումը պետք է հավաստագրվի էլեկտրոնային ստորագրությամբ:
Որպես օրինակ՝ 14-Ա որոշման կետերը
Որոշման մեջ ներառված են հետևյալ հիմնական կետերը:
| Կետ | Նկարագրություն |
|---|---|
| Հարկային պարտավորության վերաբերող տեղեկություններ | Հարկային պարտավորությունը, ժամկետը և չկատարած վճարումները: |
| Դիմողի անձնական տվյալներ | Անուն, ազգանուն, անձնագիր, հարկային համարը: |
| Հատուկ պայմաններ | Հարկային պարտավորությունների առնչությամբ որևէ հատուկ պայմանների նշում: |
Որոշման քննական փուլը
Հարկային պարտավորության գանձման գործընթացը ներառում է նաև որոշման քննական փուլը, որտեղ որոշումը կարող է ենթարկվել քննության:
- Դիմումի ընդունում: Մինչև համապատասխան սույն որոշման ընդունումը, դիմումը պետք է ստացվի ՀՀ ՊԵԿ-ից:
- Քննություն: Աշխատակիցները պետք է պատրաստեն ակտ, որտեղ կարձանագրվի դիմողի պարտավորության առկայությունը:
- Նոր որոշում: Այլ որոշումներ կարող են լինել, եթե դիմողը ներկայացնի լրացուցիչ փաստաթղթեր:
Ինչ անել մերժման դեպքում
Եթե դիմումն ընկնում է մերժման արդյունքում, դիմողը կարող է կատարել հետևյալ քայլերը:
- Նախկինումը պետք է ուսումնասիրել և պարզել մերժման պատճառները:
- Ներկայացնել լրացուցիչ փաստաթղթեր, որոնք կարող են փոխել որոշման ընթացքը:
- Հնարավորության դեպքում դիմել դատարան՝ հակառակ որոշման դեմ:
Ավարտական գործընթաց և հետևանքներ
Սույն որոշման ընդունման դեպքում, հարկավոր է հետևել ժամանակացույցին, որը կարող է փոփոխվել:
- Ժամկետներ: Վճարումներ պետք է կատարվել մինչև սահմանված ժամկետ:
- Հետևանքներ: Չկատարված վճարումները կարող են հանգեցնել վարչական պատասխանատվության:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 14-Ա «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է մանրամասն գործընթացներ, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման համար: Այդ գործընթացները ներառում են տվյալների հավաքագրում, պարտավորությունների ճշգրտում, տեղեկությունների տրամադրում հարկ վճարողին և անհրաժեշտության դեպքում հանդիպումներ կազմակերպելու հնարավորությունները:
Հարկային պարտավորությունների գանձման առաջին քայլը այն է, երբ ՀՀ ՊԵԿ-ը, հիմնվելով հարկային ստուգումների արդյունքների վրա, կազմում է համապատասխան հայտարարություն կամ որոշում, որը պետք է տրամադրվի սուբյեկտին: Այս որոշման հիմքում կարող են լինել տարբեր հիմքեր, այդ թվում՝ հարկային օրենսգրքի կետերի խախտումը, հարկային հաշվետվությունների չստացվելը կամ տրամադրված տեղեկությունների的不完整性:
Հարկ վճարողը պարտավոր է ստանալ այս որոշումը անձամբ կամ էլեկտրոնային եղանակով: Հարկային պարտավորությունների գանձման գործընթացը նախատեսում է նաև վճարման ժամկետների և նոտա-կանոնների ճշգրտումներ, որոնց մասին հարկ վճարողը տեղեկացվում է համապատասխան գրությամբ կամ հաղորդագրությամբ:
Դատարանային հայցերի ընթացակարգը
Եթե հարկ վճարողը չի համաձայնվում 14-Ա որոշման մեջ սահմանված չափանիշների հետ, նա ունի իրավական հնարավորություն դիմելու դատարան: Դատարանային հայցը կարող է ներկայացվել վարչական դատավարության հիման վրա, որը կարգավորվում է ՀՀ վարչական դատավարության օրենսդրությամբ:
Դատարանային հայց ներկայացնելու համար հարկ վճարողը պետք է նախապես կատարի որոշակի քայլեր, ինչպիսիք են՝ դիմումի գրանցում դատարանում, հայցի գումարային չափի սահմանում և անհրաժեշտ փաստաթղթերի հավաքագրման գործընթացը: Հարկ վճարողը պետք է ներկայացնի բոլոր անհրաժեշտ ապացույցները, որոնք կավելացնեն իր դիրքորոշումը, և հիմնավորեն, թե ինչու է նա հակառակվում 14-Ա որոշմանը:
Դատարանային վարույթները, ինչպես կանոնավոր կերպով, ենթակա են ժամկետների, որոնց ընթացքում հարկ վճարողը պետք է ներկայացնի իր հայցը: Այս ժամկետները հստակեցվում են ՀՀ վարչական դատավարության օրենսգրքում և կախված են գործի առանձնահատկություններից:
Էլեկտրոնային համակարգերի օգտագործումը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ը շարունակում է ակտիվորեն զարգացնել էլեկտրոնային ծառայություններ, որոնք մեծացնում են գործընթացի արդյունավետությունը և թափանցիկությունը: 14-Ա որոշման արդյունքում հարկ վճարողը կարող է օգտվել էլեկտրոնային համակարգերից՝ իր պարտավորությունները հետևելու, վճարումների կատարելու և կասկածների դեպքում հարցումներ ներկայացնելու համար:
Առաջնային նպատակն է նվազեցնել վարչական բեռը և խթանել թափանցիկությունը՝ շնորհիվ առցանց платформաների: Հարկ վճարողը կարող է մուտք գործել իր անձնական հաշիվը ՀՀ ՊԵԿ էլեկտրոնային համակարգում՝ անձնագրի թվային վավերացման միջոցով, և տեսնել իր հարկային պարտավորությունները, ինչպես նաև՝ դրանց սահմանված ժամկետները:
Կառավարությունը խեցու ցուցադրություն է կատարում, որպեսզի քաղաքացիները կարողանան ավելի հեշտությամբ հասնել մաքսային և հարկային ծառայություններին, ինչը կնպաստի նաև տնտեսության աճին և քաղաքացիների վստահության բարձրացմանը պետական մարմինների նկատմամբ: