Ռազմավարական կարևորություն և նպատակ
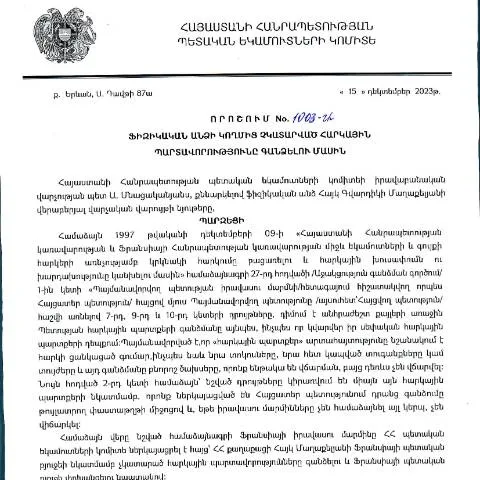
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2023 թվականի դեկտեմբերի 15-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1003-Ա որոշումը, նպատակ ունի կարգավորել այն իրավահարաբերությունները, որոնք կապված են ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման հետ։ Այս որոշումը խթան է հանդիսանում հարկային սկանդալների կանխարգելման և ֆինանսական զեկույցների ամրապնդման համար, նպաստելով համայնքի սոցիալական անվտանգությանը և պետական բյուջեի համալրմանը։
Փաստաթղթի պատմություն և կարգավորող շրջանակ
Այս որոշումը ընդունվել է ՀՀ օրենքներին համապատասխան, մասնավորապես՝ ՀՀ վարչական գործընթացների օրենսգիրք (HO-139-N, 2025-ին փոփոխված) և հիմնված է 1997 թվականի հարկային օրենսդրության հիմքերի վրա։ Որոշման ընդունումը պայմանավորված է հարկային պարտավորությունների աճով, ինչը արտահայտվում է տարբեր ոլորտներում՝ ինչպես տնտեսության մեջ, այնպես էլ անհատների ֆինանսական պարտավորությունների համար։
Հարկային պարտավորությունների աճի հետևանքները
- Հարկային եկամուտների նվազում պետական բյուջեում։
- Խնդիրներ վարկերի և ֆինանսական աջակցություն ստանալու ժամանակ։
- Անձանց ֆինանսական վիճակի վատացում։
Որոշման կիրառման շրջանակը և արդյունավետությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը նախատեսում է մի շարք գործընթացներ, որոնց միջոցով պետական մարմինները կարող են ավելի արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը։ Որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր պարտավոր են կատարել իրենց հարկային պարտավորությունները, և նախատեսում է համապատասխան վարչական քայլեր՝ գանձման գործընթացը արագացնելու և պարզեցնելու համար։
Գործընթացի փուլեր
- Ելքային տեղեկատվության հավաքագրում: ՊԵԿ-ը հավաքում է տվյալներ պարտավորությունների մասին։
- Հիմնավորմամբ դիմում: Դիմումներ ներկայացնելը արվում է առցանց համակարգերի միջոցով։
- Վերլուծություն և գնահատում: Հարկային պարտավորությունների վերլուծություն։
- Ներդրումների խթանում: Առաջարկներ մշակում հնարավոր լուծումների վերաբերյալ:
Դիմումի կառուցվածքը և լրացման հրահանգները
Դիմումը, որը պետք է լրացվի, պետք է պարունակի հետևյալ տեղեկությունները՝
- Հասցե և լրացման ամսաթիվ։
- Ֆիզիկական անձի փաստաթղթերի տվյալներ (անձնագիր, ՀԾՀ)։
- Շահառուի ֆինանսական վիճակի նկարագրություն։
- Հարկային պարտավորությունների տեսակը և չափը։
Այն լրացնելու գործընթացը պահանջում է նաև համապատասխան ապացույցներ, որոնք կարող են ներառել՝
- Հարկային հաշվետվություններ։
- Հաշվետվություններ վերջնական պարտավորությունների մասին։
- Հաստատող փաստաթղթեր, որոնք վկայում են մուտքի և ելքի մասին։
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը կարող է ներկայացվել համացանցային մոտեցումներով, մասնավորապես՝ ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով։ Սա թույլ է տալիս նվազեցնել մարդկային սխալների և երկար սպասումների ռիսկը։
Դիմումը պետք է ներկայացնել ոչ ուշ, քան 30 օրից հետո, երբ ստացվել է համապատասխան ծանուցումը։ Եթե դիմումն ընդունված է, ապա պետությունը պարտավոր է հայտնել դիմողի մասին համապատասխան տեղեկություններ՝ մինչև 14 օր:
Ծանուցումների համակարգը
Ծանուցումները կարող են ուղարկվել հետևյալ ձևերով՝
- Էլեկտրոնային փոստով։
- Հեռախոսազանգերի միջոցով։
- Տեղական գրասենյակների միջոցով՝ անձամբ։
Հնարավոր խնդիրներ և լուծումներ
Որպեսզի դիմումը հաջողությամբ մշակվի, հարկադիր է հետևել բոլոր ցուցումներին։ Եթե դիմումը մերժվում է, դիմողը կարող է դիմել վերաքննիչ մարմնի՝ ներկայացնելով լրացուցիչ փաստաթղթեր կամ հիմնավորումներ։
Հաճախակի խնդիրների վիճակագրություն
| Զեկույց | Աշխատանքային ժամ | Խնդիրների թիվ |
|---|---|---|
| Հակասություններ փաստաթղթերում | 10 | 24 |
| Դիմումի ուշացման ժամանակահատված | 15 | 30 |
| Հարկային պարտավորությունների մերժման պատճառ | 5 | 12 |
Դիմողի իրավունքներն ու պարտականությունները
Դիմողը իրավունք ունի ստանալ ամբողջական տեղեկատվություն դիմումի ընթացքի մասին, բացի այդ, պարտավոր է կրել իր հարկային պարտավորությունների հետևանքները:
Այս որոշման իրականացման ընթացքում հարկադիր է ապահովել տեղեկությունների պաշտպանությունը և գաղտնիությունը:
Ֆինանսական ազդեցություն և ապագա ծրագրեր
Այս որոշման ընդունմամբ, ակնկալվում է, որ պետական բյուջեի եկամուտները կավելանան, իսկ վարչական գործընթացները կկարճանան։ Սա միտված է ստեղծելու բարենպաստ պայմաններ ինչպես պետության, այնպես էլ քաղաքացիների համար:
Ֆինանսական հաշվետվություններ
- 2022 թվականի եկամուտների աճ՝ 15%: ՊԵԿ-ի կողմից հաշվետվություններում արձանագրված են եկամուտների աճեր:
- 2023 թվականի կանխատեսումներ: Առաջարկվում է 10% աճ՝ շնորհիվ նոր հարկային քաղաքականության:
Քաղաքացիական իրավունքների պաշտպանի՝ հարկային պարտավորությունների գանձման գործընթացում ներգրավվածությունը
Հայաստանում հարկային պարտավորությունների կատարումը կարևորագույն քայլերից մեկն է, որի նպատակն է ապահովել պետական բյուջեի ֆինանսական կայունությունը։ Դրա հետ միասին, հարկային պարտավորությունների գանձման գործընթացներում հաճախ կարող են առկա լինել կոնֆլիկտներ և իրավաբանական հարցեր, որոնք կարող են պահանջել քաղաքացիական իրավունքների պաշտպանի ներգրավվածությունը։ Հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր եղանակներով, և իրավաբանական վարչությունը կարող է հանդես գալ որպես կամուրջ հարկատուների և պետական համակարգի միջև։
Կառավարության որոշումները, ներառյալ 1003-Ա որոշումը, վերահսկում են, թե ինչպես է հարկային մարմինը իրականացնելու հարկային պարտավորությունների գանձման գործընթացը։ Այս փաստաթղթերը խիստ կարևոր են ոչ միայն պետության, այլև հարկատուների համար, քանի որ դրանք կարող են ավելացնել կամ նվազեցնել հարկատուի պատասխանատվությունը։ Քաղաքացիական իրավունքների պաշտպանը պետք է ուշադիր լինի, որպեսզի հարկատուները չունենան անհարկի պատժամիջոցներ ու պահպանվեն նրանց իրավունքները՝ արդյունավետ ճանաչելու և պաշտպանելու իրենց շահերը։
Իրավական ընթացակարգեր և հարկային պարտավորությունների խախտումների դեպքերը
Հարկային պարտավորությունների գանձման գործընթացները կարող են ներառել բազմաթիվ իրավական ընթացակարգեր, որոնք տարբերակվում են կախված պարտավորության բնույթից և հարկային մարմնի կողմից թեկնածուի նկատմամբ կիրառվող գործողություններից։ 1003-Ա որոշման շրջանակներում հարկային մարմինը կարող է նախաձեռնել հարկ վճարողի նկատմամբ հարկային պարտավորությունների կատարումը, որի արդյունքում կարող են լինել տարբեր քայլեր, օրինակ՝ պարտադիր կատարողական գործողություններ, տուգանքներ, կամ հարկային պարտավորությունների գանձման դիմում դատարան ներկայացնելու գործընթացներ։
Այսպիսով, հարկային պարտավորությունների խախտումներն ու դրանց նկատմամբ պատժամիջոցները կարող են հանգեցնել մեծ ֆինանսական վնասների և իրավական խնդիրների։ Հարկային վարչության կողմից իրականացվող որոշումները, օրինակ՝ 1003-Ա, կարևոր են ոչ միայն հարկային պարտավորությունների կատարումը, այլև հարկային իրավունքի իրավունքների պաշտպանությունը։ Քաղաքացիները պարտավոր են ուշադիր հետևել իրենց հարկային պարտավորություններին և, անհրաժեշտության դեպքում, դիմել իրավաբանական օգնության։
Էլեկտրոնային ծառայությունների ներգրավվածությունը հարկային պարտավորությունների կատարմամբ
Հարկային պարտավորությունների կատարման գործընթացներում էլեկտրոնային ծառայությունները մեծ դեր ունեն։ Հայաստանի Հանրապետությունում՝ ՀՀ ՊԵԿ-ը մշտապես աշխատանքներ իրականացնում է հարկային գործընթացների բարելավման ուղղությամբ, որը ներառում է էլեկտրոնային ստորագրման և անձնական համարը կիրառելը, ինչը հնարավորություն է տալիս քաղաքացիներին առավել արագ և արդյունավետ կերպով կատարել իրենց հարկային պարտավորությունները։
1003-Ա որոշման շրջանակներում հարկային մարմինը կարող է կիրառել էլեկտրոնային կարգավորումներ, որոնք թույլ են տալիս հարկատուներին ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների վերաբերյալ՝ ներբեռնելով համապատասխան PDF ձևերը և լրացնելով դրանք առցանց։ Սա նվազեցնում է վարչական ծանրաբեռնվածությունը և արագացնում է հարկային պարտավորությունների կատարման ընթացքը։
Բացի այդ, քաղաքացիները կարող են օգտվել QR կոդերից և 16-համիշակներից՝ իրենց հարկային պատմությունը ստուգելու համար։ Էլեկտրոնային ծառայությունների կիրառումը ոչ միայն նպաստում է թափանցիկության բարձրացմանը, այլև նվազեցնում է կոռուպցիայի ռիսկերը՝ թույլ տալով հարկ վճարողներին վերահսկել իրենց իրավունքները և պարտականությունները։