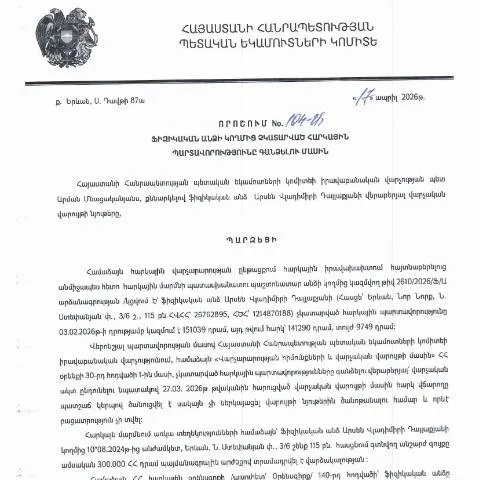
Հարկային պարտավորություններն ու դրանց կատարելությունը
Երբ քննարկվում են ֆիզիկական անձի հարկային պարտավորությունները, կարևոր է հասկանալ դրանց տեսակները և դրանց կատարման գործընթացը: Հայստանում, հարկային պարտավորությունները կարող են լինել տարբեր ձևերի՝ եկամտային հարկ, ավելացված արժեքի հարկ (ԱՎՀ) և այլ հարկեր, որոնք ենթակա են վճարման:
Ֆիզիկական անձինք, ովքեր ստանում են եկամուտ, պետք է տեղեկացված լինեն, որ հարկային պարտավորությունները պետք է կատարվեն օրենքով սահմանված ժամկետում: Հարկային վարչությունը հետևում է, որ հարկային վճարումները կատարվեն, իսկ չկատարելու դեպքում կարող են կիրառվել վարչական և ֆինանսական պատիժներ:
Արդյունքում, հարկային պարտավորությունների կատարումը կարևոր է ոչ միայն պետության, այլ նաև քաղաքացիների համար, քանի որ այն անմիջական ազդեցություն ունի հասարակական ծառայությունների տրամադրման վրա:
ՀՀ ՊԵԿ որոշումը և դրա հետևանքները
Պետական եկամուտների կոմիտեի (ՊԵԿ) կողմից կայացված 104-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ստեղծում է իրավաբանական հիմքեր՝ պարտավորությունների կատարումը պահանջելու համար: Որոշումի հրապարակումից հետո՝ 19․05․2026թ., սկսվում են ընթացակարգեր, որոնք կարող են անդրադառնալ ոչ միայն պարտավոր անձի, այլև նրա ընտանիքի անդամների իրավունքներին:
Հարկային պարտավորությունների գանձումը կարող է տեղի ունենալ վարկային միջոցների միջոցով կամ այլ ճանապարհներով, որոնք սահմանվում են օրենքով: ՊԵԿ-ը կարող է կիրառել հարկային պարտավորությունների գանձման տարբեր մեխանիզմներ՝ սկսած անհատական ծանուցումներից մինչև հաշվապահական գրառումների բլոկավորման:
Իրավաբանական անձինք, ովքեր վարձակալություն են տալիս կամ գնում են ծառայություններ, պետք է ուշադիր հետևեն իրենց հարկային պարտավորություններին, քանի որ որևէ անուշադրության դեպքում կարող են հանդիպել ֆինանսական ֆինանսական դժվարությունների:
Հարկային պարտավորությունների կատարումը և դրա վերահսկումը
ՀՀ ՊԵԿ-ը ակտիվորեն վերահսկում է ֆիզիկական անձանց կատարած հարկային պարտավորությունները՝ օգտագործելով ժամանակակից տեխնոլոգիաներ և համակարգեր: Այս վերահսկումը չի սահմանափակվում միայն պարտավորությունները վերահսկողությամբ, այլ նաև հարկային համապատասխանության գնահատմամբ:
Հարկային մարմինները կարող են կիրառել տեղեկատվական տեխնոլոգիաներ՝ հարկային պարտավորությունների կատարումը հետևելու համար: Օրինակ, յուրաքանչյուր ֆիզիկական անձ՝ ունենալով անձնագիր և նույնականացման քարտ, կարող է առցանց ստանալ տեղեկություններ իր հարկային պարտավորությունների մասին:
Դրա համար հարկ է մուտք գործել ՊԵԿ-ի պաշտոնական կայք և օգտագործել հասանելի ծառայությունները: Ավելին, յուրաքանչյուր անձ կարող է ստանալ էլեկտրոնային ծանուցումներ՝ պարտավորությունների կատարման ժամկետների մասին, ինչը կարևոր դեր է խաղում ֆինանսական ծրագրավորման մեջ: