Արձանագրություն. Ինչպես հարկային պարտավորությունները չեն կատարվում
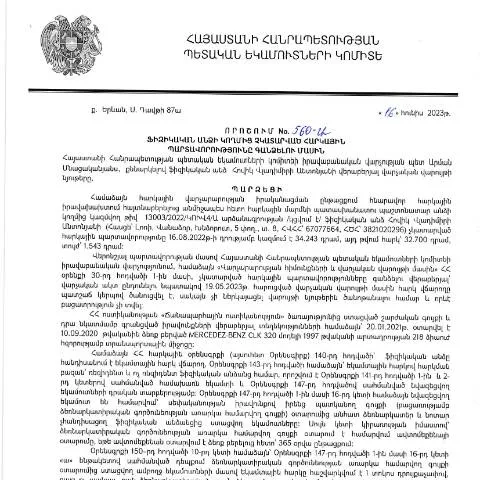
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից հունիսի 16-ին ընդունված 560-Ա որոշումը ապահովում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման մեթոդաբանությունը: Այս որոշումը նպատակ ունի ապահովել հարկային դաշտում կարգապահություն, ինչպես նաև ծանոթացնել քաղաքացիներին նրանց իրավունքներին ու պարտականություններին:
Միջոցառումների ժամանակացույցը
Դիտարկենք որոշման ընդունման եւ դրա կիրառման ժամանակացույցը:
- 2023 թվականի հունիսի 16: Առաջին փուլ՝ որոշման ընդունում:
- 2023 թվականի օգոստոսի 2: Որոշման հրապարակում ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ուղիղ 30 օր: Նշված ժամկետում ֆիզիկական անձինք պետք է կատարեն վճարումները:
Որպեսզի բացասական հետեւանքներ չհայտնվեն
Եթե ֆիզիկական անձը չկատարի հարկային պարտավորությունները, ապա կարող են կիրառվել վարչական պատժամիջոցներ: Քաղաքացիները պետք է ուշադրություն դարձնեն իրենց պարտավորություններին, իսկ במקרה խնդիրների՝ դիմեն մասնագետների:
Անհրաժեշտ փաստաթղթերը և գործընթացը
Քաղաքացիները պետք է ներկայացնեն հետևյալ փաստաթղթերը.
- Հարկային հաշվետվություն (հարկային պարտավորությունների մասին):
- Հարկային մարմնի դիմումը, որտեղ նշվում են ունենալու բոլոր մանրամասները:
Ինչպես լրացնել համապատասխան փաստաթուղթը
Հարկային մարմնի դիմումը կազմելու համար անհրաժեշտ է հետևել որոշակի կանոններին:
- Առաջին հերթին, պետք է նշել անձի անունը, ազգանունը եւ ազգությունն:
- Հարկային համարը (ՀՎՀՀ):
- Հարկային պարտականությունները, որոնք չեն կատարվել, եւ դրանց չափը:
Գումարային արտահայտությունները
Հարկային պարտավորությունների գումարը պետք է ներկայացվի ՀՀ դրամով (AMD): Սրանք պետք է համապատասխանեն ՀՀ օրենսդրությանը:
Դիմումի ներկայացման եղանակները
Դիմումը կարելի է ներկայացնել տարբեր եղանակներով:
| Եղանակ | Դիմումի ներկայացման վայր |
|---|---|
| Ինտերնետային հարթակ | ՀՀ ՊԵԿ պաշտոնական կայք |
| Գրավոր դիմում | Հարկային մարմնի գրասենյակ |
Դիմումը վերացնելու կամ շտկելու ընթացակարգը
Եթե քաղաքացու դիմումը մերժվում է կամ մուտքագրի սխալ է տեղի ունենում, նա իրավունք ունի շտկումներ կատարելու:
- Ցանկալի է դիմել 5 օրվա ընթացքում:
- Բոլոր փաստաթղթերը պետք է ներկայացվեն կրկին:
Պատասխանատվության վերացում
Եթե քաղաքացին ապացուցի, որ հարկային պարտավորությունները չեն կատարվել որոշակի հանգամանքներից ելնելով, ապա կարող է ստանալ պատասխանատվությունից ազատում:
Մասնագիտական խորհրդատվություն
Որպեսզի ավելի հեշտ լինի դիմումը նախապատրաստել, քաղաքացիները կարող են դիմել իրավաբանների, հարկային մասնագետների կամ միջազգային կազմակերպությունների:
Ուղիղ կապ
Հարցերի դեպքում քաղաքացիները կարող են կապ հաստատել ՀՀ ՊԵԿ հետ,ՙ խոսակցելով իրավաբանական վարչության մասնագետների հետ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացրած 560-Ա որոշումն սահմանում է այն հիմնախնդիրները, որոնք կապված են ֆիզիկական անձի հարկային պարտավորությունների չկատարման հետ։ Հարկային պարտավորությունների գանձման գործընթացը ներառում է մի շարք վարչական քայլեր, որոնց շրջանակներում հարկ վճարող անձը կարող է ենթարկվել տարբեր կարգապահական միջոցների։ Գանձման գործընթացը սկսվում է այն դեպքում, երբ որոշվում է, որ հարկ վճարողը չի կատարել իր պարտավորությունները՝ ըստ ՀՀ հարկ법ի պահանջների։
Այս որոշման կիրառումը ենթադրում է հարկային պարտավորությունների բացահայտում, ինչը կարող է տեղի ունենալ հարկային օրենսդրությամբ նախատեսված ստուգումների միջոցով։ Նման ստուգումների արդյունքում այն անձինք, ովքեր չեն կատարել իրենց պարտավորությունները, կարող են ստանալ պաշտոնական ծանուցումներ, որոնք կանչում են նրանց հարկային պարտավորությունները կատարելու։
Գանձման գործընթացի իրավական հիմքը
560-Ա որոշման իրավական հիմքը կառուցված է ՀՀ հարկային օրենսդրության վրա, որտեղ նշվում են հարկային պարտականությունները, դրանց կատարման պարտադիր լինելը, ինչպես նաև պատիժները, որոնք կարող են կիրառվել պարտավորությունները չկատարելու դեպքում։ ՀՀ վարչական գործընթացների օրենսգրքի համաձայն, հարկ վճարող անձը իրավունք ունի պաշտպանվելու և ներկայացնելու իր դիրքորոշումը՝ վարչական մարմինների կողմից ձեռնարկված միջոցների նկատմամբ։
Այս ընթացքում կարևորագույն դեր է խաղում նաև հարկային մարմինների կողմից իրականացվող տեղեկատվության հավաքագրման գործընթացը, որը վերաբերում է պարունակվող տվյալներին՝ ինչպես հարկային պարտականությունների, այնպես էլ ֆիզիկական անձի ֆինանսական վիճակի վերաբերյալ։ Նման տեղեկատվությունը թույլ է տալիս գնահատել, թե որքան արդյունավետ են հարկ վճարողները կատարում իրենց պարտադրանքները և ինչ միջոցներ պետք է ձեռնարկվեն՝ պարտավորությունները կատարվելու համար։
Հարկային պարտավորությունների գանձման ենթակա անձանց իրավունքները և պարտականությունները
Հարկային պարտավորությունների գանձման գործընթացում հատկապես կարևոր է ֆիզիկական անձանց իրավունքների և պարտականությունների ճանաչումը։ Ֆիզիկական անձը՝ որպես հարկ վճարող, ունի իրավունք ներկայացնել իր զգացումները, վիճակագրությունը, ինչպես նաև փաստացի ու իրավական հիմնավորումները, ինչը կարող է ազդել նրա նկատմամբ կիրառվող վարչական միջոցների վրա։
Մյուս կողմից, այս գործընթացի ընթացքում հարկ վճարողը պարտավոր է ապահովել իր հարկային պարտավորվածությունների կատարումը, ինչպես նաև համագործակցել հարկային մարմինների հետ՝ շտկելու ցանկացած խնդիր, որը կարող է առաջանալ։ Նրա աչքի առաջ կանգնած է նաև որոշակի ժամանակահատվածում իրականացվող վարչական ընթացակարգերի արդյունավետությունն ու նրանց հետևանքները։ Հարկային մարմինները պարտավոր են ապահովել, որ բոլոր վարչական գործընթացները իրականացվեն օրենքի շրջանակներում, իսկ հարկ վճարողին տրամադրվեն բոլոր անհրաժեշտ տեղեկությունները, որոնք կօգնեն նրան հասկանալ իր իրավունքներն ու պարտականությունները։