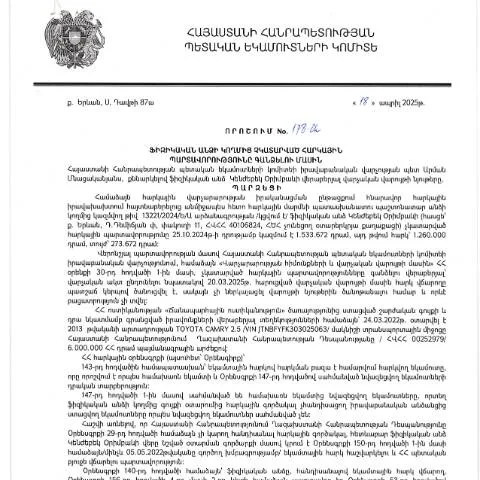
Դիմումը՝ հարկային պարտավորությունների մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.04.2025թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 178-Ա որոշումը հանդես է գալիս որպես կարևոր փաստաթուղթ, որը սահմանում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը։ Այս որոշումը վերաբերում է այն դեպքերին, երբ հարկատուները չեն կատարել իրենց հարկային պարտավորությունները, և դրա նպատակն է ապահովել հարկային համակարգի արդյունավետությունը:
Ովքեր են ներկայացնում դիմումը
Այս դիմումը ներկայացնում են այն ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Պետք է նկատել, որ որոշակի բացառություններ կարող են լինել, օրինակ՝ մնարիների կողմից, որոնք կունենան այլ համակարգային պարտավորություններ։ Այս դիմումը վերաբերում է նաև այն քաղաքացիներին, ովքեր ունեն ֆինանսական դժվարություններ և չեն կարողացել կատարել իրենց պարտավորությունները ժամանակին:
Գլխավոր կատեգորիաները
- Դիմողներ՝ առանձին քաղաքացիներ
- Այն քաղաքացիները, ովքեր ապրում են արտերկրում
- Այդ քաղաքացիական իրավունքներն ունեցող անձինք, որոնք չունեն մշտական բնակության վայրը
Դիմումի լրացման գործընթացը
Դիմումը լրացնելու համար հարկավոր է հետևել որոշակի քայլերի, որոնք ապահովում են ըստ պահանջների ճիշտ լրացում։ Դիմումը կարող է լինել առցանց կամ գրավոր ձևաչափով:
Առցանց դիմումի լրացում
- Գրանցվել ՀՀ ՊԵԿ էլեկտրոնային ծառայության համակարգում:
- Ընտրել «Հարկային պարտավորություններ» բաժինը:
- Լրացնել պահանջվող դաշտերը, ներառյալ անձնային տվյալները, հարկային պարտավորությունների մանրամասները:
- Հաստատել դիմումը էլեկտրոնային ստորագրությամբ:
Գրավոր դիմումի լրացում
Գրավոր դիմումը ներկայացվում է հարկային գրասենյակում, որտեղ անհրաժեշտ է լրացնել բոլոր պահանջվող դաշտերը, ներկայացնել անձնագիր և հարկային կտրոն:
Դիմումը ներկայացնելու եղանակները
Դիմումը կարելի է ներկայացնել տարբեր եղանակներով, որոնք ունեն իրենց առանձնահատկությունները:
| Եղանակ | Առավելություններ | Խոչընդոտներ |
|---|---|---|
| Առցանց | Ավելին արագ, մատչելի բոլոր ժամերին | Պետք է ունենալ էլեկտրոնային ստորագրություն՝ հաստատման համար |
| Գրավոր | Ոչ բոլորի համար անհրաժեշտ տեխնոլոգիական գիտելիքներ | Ավելի երկար ժամանակ, անհրաժեշտ է այց կատարել հարկային գրասենյակ |
Ամսաթվերի և ժամկետների նշանակություն
Դիմումը պետք է ներկայացնել առավելագույնը 30 օրվա ընթացքում այն պահից, երբ հարկային պարտավորությունը չի կատարվել։ Այս ժամկետը խախտելու դեպքում կարող են առաջանալ ֆինանսական պատիժներ:
Հարկային պարտավորությունները
Դիմումի ընդունվելուց հետո հարկային մարմինը պարտավոր է ստուգել ներկայացված տեղեկությունները և որոշել խախտման առկայությունը։ Եթե հաստատվեն խախտումներ, ապա կարող են կիրառվել տարբեր պատիժներ՝ կախված իրավիճակից:
Ամփոփել ընթացակարգը
Քայլ առ քայլ ընթացակարգ՝ դիմումը ներկայացնելուց մինչև հարկային պարտավորությունների կատարման գործընթացը ներառում է հետևյալ փուլերը:
- Դիմումը ներկայացնել
- Հարկային մարմնի հաստատման գործընթաց
- Ուսումնասիրում, որը ներառում է տեղեկությունների վերլուծություն
- Դիմողին ծանուցում տալու փուլը
Փաստաթղթերի պահանջները
Դիմելու համար անհրաժեշտ կլինի ներկայացնել տարբեր փաստաթղթեր, որոնք կարող են ներառել հետևյալը:
Հիմնական փաստաթղթերի ցանկը
- Մասնակցողի անձնագիր
- Հարկային պարտավորություների վերաբերյալ տեղեկանք
- Նախորդ տարիների հարկային հայտարարագրեր, եթե առկա են
Հարկային պարտավորությունների չկատարելու հետևանքները
Եթե դիմողը չկատարի իր հարկային պարտավորությունները, ապա կարող են առաջանալ հետևյալ հետևանքները:
- Ֆինանսական տուգանքներ
- Հարկային պարտավորությունների ավելացում
- Որպեսզի կարողության կորուստները սահմանափակվեն
Գործընկեր կառույցների և աջակցություն
Եթե դիմողը դժվարություններ ունենա դիմումի լրացման կամ ներկայացման դեպքում, կարող է դիմել մասնագիտական աջակցության:
- Հարկային խորհրդատուներ
- Գործունեության կազմակերպություններ
- Քաղաքացիների իրավունքների պաշտպանություն իրականացնող մարմիններ
Նորությունների և փոփոխությունների մշտական հետևում
Քանի որ հարկային օրենսդրությունն ու կարգավորումները մշտապես փոփոխվում են, խորհուրդ է տրվում հետևել ՀՀ ՊԵԿ պաշտոնական կայքին՝ ցանկացած նոր տեղեկությունների և փոփոխությունների համար:
Վերջնական քայլեր
Դիմելու գործընթացը կարող է լինել բարդ, սակայն այն անհրաժեշտ է, որպեսզի յուրաքանչյուր քաղաքացի կատարի իր պարտավորությունները և խուսափի դժնդակ հետևանքներից:
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 178-Ա որոշումը ընդգծում է հարկային պարտավորությունների կատարումը որպես յուրաքանչյուր քաղաքացու պարտականություն: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական պատժամիջոցների և իրավաբանական հետևանքների: Այն կարևոր է հասկանալ, որ յուրաքանչյուր ֆիզիկական անձ պետք է պաշտոնապես հայտարարի իր եկամուտները և կատարի համապատասխան հարկային վճարումներ՝ հիմնվելով ՀՀ գործող հարկային օրենսդրության վրա:
Հարկային պարտավորությունների կատարումը պատասխանատվություն է, որը պահանջում է ոչ միայն տեղեկացվածություն, այլև որոշակի ծրագրային լուծումների կիրառություն: Համար 178-Ա որոշումը նաև ուշադրություն է դարձնում հարկային վարչարարության պարզեցմանն ու արդիականացմանն, ինչը հնարավորություն է տալիս քաղաքացիներին հեշտությամբ հետևել իրենց հարկային պարտավորություններին:
Էլեկտրոնային ծառայություններ և քաղաքացիների ներգրավվածությունը
Այսօր ՀՀ ՊԵԿ-ն ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունները, որոնք խթանում են քաղաքացիների ներգրավվածությունը հարկային վարչարարության մեջ: 178-Ա որոշման ընդունմամբ, կարևորվում է նաև էլեկտրոնային վճարումների համակարգի օգտագործումը, ինչը հնարավորություն է ընձեռում ֆիզիկական անձանց իրականացնել իրենց հարկային պարտավորությունները արդյունավետ և արագ: Համաձայն ՀՀ-ի վարչական գործընթացների օրենսգրքի (HO-139-N), քաղաքացիներն իրավունք ունեն օգտվել էլեկտրոնային ծառայություններից՝ իրենց շահերը ներկայացնելու և հարկային պարտավորությունները կատարելու նպատակով:
Կառավարությունը խթանում է էլեկտրոնային ստորագրությունների և անձնական համարների օգտագործումը, ինչը գործընթացը դարձնում է ավելի արագ և ապահով: Փորձարկվել են նոր համակարգեր, որոնք թույլ են տալիս քաղաքացիներին ստանալ հարկային տեղեկություններ, հետևել իրենց պարտավորություններին և իրականացնել վճարումներ՝ առանց երկար սպասելու:
Այլ երկրներում կիրառվող հարկային վարչարարության գործիքներ
178-Ա որոշումը կարելի է դիտարկել նաև համեմատական ուսումնասիրության դասընթացում այլ երկրների հարկային վարչարարության հետ: Օրինակ, որոշ զարգացած երկրներում կիրառվում են հարկային պարտավորությունների ավտոմատացված համակարգեր, որոնք ոչ միայն տրամադրում են տեղեկություններ, այլև հիշեցնում են քաղաքացիներին իրենց պարտավորությունների մասին: Այսպիսի համակարգերը կարող են նաև կանխել հարկային խախտումները:
ՀՀ ՊԵԿ-ն ուսումնասիրում է նման լուծումները, որպեսզի բարելավի իր ծառայությունները և ապահովի հարկային պարտավորությունների կատարումը: Այս համատեքստում, հարկային վարչարարության արդիականացումը, ինչպես նաև քաղաքացիների տեղեկացվածության բարձրացումը կարող է լինել արդյունավետ միջոց՝ հարկային խախտումների նվազման համար: