Դիտարկում, երբ հարկային պարտավորությունները չկատարվեցին
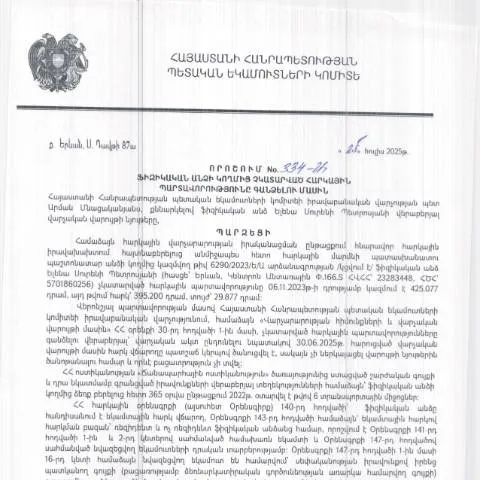
Հայաստանի Հանրապետության Կառավարության որոշմամբ, 2025 թվականի հուլիսի 25-ին, ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը (334-Ա) անդրադառնում է այն խնդիրներին, որոնք առաջանում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այս փաստաթուղթը նախատեսում է համապատասխան ընթացակարգեր, որոնք պետք է պահպանվեն հարկային պարտավորությունների կատարումը ապահովելու համար:
Քայլերը և ժամկետները. երբ ու ինչպես սկսել
Դիտարկելու համար, թե ինչ ժամանակահատվածում են իրականացվում ընթացակարգերը, կարևոր է հասկանալ, թե երբ սկսվում է այս գործընթացը:
- Դիմումը ներկայացնելու ժամկետը: Նշված որոշման հիման վրա, անհատները պարտավոր են ներկայացնել հարկային պարտավորությունների կատարումը հանձնարարող փաստաթղթերը 2025 թվականի սեպտեմբերի 2-ից հետո:
- Քայլերը ըստ ժամկետների: Անհրաժեշտ է նկատի ունենալ, որ համապատասխան դիմումները պետք է ներկայացվեն ամսական և եռամսյակային հաշվետվություններին համապատասխան:
Առաջին քայլ — փաստաթղթերի հավաքագրում
Իրականացման համար անհրաժեշտ է հավաքագրել համապատասխան փաստաթղթեր. հաճախորդը պետք է նախապատրաստի.
- Հարկային հաշվետվություններ` բոլոր տարիների համար, երբ չեն կատարվել պարտավորությունները:
- Անձնական տվյալների հաստատող փաստաթղթեր, օրինակ՝ անձնագիր:
- Հարկային պարտավորությունների վերաբերյալ գրավոր ծանուցումներ, եթե եղել են:
Ինչ է սպասվում վարչական մարմիններից
Փաստաթղթերի ներկայացումից հետո, հարկային մարմինները պարտավոր են տրամադրել համապատասխան արձագանք:
- Վարկանիշավորման գործընթաց: Վարչական մարմինները մանրամասն ուսումնասիրում են ներկայացված փաստաթղթերը, պարզելու համար, թե արդյոք պարտավորությունները կատարվել են:
- Պատասխանատվություն: Եթե պարտավորություններն իրականացված չեն, ապա կարող են կիրառվել վարչական պատասխանատվություն:
Դիմումի ընթացակարգը և վերլուծությունը
Վարելու համար պետք է ուշադրություն դարձնել դիմումի ընթացակարգի մանրամասներին:
- Շարահյուսություն: Դիմումն պետք է կազմված լինի ըստ ձևաչափի, որը սահմանված է Կառավարության որոշման կողմից:
- Բավարարման ժամկետ: Վարչական մարմինները պետք է պատասխանեն 30 աշխատանքային օրվա ընթացքում:
Հատուկ դեպքեր՝ ունակություններ և պահանջներ
Դիտարկելով վարչական գործընթացները, անհրաժեշտ է նշել, թե ինչպիսի տարբերություններ կարող են լինել տարբեր կատեգորիաների համար:
| Կատեգորիա | Հայտարարություններ | Վճարման պահանջներ |
|---|---|---|
| Ֆիզիկական անձ | Ռազմավարական պարտավորություններ | Երևակայական ժամկետով |
| Արտասահմանցի | Պետություն դիմելու պահանջ | Հարկային արտոնություններ |
| Մինոներ | Անհրաժեշտ փաստաթղթերի ներկայացում | Հարկային հաշվետվություն |
Պետք է իմանալ՝ իրավունքներ և պարտականություններ
Այս գործընթացի շրջանակներում հարկ է հասկանալ, թե ինչ իրավունքներ և պարտականություններ ունեն դիմողները:
- Իրավունքներ: Դիմողները իրավունք ունեն ստանալ տեղեկատվություն իրենց հարկային պարտավորությունների մասին:
- Պարտականություններ: Դիմողները պարտավոր են ներկայացնել ճիշտ և ամբողջական տեղեկատվություն:
Անձնական պատասխանատվություն՝ հետևանքների մասին
Եթե հարկային պարտավորությունները չկատարվեն, դիմողները կրում են պատասխանատվություն:
- Ֆինանսական հետևանքներ: Մասնավորապես, հարկային մարմինները կարող են կիրառել տուգանքներ:
- Դիմումների մերժում: Դիմումները կարող են մերժվել, եթե տրամադրված փաստաթղթերը չեն համապատասխանել պահանջներին:
Որտեղ դիմել՝ բոլոր ներքին և արտաքին հնարավորությունները
Դիմելու գործընթացը կարող է իրականացվել տարբեր մարմինների միջոցով:
- Հարկային մարմիններ: Կառավարության համապատասխան մարմինները:
- Էլեկտրոնային ծառայություններ: Անհրաժեշտ է օգտվել էլեկտրոնային ստորագրության և անձնական համարի ծառայություններից:
Վերջնական քայլեր՝ արձագանքից հետո
Դիմումն ներկայացնելուց հետո, դիմողն անհարժեշտ է հետևել ընթացքին:
- Դիտարկման գործընթաց: Անհրաժեշտ է վերաբեռնել արձագանքները և հետևել պատասխաններին:
- Հնարավորության դեպքում դիմողները կարող են դիմել լրացուցիչ տեղեկատվություն ստանալու համար:
Անդամակցություն հարկային պարտավորություններին և պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 334-Ա որոշումն ընդգծում է ֆիզիկական անձի հարկային պարտավորությունների կատարման կարևորությունը, որը ժամանակի ընթացքում կարող է հանգեցնել վարչական տուգանքների և այլ իրավական հետևանքների: Հարկային պարտավորությունները, որոնք չեն կատարվում, կարող են բերել կուտակումների և պարտքերու ձևավորման, ինչը կարող է շատ բարդացնել հարկերի վճարման գործընթացը:
Հարկային պարտավորությունները համարվում են պետական բյուջեի կարևոր բաղադրիչ, հետևաբար, յուրաքանչյուր ֆիզիկական անձին պետք է իրազեկել սեփական պարտականությունների մասին: Առանձին դեպքերում, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավաբանական ընթացակարգերի սկսմանը, ինչը պահանջում է իրավական որոշակի գիտելիքներ և աջակցություն:
Դատարանի վարույթների կարգը հարկային պարտավորությունների գանձման ընթացքում
Հարկային պարտավորությունների գանձման գործընթացը հաճախ ներառում է դատական ընթացակարգեր, որոնք կարող են իրականացվել փոխհատուցման պահանջներ ներկայացնելով: 334-Ա որոշման մեջ նշված ժամանակն ու ընթացակարգը, որով հարկային մարմինները կարող են դիմել դատարան, կարևոր են ինչպես հարկատուների, այնպես էլ հարկային մարմինների համար:
Դատական գործընթացը սկսելիս հարկային մարմինները պետք է հետևեն օրենքի պահանջներին, ներառյալ հարկ վճարողների իրավունքների պաշտպանությունն ու դատական վարույթի բացահայտությունը: Նման վարույթները կարող են զբաղեցնել բավականին շատ ժամանակ, ուստի հարկատուների համար կարևոր է հնարավորինս արագ լուծել իրենց հարկային պարտականությունները:
Հարկային պարտավորությունների ինքնակառավարման մեթոդները
Ավելի քան երբևէ, հարկատուների համար կարևոր է հասկանալ հարկային պարտավորությունների ինքնակառավարման մեթոդները, որոնք կարող են օգնել խուսափել տուգանքներից և արդիականացնել հարկային հաշվետվությունները: 334-Ա որոշման հիման վրա, հարկային մարմինները կարող են առաջարկել անհատականացված լուծումներ, որոնք արձանագրում են ֆիզիկական անձի մտադրությունները հարկային պարտավորությունները կատարելու համար:
Նման մեթոդները կարող են ներառել խոշոր հարկերի վերանայում, հարկային պարտավորությունների տեղափոխում կամ վճարման դանդաղեցում, որն էական օգուտ է տալիս նրանց, ովքեր դժվարություններ ունեն իրենց պարտավորությունները կատարելու գործում: