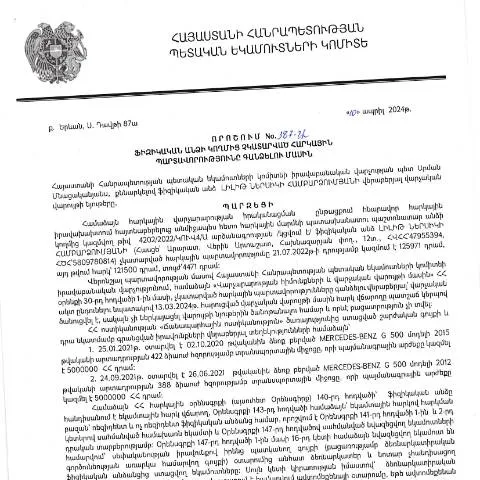
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 387-Ա որոշման նշանակությունն ու նպատակը
Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2024 թվականի մայիսի 23-ին, նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը: Այն կարևոր է այն քաղաքացիների համար, ովքեր չկարողացան կատարել իրենց հարկային պարտավորությունները, և այն պահանջում է հատուկ ուշադրություն ինչպես անձանց, այնպես էլ հարկային մարմինների կողմից:
Դեպositionի անձանց կարգն ու տեղեկություններ
Այս որոշումն ուղված է բոլոր ֆիզիկական անձանց, ովքեր ունեն կուտակված հարկային պարտավորություններ: Բացառություններ են արվում հետևյալ խմբերի համար:
- Հաշմանդամություն ունեցող անձինք, ովքեր չունեն եկամտային բազմաթիվ աղբյուրներ:
- Անհրաժեշտ պայմանները բավարարող երիտասարդ ձեռնարկատերեր:
- Ընտանիքի սոցիալական խնդիրներ ունեցող քաղաքացիներ:
Ապահովագրական հայտի ներկայացման կարգը
Անձը, ով ցանկանում է ներկայացնել նշված հայտը, կարող է դա անել երեք տարբեր ձևերով:
- Էլեկտրոնային ձևով: Դիմելու համար հարկավոր է ունենալ սույն որոշման ձևաչափով հաստատված էլեկտրոնային ստորագրություն:
- Փաստաթղթային տարբերակ: Այս դեպքում դիմումը ներկայացվում է ՀՀ ՊԵԿ տեղամասային բաժիններին:
- Հեռախոսային առաքելություն: Անձը կարող է դիմել նաև հեռախոսով, սակայն պետք է ապահովի բոլոր անհրաժեշտ տվյալները:
Դիմումը լրացնելու մանրամասները
Դիմումը լրացնելիս պետք է հաշվի առնել որոշակի գործոններ:
- Պատկան մարմնում գրանցված լինելու փաստ.
- Հարկային պարտավորությունները լրացնելու ժամանակահատվածը:
- Հարկային արտոնությունների առկայությունը կամ բացակայությունը:
Նշում: Հարկավոր է ապահովել, որ բոլոր տված տեղեկությունները ճիշտ և լիարժեք լինեն, քանի որ դա կարող է ազդել գործընթացի արագության և արդյունավետության վրա:
Անհրաժեշտ փաստաթղթեր
Ընդհանուր առմամբ, ապա անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նկարագրություն | Անհրաժեշտություն |
|---|---|---|
| Հարկային հաշվետվություն | Ներկայացնում է հարկային պարտավորությունների պատվերը: | Պարտադիր |
| Հայտարարագրված եկամուտների մասին տեղեկագիր | Վերլուծելու համար եկամիտների աղբյուրները: | Ոչ պարտադիր |
| Ընդհանուր փաստաթղթեր | Նկարագրող փաստաթղթեր, որոնք հաստատում են անձի նույնականացումը: | Պարտադիր |
Դիմումի ներկայացման ժամկետները և ընթացքը
Հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի հետևյալ ժամկետներում:
- Դիմումը պետք է ներկայացվի 2024 թվականի հունիսի 1-ից մինչև 2024 թվականի դեկտեմբերի 31-ը:
- Ներկայացման հաջորդ օրը սկսվում է ընթացքը, որի ընթացքում համապատասխան մարմինները ստուգումներ են իրականացնելու:
Դիմումի ուսումնասիրման գործընթացը
Ստացված դիմումները կվերանայվեն 30 աշխատանքային օրվա ընթացքում: Մինչ այդ, դիմողը կտրամադրվի հնարավորության դեպքում լրացուցիչ տեղեկություններ կամ փաստաթղթեր:
Ցուցադրությունների իրավունքը և պարտավորությունները
Դիմողը, ներկայացնելով այս հայտը, ձեռք է բերում մի քանի իրավունքներ, սակայն նաև ստանում է որոշ պարտավորություններ:
- Իրավունքներ: Իմանալ փոխանցվող հարկային պարտավորությունների մասին, իսկ եթե անհրաժեշտ է, դիմել հավելյալ տեղեկություն ստանալու համար:
- Պարտավորություններ: Հետևել բոլոր պահանջներին և ներկայացված տեղեկություններին:
Անշուշտ, հարկավոր է նաև հարկային պարտավորությունները կատարել ժամանակին, հակառակ դեպքում կարող են առաջանալ պատիժներ:
Պատիժների հնարավորությունը
Եթե դիմողը չի կատարում ներկայացված պարտավորությունները, ՀՀ օրենքով կարող են կիրառվել հետևյալ պատիժները:
- Հարկային տուգանքներ:
- Պարտավորությունների գանձման գործընթացի արագացում:
- Այլ վարչական միջոցներ:
Մանրամասներ որոշման իրավական հիմքի մասին
Այս որոշման ընդունումը իրականացվում է ՀՀ հարկային օրենսդրության շրջանակներում, որը մշտապես ենթարկվում է փոփոխությունների: Այդ նպատակով, ՀՀ պետական եկամուտների կոմիտեն աշխատում է օրենքի բարելավման ուղղությամբ:
Հետագա գործողությունները
Դիմելուց հետո, դիմողը պետք է սպասի պատասխան:
- Եթե ընդունվել է դրական որոշում, դիմողը ստանում է տեղեկություն, թե ինչպես շարունակել աշխատանքը:
- Որոշումն ակնհայտորեն կկանգնեցնի հարկային պարտավորությունների գանձումը:
Որպես եզրափակիչ շեշտադրում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 387-Ա որոշումը ներկայացնում է կարևոր միտում, որը նպատակ ունի կարգավորել հարկային պարտավորություններն ու ապահովել քաղաքացիների իրավունքները: Սա հնարավորություն է տալիս նրանց մասնակցելու հարկային համակարգում և մաս կազմելու պետության եկամուտների հավաքագրման գործընթացին:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 387-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարումն ապահովելու համար։ Այս որոշումը, ի թիվս այլ հարցերի, կարգավորում է այն գործընթացը, որով պետական մարմինները կարող են պահանջել հարկային պարտավորությունների կատարման լրացման միջոցներ։
Ըստ որոշման, հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել միայն այն դեպքերում, երբ ֆիզիկական անձը չի կատարել իր պարտավորությունները սահմանված ժամկետներում։ Այս գործընթացը ենթադրում է հարկային մարմինների կողմից նախապատրաստական աշխատանքներ, ինչպես նաև հարկ վճարողի կողմից կողմից իր իրավունքների պաշտպանությանը ուղղված քայլեր։
Կառավարությունը պարտավոր է ապահովել, որ հարկային պարտավորությունների գանձումը իրականացվի օրենքի շրջանակներում, և հիմնված լինի փաստական տվյալների վրա, որոնք կարող են ստացվել տարբեր աղբյուրներից։ Այդ իսկ պատճառով, հարկ վճարողը պետք է ուշադիր հետևի իր հարկային պարտավորություններին և ճիշտ ձևով կատարի դրանք, որպեսզի խուսափի խնդիրներից։
Դիմումի ներկայացման գործընթացը և պահանջվող փաստաթղթերը
Հարկային պարտավորությունների գանձման որոշման հիմքում ընկած է նշանակալի փաստաթղթերի հավաքածու, որի միջոցով պետությունը կարող է հաստատել իր պահանջները։ Հարկ վճարողը պետք է ապահովի, որ բոլոր պահանջվող փաստաթղթերը ներկայացված են լիարժեք և ճիշտ ձևով։
Դիմումը, որը պետք է ներկայացվի ՀՀ ՊԵԿ-ին, պետք է պարունակի հետևյալ հիմնական տարրերը՝
- Փաստաթուղթ, որը ապացուցում է հարկային պարտավորության առկայությունը (օրինակ, հարկային հաշվետվություն կամ վճարման ծանուցագիր);
- Հարկ վճարողի անձի նույնականացման փաստաթուղթ (օրինակ, անձնագիր կամ նույնականացման քարտ);
- Հարկ վճարողի կողմից ներկայացված տեղեկություններ, որոնք հաստատում են նշված պարտավորությունների կատարումը կամ դրանց բացակայությունը;
Այս փաստաթղթերի ներկայացումը պետք է կատարվի առցանց համակարգում, որտեղ հարկ վճարողը կարող է ապահովել իր նույնականացումը էլեկտրոնային ստորագրությամբ։ Այդ գործընթացը սակայն ենթադրում է, որ հարկ վճարողը պետք է ունենա արդիական և գործող էլեկտրոնային ստորագրման միջոց, ինչը հնարավորություն կտա խուսափել լրացուցիչ դանդաղեցումներից:
Հարկային պարտավորությունների գանձման հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմազան և տարբեր աստիճանի։ Առաջին հերթին, հարկ վճարողը կարող է ենթարկվել վարչական պատասխանատվության, ինչը կարող է ներառել հավելյալ տուգանքներ կամ որոշակի ձևով սահմանափակումներ:
Եթե հարկ վճարողը մնում է անփոփոխ և չի կատարում իր պարտավորությունները, պետությունը կարող է դիմել այլ միջոցների, ինչպիսիք են՝ կալանքներ կամ հարկային պարտավորությունների վարձակալություն:
Հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի համաձայն օրենքի, և հարկ վճարողը իրավունք ունի դիմելու դատարան՝ իր իրավունքների պաշտպանության նպատակով, սակայն նախքան այդ գործընթացը, խորհուրդ է տրվում փորձել լուծել հարցը փոխադարձ համաձայնության միջոցով: