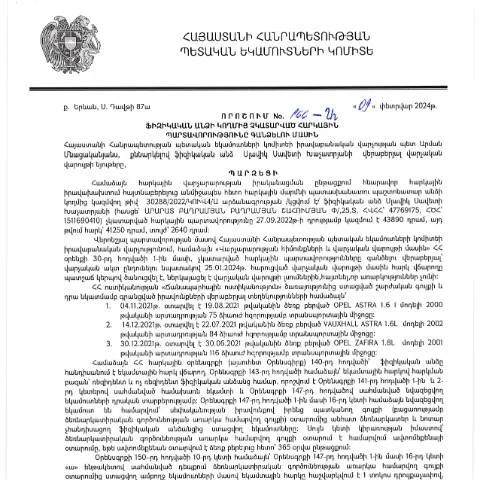
Ուղեցույց՝ Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին 166-Ա որոշման վերաբերյալ
2024թ․ փետրվարի 9-ին Հայաստանի Հանրապետության հարկային ծառայության իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 166-Ա որոշումը նախատեսում է մի շարք քայլեր, որոնք պետք է կատարեն հարկային պարտավորություններ ունեցող ֆիզիկական անձինք: Սա կարևոր փաստաթուղթ է, որը կարող է փոխել ձեր հարկային պարտավորությունների կատարման գործընթացը:
ԴOCUMENTԻ ԴԵՄՈՒՐԵՆ ԱՌԱՋԱՐԿՆԵՐ
Այս որոշման հիման վրա, հարկային ծառայությունը կարող է սկսել հարկային պարտավորություններ ունեցող ֆիզիկական անձանց նկատմամբ հարկային գանձման գործընթացը։ Օրինակ, եթե անձը չի կատարել իր հարկային պարտավորությունները, ապա հարկային ծառայությունը կարող է սկսել պարտադիր վճարների գանձման գործընթացը։
Ստեղծվող իրավիճակներ՝ երբ անհրաժեշտ է ներկայացնել փաստաթուղթ
- Եթե դուք ունեք չկատարված հարկային պարտավորություններ, որոնք չեն կառուցվել:
- Եթե դուք ստանում եք հաղորդագրություն հարկային ծառայությունից:
- Եթե նշված է, որ ձեր պարտավորությունները պետք է կատարվեն մինչև որոշակի ժամկետ:
Փաստաթղթերի նախապատրաստում
Նախապատրաստելու համար անհրաժեշտ է հավաքագրել բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են ձեր հարկային պարտավորությունների գոյությունը կամ չկատարվածությունը։ Դրանք կարող են ներառել՝
- Հարկային տեղեկանքներ, որոնք պարտադիր են ներկայացնել:
- Անձնական տվյալների վավերացուցիչ փաստաթղթեր:
- Հարկային ծանուցումներ:
Որպեսզի ճիշտ լրացնեք փաստաթուղթը՝ ուշադրություն դարձրեք հետևյալին
Դրանում դուք պետք է նշեք ձեր անձնական տվյալները, հարկային համարը, ավելին, նշեք այն հարկային պարտավորությունները, որոնք չեք կատարել։ Կարևոր է նաև, որպեսզի լրացնեք փաստաթուղթը ճիշտ և լրիվ, որպեսզի չլինեն խնդիրներ հետագայում։
Պետք է հիշել՝ որ քանի՞ ժամկետ ունեք բարձրացված հարցերով զբաղվելու համար
Որպեսզի ներկայացնեք փաստաթուղթը, դուք պետք է ուշադրություն դարձնեք ժամկետներին, որոնք նշված են հարկային ծառայության կողմից գրված ծանուցման մեջ։ Այս ժամկետները կարող են տարբերվել, և չպետք է թողնել ամեն ինչ վերջին պահին՝ դա կարող է հանգեցնել ձեր հարկային պարտավորությունների կատարման անկմանը։
Ինչ անել, եթե ձեր դիմումը մերժվի
- Կարող եք ներկայացնել դիմում՝ բացատրելով պատճառները:
- Կարող եք դիմել վերաքննիչ մարմին՝ նշելով արդյունքների հետ կապված խնդիրները:
- Եթե դուք ունեք փաստական ապացույցներ, դրանք կարող եք ներկայացնել:
Նմանատիպ ձևաթղթեր ու դրանց տարբերությունները
Կարևոր է իմանալ, թե այս փաստաթուղթը ինչից է տարբերվում այլ նմանատիպ ձևաթղթերից, որովհետև կարող է լինել նույնաբովանդակությամբ այլ դիմումներ, բայց դրանց բովանդակությունը և պահանջները կարող են տարբեր լինել:
Հարկային պարտավորությունների հետ կապված խնդիրների առաջնային քայլեր
- Ներկայցնել բոլոր փաստաթղթերը ժամանակին:
- Ուշադրություն դարձրեք հարկային համարը ճիշտ լրացնելու համար:
- Ապահովեք բոլոր պահանջվող փաստաթղթերը:
Արդյունքներ՝ որոնք կարող են ծագել
Պետք է իմանալ, որ յուրաքանչյուր բաց թողած ժամկետ կարող է հանգեցնել վերացական խնդիրների, այդ թվում՝ տուգանքների կամ այլ ձևերի։
Ծրագրի ավարտի փուլեր
Ստորև ներկայացված են բոլոր փուլերը, որոնք դուք պետք է անցնեք, սկսելով դիմելուց մինչև վերջնական որոշում ստանալը։
| Քայլ | Նկարագրություն | Ժամկետ |
|---|---|---|
| 1 | Հավաքագրել փաստաթղթերը | Որպեսզի կանխեք ուշացում |
| 2 | Լրացնել դիմումը | 1 շաբաթ |
| 3 | Ներկայացնել դիմումը | Մինչև վերջնաժամկետ |
| 4 | Սպասել պատասխանի | 2 շաբաթ |
Ծրագիրը կարող է ունենալ իր հատուկ պայմանները, որոնք կապ ունեն ձեր անհատական իրավիճակի հետ։
Կոնկրետ դեպքեր՝ հարկային պարտավորությունները չկատարելու պատճառները
Ուժեղացված են այն պահերը, երբ եթե անձը չի կատարում իր հարկային պարտավորությունները՝ կարող են լինել անհատական պատճառներ, ինչպիսիք են առողջական խնդիրները, ֆինանսական դժվարությունները, կամ այլ գործոններ, որոնք կարող են ազդել ձեր պարտավորությունների կատարման վրա։
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 166-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, սահմանում է որոշակի ընթացակարգեր և պահանջներ, որոնք անհրաժեշտ են հարկային պարտավորությունները պարտադիր կատարման համար: Այս որոշման շրջանակներում, առանձնահատուկ ուշադրության է արժանի այն, որ հարկային պարտավորությունների մի մասը կարող է գանձվել առանց դատարանի միջամտության՝ հիմնված ուղղակի վարչական գործընթացների վրա:
Ըստ այդ որոշման, հարկային պարտավորությունները գանձելու գործընթացը կարող է իրականացվել որոշակի քայլերի միջոցով, որոնք ներառում են.
- Հարկային պարտավորությունների հայտարարագրում: Ֆիզիկական անձը պարտավոր է ներկայացնել հարկային հայտարարագիր, որտեղ նշվում են բոլոր եկամուտները և պարտավորությունները:
- Հարկային իրավիճակի ստուգում: ՀՀ ՊԵԿ-ը իրավունք ունի ստուգելու անձի հարկային պատմությունը և պարտավորությունների կատարման կարգավիճակը:
- Գանձման որոշումների հրապարակում: Նույնիսկ եթե պարտավորությունները չեն կատարվել, ՀՀ ՊԵԿ-ը պետք է հրապարակումներ կատարի, որոնք կտեղեկացնեն պարտադիր վճարների մասին:
Բացի այդ, հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի օրենքով նախատեսված ժամկետներում, ինչը հնարավորություն է տալիս ֆիզիկական անձանց պաշտպանվելու իրենց իրավունքներից, եթե նրանք կարծում են, որ հարկային պարտավորությունները սխալ են սահմանվել:
Գանձման գործընթացի ժամանակ անցկացվող հարցաքննությունները
166-Ա որոշման շրջանակներում, հարկային պարտավորությունների գանձման գործընթացի բաղկացուցիչներից է նաև հարցաքննությունների անցկացման գործընթացը: ՀՀ ՊԵԿ-ն ունի իրավունք՝ անհրաժեշտության դեպքում կազմակերպել հարցաքննություններ, որոնց ընթացքում կարող են մասնակցել հարկ վճարողները, ինչպես նաև նրանց ներկայացուցիչները:
Հարցաքննությունները կարող են իրականացվել ինչպես առկա կարգով, այնպես էլ հեռավար եղանակով, ինչի դեպքում հարկ վճարողը կարող է հարցերին պատասխանել առցանց: Այս մոտեցումը մեծապես բարելավում է գործընթացի թափանցիկությունն ու արդյունավետությունը:
Հարցաքննության ընթացքում հարկ վճարողները կարող են ներկայացնել իրենց փաստարկները, ապացույցները և իրենց տեսակետները հարցի շուրջ: ՀՀ ՊԵԿ-ը պարտավոր է ապահովել հարցաքննության արդարացիությունը և բոլոր կողմերի կարծիքների հավասար ներկայացումը:
Հարկային պարտավորությունների կատարումը և ներմուծման շահավետությունները
166-Ա որոշումը նաև անդրադառնում է այն ֆինանսական հետևանքներին, որոնք կարող են առաջանալ, եթե ֆիզիկական անձը չկատարի իր հարկային պարտավորությունները: ՀՀ պետությունից ներմուծումները, որոնք ներառում են հարկային պարտավորություններ, կարող են հակառակ ազդեցություն ունենալ տնտեսության վրա:
Շահավետությունը, որը կարող է ստացվել հարկային պարտավորությունների կատարումից, հիմնված է ոչ միայն անմիջական ֆինանսական հաշվետվությունների վրա, այլև այլ ոլորտներում, ինչպիսիք են հասարակական ծառայությունների զարգացումը, ենթակառուցվածքների բարելավումը և ընդհանուր կենսապայմանների բարելավումը:
Հարկային պարտավորությունների կատարումը նաև բարելավում է պետության ֆինանսական կայունությունը, ինչը կարևոր է տնտեսության զարգացման և ներդրումների համար: