Ներդրված պարտավորությունների կատարումը և դրանց հետևանքները
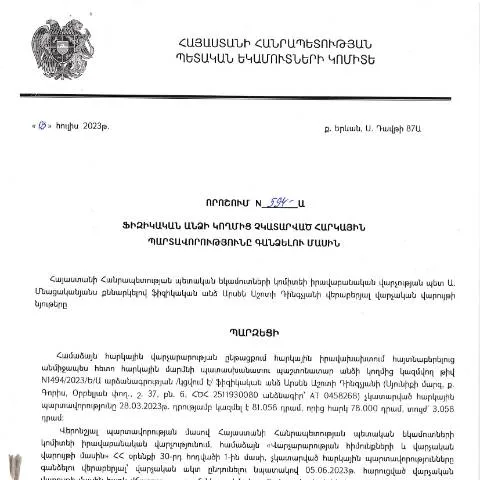
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի հուլիսի 3-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 594-Ա որոշումը կարևորագույն փաստաթուղթ է, որը վերաբերում է հարկային պարտավորությունների կատարմանը։ Ամեն տարի բազմաթիվ ֆիզիկական անձինք կարող են столкнуться с խնդիրներով, որոնք կապված են իրենց հարկային պարտավորությունների հետ, և այս փաստաթուղթը նախատեսում է համապատասխան ընթացակարգերը դրանց լուծման համար:
Ովքեր են պարտավորված ներկայացնելու փաստաթուղթը
Հարկային պարտավորությունները չկատարելու դեպքում որոշումն ազդում է ոչ միայն պարտապանների վրա, այլ նաև նրանց կողմնակիցների վրա, ովքեր կարող են պատասխանատվություն կրել:
- Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները
- Ժամանակավոր կառույցներ, որոնք իրենց գործունեության ընթացքում չեն ներկայացրել հարկային հայտարարագրեր
- Նրանք, ովքեր ստացել են զեղչեր կամ սուբսիդիաներ, բայց չեն կատարել պահանջները
Փաստաթղթի նպատակն ու կարգը
Այս որոշման նպատակն է համակարգել և պարզեցնել հարկային պարտավորությունների կատարումը։ Ֆիզիկական անձինք, որոնք չունեն բավարար տեղեկություններ իրենց հարկային պարտավորությունների մասին, կարող են դիմել համապատասխան մարմին, որպեսզի ստանան անհրաժեշտ աջակցություն:
Ինչպես է իրականացվում գործընթացը
Օրենքով, հարկային պարտավորությունները գանձելու գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է կատարել:
- Փաստաթղթի լրացման գործընթացը՝ ներառյալ բոլոր անհրաժեշտ տվյալների հավաքագրումը
- Հարկային մարմիններին փաստաթղթի ներկայացումը՝ համապատասխան ժամկետներում
- Հարկային մարմինների կողմից ներկայացված տեղեկատվության ստուգումը
- Հարկային պարտավորությունների կատարումը կամ դրանց վերաբերյալ ապացույցների ներկայացումն
Համակարգի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող գործընթացները, ինչպես նաև հարկային պարտավորությունների գանձման մեթոդները ակնհայտորեն տարբեր են այլ փաստաթղթերից։ Սա հատկապես կարևոր է այն անձանց համար, ովքեր նախկինում փորձ ունեն подобными процедурами:
Առանձնահատկություններ, որոնք կարևոր են հաշվի առնել
- Ֆիզիկական անձանց հարկային պարտավորությունների կատարման ժամկետները
- Փաստաթղթի լրացման գործընթացում ներդրված տեխնիկական առանձնահատկությունները
- Տվյալների ստուգման և հաստատման մեթոդները
Որպես հսկողության միջոց
Ըստ 594-Ա որոշման, հարկային մարմինները պարտավոր են հետևել ներկայացված փաստաթղթերին:
«Հարկային մարմինները պետք է կիրառումեն անհրաժեշտ միջոցներ, որպեսզի ապահովեն հարկային պարտավորությունների կատարումը»
Ինչպես գործողությունները հետևում են
Հարկային մարմինները կարող են իրականացնել հետևյալ գործողությունները՝
- Ձեռնարկությունների նկատմամբ հսկողություն
- Ինտերնետային հարթակների միջոցով պարտավորությունների կատարման ստուգում
- Այս գործընթացների վերաբերյալ համապատասխան տեղեկությունների տրամադրում
Հնարավոր խնդիրները և իրենց լուծումները
Եթե դուք ունեք խնդիրներ, որոնք կապված են հարկային պարտավորությունների հետ, կարևոր է գիտակցել, որ դրանց լուծման համար կան հատուկ քայլեր:
Պատասխանատվություն
Հարկային պարտավորությունների չկատարումը կարող է բերել համեմատաբար բարձր տուգանքների և կառուցվածքային խնդիրների:
- Տուգանքների կիրառումը՝ կախված բացթողումների չափից
- Դատական գործընթացներ՝ հարկային մարմինների կողմից
- Հարկային պարտավորությունների ավելացում՝ չկատարելու դեպքում
Պատրաստման փաստաթղթեր
Անհրաժեշտ է, որպեսզի դուք պատրաստեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կօգնեն ձեզ ձեր պահանջները ներկայացնելու համար:
Ի՞նչ փաստաթղթեր են անհրաժեշտ
| Փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հայտարարագիր | Ամփոփում արվող հարկային պարտավորությունների մասին |
| Անձնագիր | Անձնապահպանի հաստատման համար |
| Հարկային վճարի ապացույց | Ներկայացված պարտավորությունների կատարումը |
Արտածման ժամկետները
Բոլոր ընթացակարգերը ենթադրում են նաև համապատասխան ժամկետների պահպանումը:
Ինչպես է իրականացվում ժամկետների վերահսկողությունը
Հարկային մարմինները պետք է ստուգեն, թե արդյոք բոլոր հայտերը ներկայացված են համապատասխան ժամկետներում, և ինչու են հնարավոր բացթողումները:
- Փաստաթղթերի ներկայացման վերջնաժամկետները
- Հարկային մարմինների կողմից պատասխանելու ժամկետները
- Միաժամանակյա ընթացիկ հարցման հնարավորությունները
Հետագա ընթացքը
Խնդիրների լուծման գործընթացը կարող է ունենալ տարբեր ուղղություններ, որոնք հիմնվում են ներկայացված փաստաթղթերի և դրանում ընդգրկված տեղեկությունների հիման վրա:
Մասնակցություն և մասնակցության ձևերը
Ֆիզիկական անձը կարող է մասնակցել գործընթացներին՝ ներկայացնելով իր փաստաթղթերը:
- Հարկային մարմինների հետ համագործակցություն
- Տեղեկատվության տրամադրում
- Փորձերի իրականացում՝ անհատապես կամ խմբով
Ավանդական սխալների խուսափում
Ավանդական սխալների կանխումը գործընթացի կարևոր բաղադրիչ է, որը կարող է օգնել ապակողմնորոշվել:
Ինչպես ճիշտ լրացնել փաստաթուղթը
Սահմանված ընթացակարգերը պետք է հետևեն մանրամասնություններով, իսկ հարկային մարմինները կարող են տրամադրել համապատասխան խորհուրդներ:
- Անվճար ծառայությունների օգտագործումը
- Էլեկտրոնային ձեւերի լրացման խորհուրդներ
- Տեղեկությունների ճշտությունը
Նորաձևությունները և փոփոխությունները
Նոր կառավարական որոշումները և օրենքների փոփոխությունները մշտապես ազդում են հարկային համակարգի վրա:
Ինչպես հետևել փոփոխություններին
Ֆիզիկական անձինք պետք է ուշադիր լինեն և հետևեն նորություններին:
- Ամենամյա հարկային վերանայումներ
- Հարկային պարտավորությունների փոփոխությունները
- Կառավարության որոշումների անալիզ
Հարկային պարտավորությունների գանձման ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 03.07.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 594-Ա որոշումը նախատեսում է մի շարք կարևոր ընթացակարգեր, որոնք հնարավորություն են տալիս արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը: Այնուամենայնիվ, հարկ վճարող անձը պետք է իրազեկ լինի այդ գործընթացում ընդգրկված քայլերից:
Առաջին հերթին, հարկային պարտավորությունների գանձումը սկսվում է համապատասխան փաստաթղթերի ներկայացմամբ, որոնք պետք է պարունակեն հարկային պարտավորությունների մանրամասները, այդ թվում՝ անվանական պարտքը, ժամկետները և այլ կարևոր տեղեկատվություն: Կառավարության կողմից սահմանված ժամկետներում հարկ վճարողը պետք է ներկայացնի բոլոր անհրաժեշտ փաստաթղթերը համապատասխան մարմիններին, որպեսզի հնարավոր լինի պահանջել հարկերի վճարումը:
Այնուհետև, հարկային մարմինները սկսում են հետաքննության գործընթաց, որը կարող է ներառել հարկ վճարողի առջև ներկայացված փաստաթղթերի, հաշվետվությունների և այլ անհրաժեշտ տեղեկությունների վերլուծություն: Այս փուլը կարևոր է, քանի որ որևէ հերթականություն կամ սխալ փաստաթղթեր կարող են հանգեցնել գումարային տուգանքների կամ այլ հետևանքների:
Վերջում, եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ՊԵԿ-ն ունի իրավական միջոցներ հարկային պարտավորությունների պահանջման համար, այդ թվում՝ դատարան դիմելը կամ այլ իրավական մեթոդների կիրառում, որոնք նախատեսված են ՀՀ օրենսդրությամբ:
Աջակցություն և տեղեկություններ հարկ վճարողների համար
ՀՀ ՊԵԿ-ն տրամադրում է մասնավոր անձանց համար տարբեր ռեսուրսներ և աջակցություն, որոնք կարող են օգնել նրանց հասկանալ իրենց հարկային պարտավորությունները և ընթացակարգերը: ՀՀ ՊԵԿ կայքում առկա են տեղեկատվական նյութեր, որոնք պարունակում են կատարող տոկոսադրույքների, հարկային պայմանների և ժամկետների մասին մանրամասներ:
Չնայած իրավական գործընթացների բարդությանը, հարկ վճարողները կարող են օգտվել նաև խորհրդատվական ծառայություններից, որոնց միջոցով մասնագետները կարող են տրամադրել լիարժեք տեղեկություն և աջակցություն հարկային հարցերում: ՊԵԿ-ն առաջարկում է նաև հեռախոսային և էլեկտրոնային ծառայություններ, որտեղ կարելի է առցանց հարցումներ անել և ստանալ անհրաժեշտ տեղեկատվություն:
Ավելին, հարկ վճարողները կարող են օգտվել էլեկտրոնային համակարգերից՝ հարկային պարտավորությունների հաշվարկը կատարելու և վճարումներ իրականացնելու համար: Այդ համակարգերը հեշտացնում են գործընթացը, քանի որ նրանք թույլ են տալիս հետևել վճարումների կարգավիճակին և ստանալ հաղորդագրություններ ցանկացած փոփոխության մասին:
Արժեքային համակարգը և ՀՀ հարկային քաղաքականությունը
ՀՀ հարկային համակարգը հիմնված է արդարության, արդյունավետության և պարզության սկզբունքների վրա: Հարկային քաղաքականությունը մշտապես փոփոխվում և բարելավվում է՝ նպատակ ունենալով աջակցել տնտեսությանը և բարելավել հարկային վճարողների իրավունքները: Եթե հարկ վճարողները սխալվել են իրենց հարկային հաշվարկներում, ապա նրանք կարող են դիմել վերացման կամ նվազեցման խնդրանքի՝ հիմնված ՀՀ օրենսդրության համապատասխան դրույթների վրա:
Հարկային քաղաքականությունը նաև ընդգրկում է սոցիալական պաշտպանություն տրամադրելու մեթոդներ, ինչպիսիք են նվազեցված հարկերը կամ որոշակի ոլորտների ֆինանսական աջակցությունը: Այլ կերպ ասած, պետությունը փորձում է խթանել որոշակի տնտեսական գործունեություն՝ հարկային արտոնություններ տրամադրելով:
Սակայն հարկային տուրքերի և պարտավորությունների կատարումը կարևոր է ոչ միայն պետության եկամուտների ապահովման համար, այլև սոցիալական արդարության սկզբունքների պահպանման համար, քանի որ հանրային ծառայությունները և սոցիալական ծրագրերը ֆինանսավորվում են այդ միջոցներով: