Ռադիկալ փոխակերպումների անհրաժեշտությունը հարկային պարտավորությունների կառավարման գործում
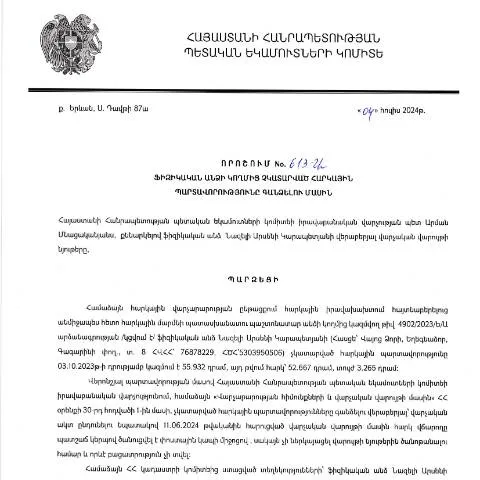
Հայաստանում, հարկային պարտավորություններն ամբողջ պետական համակարգի հիմքում են։ Ստեղծելով նոր մոդելներ, կառավարությունը փորձում է ավելի արդյունավետ կազմակերպել հարկային պարտավորությունների գանձման գործընթացը։ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 04.07.2024թ. որոշումը կարևոր դեր է խաղում այս ոլորտում, քանի որ այն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունների չկատարման հետևանքների կարգավորմանը։
Անշարժ գույքի և նրա արժեքի գնահատումը
Հայաստանի հարկային համակարգում անշարժ գույքի և նրա գնահատման հարցը հատկանշական է։ Պարտավորությունները ժամանակին չկատարելու դեպքում, ֆիզիկական անձի հանդեպ կարող են կիրառվել որոշակի գործողություններ։ Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին որոշումը սահմանում է, թե ինչպես է իրականացվում այդ գործընթացը՝ սկսած դիմումի ներկայացումից մինչև դրա վերանայման գործընթացը:
Ինչպես լրացնել դիմումը
Դիմումը պետք է լրացվի ըստ սահմանված ձևերի, որոնք հասանելի են ՀՀ ՊԵԿ պաշտոնական կայքում։ Դիմումի ձևը պետք է լրացվի հետևյալ կերպ:
- Անձնական տվյալներ: Չը մոռանաք նշել ձեր անուն, ազգանուն, ծննդյան տարեթիվը:
- Հարկային պարտավորությունների տեսակը: Ի՞նչ պարտավորություններ ունեք և դրանց վերաբերյալ տվյալները:
- Զեկուցագրերը: Ունեք հարկային պարտավորությունների վերաբերյալ համապատասխան փաստաթղթերի հիման վրա լրացնել դիմումը:
Դիմելուն նախորդող ժամանակահատվածը
Դիմումը պետք է ներկայացնել առավելագույնը 30 օրվա ընթացքում՝ տվյալ որոշման հրապարակումից հետո։ Սրանից հետո, եթե դիմումը չի ներկայացվել, հնարավոր են հարկային պարտավորությունների գանձման գործընթացի սկսումը:
Հնարավոր հետևանքները
Եթե դիմումը չի ներկայացվում, դա կարող է հանգեցնել իրական հիմնահարցերի ձևավորմանը, ինչպիսիք են:
- Որպես իրավաբանական արժույթի ոչնչացում:
- Դատարանի դատավարության հարց, որի ընթացքում հարկային պարտավորությունները կարող են լուրջ հետեւանքներ ունենալ:
Ակնկալվող փաստաթղթերի հավաքագրումը
Դիմումը ներկայացնելու համար անհրաժեշտ է հավաքագրել որոշակի փաստաթղթեր՝ կախված ձեր հարկային պատմությունից:
- Հարկային հաշվետվություն՝ վերջին տարվա համար:
- Գույքի գնահատման փաստաթուղթ՝ եթե հարկային պարտավորությունները կապված են անշարժ գույքի հետ:
- Այլ փաստաթղթեր՝ որոնք վկայում են ձեր ֆինանսական վիճակի մասին:
Ո՞րն է փաստաթղթերի կարգը
Երբ փաստաթղթերը հավաքված են, դրանք պետք է խմբավորվեն հետևյալ պահանջների համաձայն:
| Փաստաթուղթ | Պահանջվող ձևաչափ |
|---|---|
| Հարկային հաշվետվություն | PDF, թղթային տարբերակ |
| Գույքի գնահատման փաստաթուղթ | PDF, թղթային տարբերակ |
| Այլ փաստաթղթեր | PDF, թղթային տարբերակ |
Դիմումը և դրա մշակում
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ը պետք է անի համապատասխան գնահատում:
- Ընդունել դիմումը՝ ըստ անհրաժեշտության:
- Մշակել հարկային պարտավորությունները՝ ըստ ներկայացված փաստաթղթերի:
- Զեկուցել դիմողի իրավունքների և պարտականությունների մասին:
Վերահսկման գործընթացը
Դիմումը ներկայացնելուց հետո, դուք կարող եք իրականացնել հետևյալ քայլերը՝ ստուգելու ձեր դիմումը:
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք:
- Օգտվել առկա ինտերակտիվ ծառայություններից՝ ստանալու դիմումի ընթացքը:
- Հեռախոսով կապվել համապատասխան բաժնի հետ:
Դիմումը վերանայելու գործընթացը
Եթե դիմումը մերժվել է, դիմողն իրավունք ունի դիմել վերանայման:
- Դիմումը պետք է ներկայացվի 15 օրվա ընթացքում:
- Հարցերի դեպքում, դիմողը կարող է կապվել ՀՀ ՊԵԿ իրավաբանական վարչության հետ:
Ակնկալվող արդյունքները
Վերանայման արդյունքում կարող են լինել հետևյալ արդյունքները:
- Դիմումը կարող է ընդունվել:
- Դիմումը կարող է մերժվել:
- Տեղեկատվությունը կարող է ավելացվել՝ անհրաժեշտության դեպքում:
Կապված օրենքները և իրավական ակտերը
Այս գործընթացը կարգավորվում է ՀՀ վարչական գործընթացների օրենսգրքով, որն ունի կարևոր նշանակություն հարկային պարտավորությունների պատասխանատու կառավարման համար:
- Եվս մեկ կարևոր փաստ է, որ այս գործընթացը ենթակա է խստագույն վերահսկողության:
- Գործող օրենքները ենթադրում են հարկային պարտավորությունների լիարժեք կատարումը:
Վերջնական առաջարկություններ
Այս գործընթացը հեշտացնելու և Ձեր իրավունքների պաշտպանության համար, անհրաժեշտ է հետևել որոշակի քայլերի:
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը:
- Հանդիպեք մասնագետների՝ հարկային հարցերով:
- Օգտվեք առկա ծառայություններից, որպեսզի ձեր դիմումը մշակվի արագ:
Հետագա քայլերը և հնարավորություններ
Դիմումը ներկայացնելուց հետո, հնարավոր է, որ դուք հանդիպեք բազմաթիվ իրավիճակների:
- Որպեսզի չմոռանաք հարկային պարտավորությունների մասին, կարող եք կազմել հիշեցման համակարգ:
- Բացի այդ, հարկադիր կարգով հարկային պարտավորությունները չկատարելու դեպքում, կարող են կիրառվել հետևանքներ:
Դրական երաշխիքներ և գործողությունները հարկային պարտավորությունների կատարման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 04.07.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 613-Ա որոշումը կարևորագույն իրավական փաստաթուղթ է, որը միտված է հարկային պարտավորությունների կատարման գործընթացի արագացմանը: Այս որոշման ներկայցումը ենթադրում է որոշակի գործընթացներ, որոնք պետք է հետևվեն ինչպես հարկատուների, այնպես էլ հարկային մարմինների կողմից:
Հարկային մարմինները պարտավոր են ապահովել անձանց անելիքների մասին տեղեկություններ, ինչպես նաև տրամադրել անհրաժեշտ աջակցություն հարկային պարտավորությունների կատարման գործընթացում: Դրանով իսկ, հարկատուները կարող են դիմել անհրաժեշտ փաստաթղթերով, ինչպես նաև օգտվել ՀՀ ՊԵԿ էլեկտրոնային ծառայություններից, որոնք հնարավորություն են տալիս արագ ստանալ պահանջվող տեղեկություններ:
Այսօր, հարկային պարտավորությունների կատարման գործընթացը համակարգվում է կստուգվի բռնագանձման շարքում, որտեղ հարկատուները պետք է հստակ տեղեկացված լինեն իրենց պարտավորությունների մասին, իսկ հարկային մարմինները պարտավոր են պատասխանատվություն կրել տվյալ գործընթացում: Այսպիսով, ստացվում է, որ երկու կողմերի արդյունավետ համագործակցությունն անհրաժեշտ է:
Հարկային բողոքարկման ընթացակարգեր և իրավական պաշտպանության միջոցներ
Քանի որ 613-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը, հարկավոր է նշել նաև բողոքարկման ընթացակարգերը, որոնք կարող են կիրառվել այս գործընթացի շրջանակներում: Նշված որոշումը կարող է համարվել որպես հիմք բողոքարկման համար, եթե հարկատուն կարծում է, որ դա պատահաբար է կիրառվել նրա նկատմամբ:
ՀՀ վարչական օրենսդրությունը նախատեսում է բողոքարկման տարբեր մակարդակներ, որտեղ հարկատուներն իրավունք ունեն ներկայացնելու իրենց բողոքը՝ սկսած հարկային մարմիններից մինչև դատարաններ: Բողոքարկման նախկինի մեծ մասը կարող է ներկայացվել 30 օրվա ընթացքում, բայց այս ժամկետը կարող է տարբեր լինել՝ կախված կոնկրետ դեպքից:
Անհրաժեշտ փաստաթղթերի, ինչպես նաև ներկայացվող բողոքի ձևաչափի վերաբերյալ տեղեկություններ կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում, որը կօգնի հարկատուներին ճիշտ պատրաստվել բողոքարկման գործընթացին:
Քննարկում և գնահատում 613-Ա որոշման ազդեցության մասին
613-Ա որոշման ընդունումը կարող է ունենալ տարբեր ազդեցություններ ինչպես հարկային համակարգի, այնպես էլ հասարակության վրա: Դրա նպատակն է ոչ միայն գանձում, այլև հարկային կարգապահության բարձրացումը: Նման որոշման ընդունումն հնարավորություն է տալիս հարկային մարմիններին ավելի արդյունավետ վերահսկողություն իրականացնել ֆինանսական հոսքերի նկատմամբ:
Եվ պետական, և մասնավոր հատվածները պետք է դառնան ավելի տեղեկացված՝ հասկանալով, որ հարկային պարտավորությունների կատարումը ոչ միայն իրավական պարտավորություն է, այլև սոցիալ-տնտեսական զարգացման կարևորագույն բաղադրիչ: Հետևաբար, կարող են զարգանալ ուսումնական ծրագրեր, որոնք կօգնեն ֆիզիկական անձանց ավելի լավ հասկանալ հարկային համակարգի աշխատանքն ու իրենց պարտավորությունները:
Այսպիսով, 613-Ա որոշումը կարող է հաղորդակցել հասարակության մեջ հարկային գիտակցության բարձրացման անհրաժեշտությունը, ինչը երկարաժամկետում կնպաստի առողջ հարկային մշակույթի ձևավորմանը: