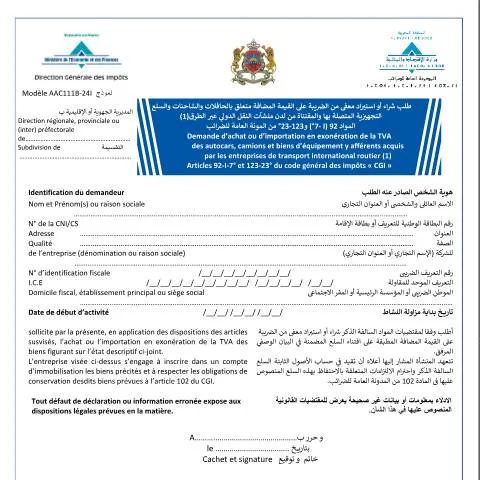
Présentation du formulaire de demande d’exonération de la TVA pour les autocars, camions et biens d’équipement liés au transport international routier
Le formulaire intitulé « Demande d’achat en exonération de la TVA des autocars, camions et biens d’équipement y afférents acquis par les entreprises de transport international routier » est un document officiel destiné aux entreprises opérant dans le secteur du transport international routier au Maroc. Son objectif principal est de permettre à ces entreprises de bénéficier d’une exonération de la taxe sur la valeur ajoutée (TVA) lors de l’acquisition d’autocars, de camions ou de biens d’équipement nécessaires à leur activité.
Ce formulaire, référencé sous le code AAC111B-24I, s’inscrit dans le cadre de la simplification administrative prévue par la Loi n° 55-19, afin de faciliter les démarches des opérateurs économiques et d’accroître la transparence dans la gestion des exonérations fiscales. Il doit être dûment rempli et déposé auprès de l’administration fiscale, en l’occurrence la Direction Générale des Impôts (DGI), pour bénéficier de l’avantage fiscal correspondant.
Conditions d’éligibilité et pièces justificatives requises
Pour pouvoir bénéficier de l’exonération de TVA à travers ce formulaire, plusieurs conditions doivent être remplies par l’entreprise demandeuse :
- L’entreprise doit être enregistrée en tant qu’opérateur de transport international routier, conformément à la réglementation en vigueur.
- Les autocars, camions ou biens d’équipement doivent être destinés exclusivement à l’activité de transport international routier.
- Les biens acquis doivent être neufs ou en état d’usage conforme à la réglementation, et leur acquisition doit respecter les conditions fixées par la législation fiscale.
- Le demandeur doit justifier de l’inscription à la CNIE (Carte Nationale d’Identité Électronique) ou tout autre document d’identification reconnu par l’administration fiscale.
En complément, le dépôt du formulaire doit être accompagné de pièces justificatives telles que :
- Une copie de l’immatriculation de l’entreprise auprès des autorités compétentes.
- Une attestation de conformité des biens acquis aux normes en vigueur.
- Une copie du contrat d’achat ou de la facture pro forma.
- Tout autre document que l’administration pourrait requérir pour vérifier la légitimité de la demande.
Procédure de remplissage du formulaire étape par étape
Étape 1 : Identification de l’entreprise
Commencez par renseigner les informations d’identification de l’entreprise, notamment le nom commercial, le numéro d’identification fiscale, le numéro d’immatriculation, ainsi que les coordonnées complètes (adresse, téléphone, email).
Étape 2 : Description des biens concernés
Précisez le type de biens acquis (autocars, camions ou équipements), leur quantité, leur valeur d’achat, ainsi que leur usage prévu dans le cadre de l’activité de transport international.
Étape 3 : Justification de l’éligibilité
Indiquez les pièces justificatives jointes, en mentionnant leur nature et leur référence, pour permettre à l’administration de vérifier la conformité de votre demande.
Étape 4 : Déclaration sur l’honneur
Certifiez, par une déclaration sur l’honneur, que les informations fournies sont exactes et conformes à la réalité, et que les biens seront utilisés conformément à la réglementation en vigueur.
Étape 5 : Signature et dépôt
Une fois le formulaire dûment complété, signez-le électroniquement ou manuellement selon les modalités prévues, puis déposez-le via la plateforme numérique Idarati.ma ou auprès du service compétent de la DGI. La numérisation du processus vise à réduire les délais de traitement et à simplifier la procédure.
Délais de traitement et suite à donner après le dépôt
Conformément à la réglementation en vigueur, l’administration fiscale s’engage à traiter la demande dans un délai raisonnable, généralement encadré par la législation, afin de garantir une réponse rapide et efficace. Après réception du dossier complet, la DGI examine la conformité de la demande et peut demander des pièces complémentaires si nécessaire.
Une fois la demande validée, l’entreprise reçoit une notification officielle lui permettant de procéder à l’achat en exonération de TVA. En cas de rejet, une motivation précise est communiquée, et l’entreprise peut, si elle le souhaite, faire appel ou soumettre une nouvelle demande après correction des éléments requis.
Ce dispositif, renforcé par la digitalisation via la plateforme Idarati.ma, vise à rendre la démarche plus transparente, plus rapide et plus accessible, en accord avec la politique de simplification administrative adoptée par le Maroc.