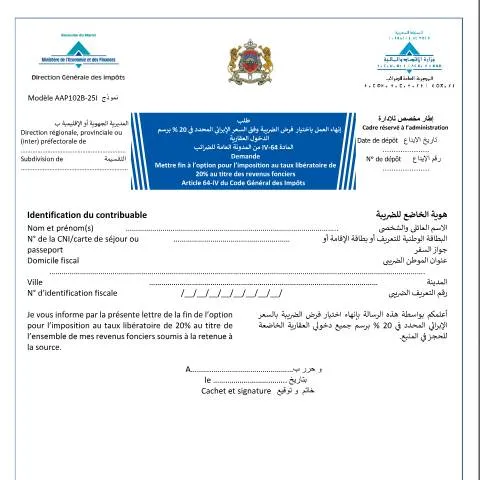
Introduction à la demande de cessation de l’option pour le taux libératoire de 20% au titre des revenus fonciers
Le formulaire intitulé « Demande - Mettre fin à l’option pour l’imposition au taux libératoire de 20% au titre des revenus fonciers » est un document officiel destiné aux contribuables marocains qui ont initialement opté pour ce régime d’imposition. Son objectif principal est de permettre à ces contribuables de revenir à un mode d’imposition classique, selon le régime progressif de l’impôt sur le revenu.
Ce formulaire, référencé sous le code AAP102B-25I, s’inscrit dans le cadre de la simplification des démarches administratives, conformément à la Loi n° 55-19. Il vise à offrir une procédure claire et accessible, notamment via la plateforme numérique Idarati.ma, pour faciliter la gestion des options fiscales des contribuables.
Objectif et contexte de la demande
Pourquoi faire une demande de cessation d’option ?
Les contribuables ayant choisi le régime de l’imposition au taux libératoire de 20% sur leurs revenus fonciers peuvent, à tout moment, décider de revenir au régime d’imposition normal. Cette démarche peut être motivée par diverses raisons, telles que l’évolution de leur situation financière ou une meilleure optimisation fiscale.
Le formulaire permet donc de formaliser cette volonté auprès de l’administration fiscale, en évitant toute ambiguïté ou contestation future. La démarche est essentielle pour assurer la conformité avec la réglementation en vigueur et bénéficier d’un traitement administratif adapté.
Procédure de préparation et de dépôt du formulaire
Comment remplir le formulaire ?
Le formulaire doit être complété de manière précise, en renseignant notamment les informations personnelles du contribuable, sa situation fiscale, ainsi que la date à partir de laquelle il souhaite que la cessation de l’option prenne effet. Il est fortement recommandé de vérifier l’exactitude des données avant soumission.
Les pièces justificatives à fournir
- Une copie de la carte nationale d’identité électronique (CNIE) ou de tout autre document d’identification officiel.
- Une copie du dernier avis d’imposition ou de la déclaration fiscale concernée.
- Tout document justifiant la demande, si nécessaire, selon la situation spécifique du contribuable.
Modalités de dépôt
Le formulaire peut être déposé en ligne via la plateforme Idarati.ma, en utilisant la fonction dédiée à la gestion des options fiscales. La digitalisation vise à réduire les délais de traitement et à simplifier la démarche pour le contribuable.
Il est également possible de déposer le formulaire en version papier auprès des services de la Direction Générale des Impôts (DGI), dans le respect des mesures sanitaires et de sécurité en vigueur.
Suivi, traitement et délais
Le traitement de la demande
Une fois le formulaire déposé, l’administration fiscale procède à son examen dans un délai généralement encadré par la réglementation. La DGI vérifie la conformité des informations et la cohérence avec la situation fiscale du contribuable.
Notification et confirmation
Après traitement, le contribuable reçoit une notification officielle confirmant la prise en compte de sa demande. La cessation de l’option sera effective à la date précisée dans le formulaire ou, à défaut, à compter de la réception de la confirmation par l’administration.
Conseils pour un suivi efficace
- Consulter régulièrement votre espace personnel sur Idarati.ma pour suivre l’état d’avancement de votre demande.
- En cas de retard ou de difficulté, contacter directement le service client de la DGI ou utiliser les canaux de contact mis à disposition.
Contacts et assistance
Pour toute question ou assistance lors du remplissage du formulaire, les contribuables peuvent se référer aux centres fiscaux locaux ou consulter la plateforme officielle Idarati.ma. Des guides et des FAQ sont également disponibles pour accompagner chaque étape de la démarche.
Il est conseillé de préparer en amont tous les documents nécessaires afin d’assurer une procédure fluide et rapide, conformément aux engagements de l’administration fiscale en matière de simplification administrative.