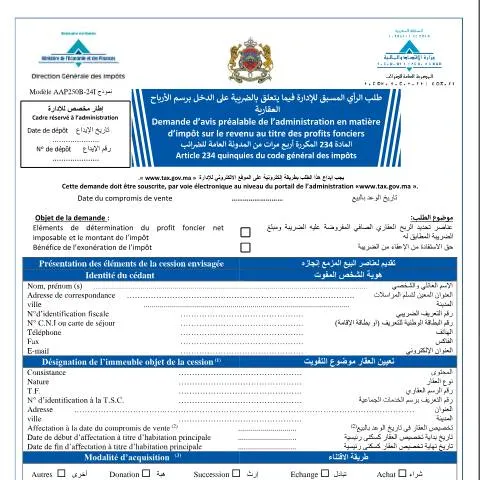
Introduction au formulaire de demande de consultation préalable auprès de l’administration fiscale concernant l’impôt sur le revenu lié aux bénéfices immobiliers
Dans le cadre de la gestion de la fiscalité liée aux activités immobilières, il est souvent recommandé aux contribuables de solliciter l’avis préalable de l’administration fiscale. Ce formulaire, identifié par le code AAP250B-24I, est destiné à recueillir l’opinion officielle de l’administration concernant l’application de l’impôt sur le revenu sur les bénéfices issus de la propriété immobilière.
Ce document s’inscrit dans la démarche de simplification administrative instaurée par la Loi n° 55-19, visant à rendre plus transparente et prévisible la fiscalité pour les contribuables. La demande d’avis préalable permet ainsi d’éviter des contentieux ou des recalculs ultérieurs, en bénéficiant d’une position claire de l’administration fiscale avant la réalisation d’opérations immobilières importantes.
Objectif et intérêt du formulaire pour le contribuable
Le formulaire AAP250B-24I a pour objectif principal d’obtenir une opinion officielle de l’administration fiscale sur le traitement fiscal applicable à une opération immobilière spécifique. Il s’adresse principalement aux propriétaires, promoteurs ou investisseurs qui envisagent des opérations susceptibles d’avoir un impact sur leur base imposable ou leur situation fiscale.
En déposant cette demande, le contribuable bénéficie d’un avis formel qui précise la manière dont ses bénéfices immobiliers seront considérés au regard de l’impôt sur le revenu. Cela lui permet d’anticiper ses obligations fiscales, d’éviter des redressements et de sécuriser ses investissements ou projets immobiliers.
Il est important de noter que cet avis ne constitue pas une exemption ou une réduction d’impôt, mais une clarification officielle qui guide la conduite du contribuable dans le respect de la législation en vigueur.
Procédure de dépôt et modalités de soumission du dossier
Préparer son dossier
Avant de remplir le formulaire, le contribuable doit rassembler l’ensemble des documents et informations relatifs à l’opération immobilière concernée. Cela inclut notamment la description précise du projet, la nature des bénéfices envisagés, ainsi que tout document justificatif pertinent (contrats, plans, estimations, etc.).
Remplir le formulaire en ligne ou en version papier
Le formulaire AAP250B-24I peut être rempli via la plateforme numérique officielle dédiée à la dématérialisation des démarches fiscales. La digitalisation vise à simplifier la procédure, réduire les délais et favoriser une gestion plus efficace. En cas de difficulté, il est possible de télécharger une version papier du formulaire, à compléter manuellement, puis à déposer dans les guichets de l’administration fiscale ou à l’envoyer par courrier recommandé.
Soumettre la demande
- Pour une procédure en ligne : accéder à la plateforme Idarati.ma, créer ou se connecter à son espace personnel, puis suivre les instructions pour déposer la demande.
- Pour une soumission papier : déposer le formulaire complété et les pièces jointes au centre des impôts ou à l’adresse indiquée par l’administration fiscale.
Une confirmation de réception est généralement envoyée au contribuable, lui permettant de suivre l’état d’avancement de sa demande.
Suivi, traitement et délais de réponse
Une fois la demande déposée, l’administration fiscale dispose d’un délai encadré pour étudier le dossier et rendre sa décision. La réponse est communiquée officiellement par écrit, sous forme d’un avis formel précisant l’interprétation retenue concernant la situation fiscale du contribuable.
Ce délai, qui peut varier selon la complexité de la demande, est généralement encadré par la législation en vigueur, dans le souci de garantir une réponse rapide et efficace. La digitalisation facilite également le suivi en ligne, permettant au contribuable de consulter l’état d’avancement de sa requête via son espace personnel sur la plateforme Idarati.ma.
En cas de rejet ou de demande d’informations complémentaires, l’administration informe le contribuable et lui indique les démarches à suivre pour éventuellement faire appel ou fournir des précisions supplémentaires.
Contacts et ressources utiles pour accompagner la démarche
Pour toute question ou assistance lors du remplissage du formulaire ou du dépôt de la demande, le contribuable peut contacter le centre d’appel ou le service dédié de l’administration fiscale. Les coordonnées sont disponibles sur le site officiel de la Direction Générale des Impôts (DGI) ou via la plateforme Idarati.ma.
Il est également recommandé de consulter la documentation officielle et les guides en ligne, qui détaillent les étapes, les pièces justificatives nécessaires, ainsi que les modalités de suivi de la demande.
En résumé, le formulaire AAP250B-24I constitue un outil essentiel pour sécuriser la gestion fiscale de ses opérations immobilières, en bénéficiant d’une position claire et officielle de l’administration fiscale marocaine.