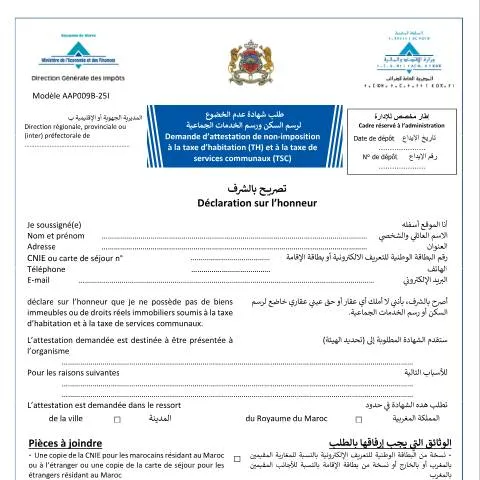
Guide pratique pour la demande d’attestation de non-imposition à la taxe d’habitation et à la taxe de services communaux
Dans le cadre de la gestion fiscale locale, il est souvent nécessaire pour les contribuables de disposer d’une attestation de non-imposition à la taxe d’habitation (TH) et à la taxe de services communaux (TSC). Ce document officiel, délivré par la direction générale des impôts ou par la commune concernée, atteste que le contribuable n’est pas soumis à ces taxes pour une période donnée. Il peut être requis dans diverses démarches administratives ou commerciales, notamment pour la location, la vente ou la constitution de certains dossiers administratifs.
Objectif et nature du document
L’attestation de non-imposition à la TH et à la TSC constitue une preuve officielle que le contribuable n’est pas redevable de ces taxes pour une période spécifique. Elle est généralement demandée par des particuliers ou des entreprises souhaitant justifier leur situation fiscale auprès d’autres organismes ou partenaires. La délivrance de ce document est encadrée par la législation en vigueur, dans le cadre de la simplification des démarches administratives, visant à faciliter l’accès aux documents officiels via des démarches dématérialisées.
Conditions et critères d’éligibilité
Pour pouvoir faire une demande d’attestation de non-imposition, le contribuable doit répondre à certaines conditions :
- Être à jour de ses obligations fiscales liées à la taxe d’habitation et à la taxe de services communaux.
- Ne pas disposer de biens ou de propriétés soumis à ces taxes dans la commune concernée pour la période en question.
- Posséder une situation fiscale claire et à jour, notamment en termes d’identification fiscale.
Il est important de vérifier que toutes les obligations fiscales sont respectées avant de faire la demande, afin d’éviter tout retard ou rejet du dossier.
Démarche d’obtention de l’attestation
Procédure en ligne via Idarati.ma
Depuis la digitalisation des services administratifs, la demande d’attestation peut être effectuée en ligne via la plateforme Idarati.ma. Le contribuable doit s’identifier à l’aide de sa Carte Nationale d’Identité Électronique (CNIE) ou d’autres moyens d’identification numérique proposés par la plateforme. La démarche est simplifiée, rapide et accessible 24/7, permettant d’éviter les déplacements et de réduire les délais de traitement.
Procédure en présentiel
En cas de difficulté avec la plateforme numérique ou pour ceux qui préfèrent une démarche physique, il est possible de se rendre directement au bureau de la commune ou à la direction régionale des impôts. La demande doit être formulée en présentant une pièce d’identité valide et, le cas échéant, tout document justifiant la situation fiscale.
Délai de traitement et validité du document
Une fois la demande déposée, le délai de traitement varie généralement entre quelques jours ouvrables à une semaine, selon le mode de dépôt et la charge de travail des services concernés. La délivrance de l’attestation est effective après vérification de la conformité des informations transmises.
La validité de l’attestation est généralement limitée à une période précise, correspondant à l’année fiscale en cours ou à la période spécifique demandée. En cas de besoin, le contribuable peut renouveler la demande pour obtenir une nouvelle attestation, notamment en début d’année ou lors de changements de situation.
Conseils pour une démarche efficace
- Utiliser la plateforme numérique Idarati.ma pour gagner du temps et bénéficier d’un suivi en temps réel.
- Veiller à la mise à jour régulière de ses informations fiscales et personnelles avant de faire la demande.
- Préparer à l’avance les pièces justificatives nécessaires, notamment la pièce d’identité et tout document attestant de la situation fiscale.
- Consulter les notifications ou le suivi en ligne pour s’assurer du traitement de la demande.
Conclusion
La demande d’attestation de non-imposition à la taxe d’habitation et à la taxe de services communaux est une démarche simple et rapide, facilitée par la digitalisation des services administratifs. Elle constitue un document essentiel pour justifier de l’absence d’obligation fiscale dans le cadre de diverses démarches administratives ou commerciales. En respectant les conditions et en suivant la procédure recommandée, le contribuable peut obtenir ce document dans des délais maîtrisés, tout en bénéficiant d’un service transparent et accessible.