Guide complet pour la déclaration et le versement de la taxe spéciale sur le ciment au Maroc
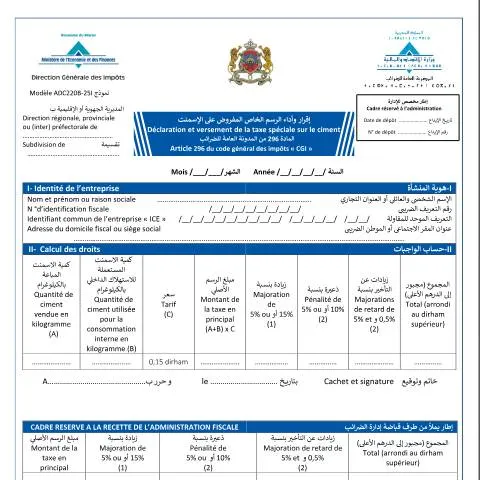
La Caisse Nationale de Sécurité Sociale (CNSS) met à disposition un formulaire spécifique, référencé sous le code ADC220B-25I, destiné à la déclaration et au paiement de la taxe spéciale sur le ciment. Ce document s’inscrit dans le cadre des contributions fiscales et sociales que doivent effectuer les entreprises exerçant dans le secteur de la construction ou de la fabrication de ciment. La procédure, encadrée par la législation fiscale marocaine, vise à simplifier la déclaration tout en assurant une collecte efficace de cette taxe particulière.
Contexte et objectifs du formulaire
Ce formulaire est destiné principalement aux entreprises qui vendent ou utilisent du ciment, notamment dans le cadre de leur activité commerciale ou industrielle. La taxe spéciale sur le ciment, conformément à la législation fiscale en vigueur, doit être déclarée périodiquement, généralement mensuellement ou selon la fréquence fixée par l’administration fiscale. L’objectif est de recouvrer cette contribution de manière transparente, dans un délai précis, tout en offrant une procédure digitalisée via la plateforme Idarati.ma pour faciliter la démarche.
Les situations d’utilisation du formulaire
Ce document doit être rempli dans les cas suivants :
- Lors de la vente de ciment, pour déclarer la quantité vendue et calculer la taxe due.
- Lors de l’utilisation interne du ciment, afin de déclarer la quantité consommée et la taxe correspondante.
- En cas de régularisation ou de correction de déclarations antérieures.
Il est important de souligner que cette formalité doit être effectuée dans les délais impartis pour éviter toute majoration ou pénalité.
Les informations demandées dans le formulaire
Le formulaire comporte plusieurs sections essentielles :
- Identité de l’entreprise : Nom ou raison sociale, numéro d’identification fiscale, identifiant commun de l’entreprise (ICE), adresse du siège ou du domicile fiscal.
- Calcul des droits : Quantité de ciment vendue et utilisée pour consommation interne, en kilogrammes, ainsi que le tarif applicable.
- Montant de la taxe : Résultat du calcul basé sur la quantité et le tarif, augmenté éventuellement selon les majorations ou pénalités applicables.
- Coordonnées de l’administration : Date de dépôt, numéro de dépôt, montant à payer, avec la possibilité de paiement par voie électronique via la plateforme Idarati.ma.
Comment remplir et transmettre le formulaire
Le remplissage de ce formulaire doit être effectué avec précision, en respectant les instructions relatives aux quantités et aux tarifs en vigueur. La digitalisation de la procédure permet désormais aux entreprises de soumettre leur déclaration en ligne, via la plateforme Idarati.ma. Après complétion, le formulaire doit être validé et soumis électroniquement, ce qui garantit un traitement plus rapide et sécurisé.
Pour toute déclaration hors délai, des majorations ou pénalités sont appliquées conformément à la législation :
- Une majoration de 5% si le retard ne dépasse pas 30 jours.
- Une majoration de 15% en cas de retard supérieur à 30 jours.
- Une pénalité de 10% ou 5% selon la durée du retard, en cas de paiement tardif.
- Une majoration supplémentaire de 0,5% par mois de retard ou fraction de mois, applicable après le premier mois.
Points d’attention et recommandations
Les entreprises doivent veiller à respecter scrupuleusement les délais de déclaration et de paiement pour éviter toute majoration ou pénalité. La plateforme Idarati.ma facilite cette démarche en permettant la soumission électronique, réduisant ainsi les délais et simplifiant la gestion administrative.
En cas de doute ou de difficulté lors du remplissage du formulaire, il est conseillé de consulter la documentation officielle disponible sur le site de la CNSS ou de contacter directement l’administration fiscale ou la CNSS. La conformité de la déclaration garantit une régularité fiscale et évite tout litige administratif.
Conclusion
Le formulaire ADC220B-25I constitue un outil essentiel pour la conformité fiscale des entreprises opérant dans le secteur du ciment au Maroc. La digitalisation de cette procédure, dans le cadre de la loi n° 55-19, vise à simplifier les démarches, réduire les délais de traitement et renforcer la transparence dans la collecte de cette taxe spécifique. En respectant scrupuleusement les instructions et les échéances, les entreprises contribuent efficacement au financement des politiques publiques tout en évitant des coûts supplémentaires liés aux retards ou erreurs de déclaration.