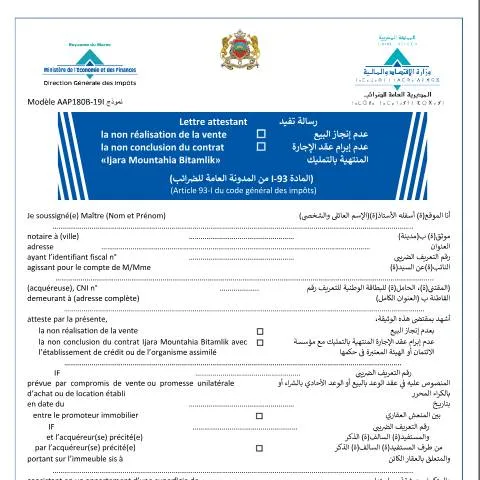
Introduction à la déclaration de non-vente ou de non-conclusion de contrat en matière de TVA
Dans le cadre de la gestion de la Taxe sur la Valeur Ajoutée (TVA) au Maroc, il peut être nécessaire pour un contribuable de fournir une preuve attestant qu’aucune vente n’a été réalisée ou qu’un contrat spécifique n’a pas été conclu. Ce document, sous forme de lettre officielle, permet de clarifier la situation fiscale d’un contribuable vis-à-vis de l’administration fiscale, notamment dans le contexte de certaines opérations ou démarches administratives.
Objectif et contexte d’utilisation du formulaire
Le formulaire intitulé « Lettre attestant la non réalisation de la vente ou la non conclusion du contrat ‘Ijara Mountahia Bitamlik’ » vise à établir une déclaration formelle par laquelle un contribuable confirme qu’il n’a pas effectué de vente ou qu’il n’a pas conclu le contrat concerné. Cette attestation est souvent requise lors de contrôles fiscaux, pour la régularisation de situation ou pour répondre à une demande spécifique de l’administration fiscale ou d’autres organismes liés à la gestion fiscale.
Il s’inscrit dans le cadre de la simplification des démarches administratives, conformément à la Loi n° 55-19, qui encourage la digitalisation et la réduction des délais de traitement. La déclaration peut aussi être utilisée pour justifier l’absence d’activité taxable dans une période donnée ou pour clarifier la situation lors de démarches de vérification ou de régularisation fiscale.
Les éléments à fournir dans le formulaire
Le formulaire doit être rempli avec précision et sincérité par le contribuable ou son représentant. Les informations principales à renseigner comprennent :
- Informations d’identification : nom, prénom, numéro de la carte d’identité nationale (CNIE), ou tout autre document d’identification officiel.
- Références fiscales : numéro d’identification fiscale (NIF), période concernée, et autres références administratives.
- Déclaration de non-activité : affirmation claire que durant la période concernée, aucune vente n’a été réalisée ou que le contrat « Ijara Mountahia Bitamlik » n’a pas été conclu.
- Motifs ou justifications : si nécessaire, une brève explication des raisons de cette situation.
- Signature et date : le document doit être signé par le contribuable ou son représentant légal, avec la date de signature.
Procédure de transmission du formulaire
La digitalisation des démarches administratives permet désormais de transmettre ce type de document via la plateforme dédiée, accessible sur Idarati.ma. La procédure est simplifiée et vise à réduire les délais de traitement :
- Connexion à la plateforme : accéder à Idarati.ma avec les identifiants personnels ou professionnels.
- Remplissage du formulaire : compléter toutes les sections avec les informations requises, en veillant à leur exactitude.
- Soumission en ligne : transmettre le document électroniquement, en utilisant la fonction de validation.
- Réception de l’accusé de réception : un document électronique attestant de la bonne réception sera généré automatiquement.
En cas de difficulté ou d’absence d’accès à la plateforme, il est également possible de déposer le formulaire en version papier auprès des services compétents de la Direction Générale des Impôts (DGI). La transmission électronique est privilégiée pour sa rapidité et sa traçabilité.
Points d’attention et conseils pratiques
Pour assurer la conformité et la recevabilité de la déclaration, voici quelques recommandations :
- Vérification des informations : s’assurer que toutes les données renseignées sont exactes et à jour, notamment l’identification et la période concernée.
- Sincérité de la déclaration : toute fausse déclaration peut entraîner des sanctions administratives ou fiscales.
- Conservation du document : conserver une copie électronique ou papier de la déclaration pour vos dossiers, en cas de contrôle ultérieur.
- Respect des délais : respecter les échéances fixées par l’administration pour la transmission de ce type de document, afin d’éviter tout retard ou pénalité.
En résumé, ce formulaire constitue un outil essentiel pour clarifier la situation fiscale en matière de TVA, en attestant l’absence d’activité ou de contrat concerné. La digitalisation facilite son dépôt et son traitement, dans une démarche de simplification administrative conforme à la législation en vigueur.