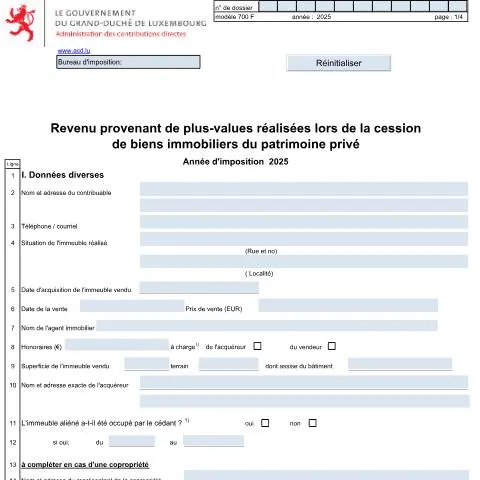
Les enjeux des plus-values immobilières : comprendre le formulaire 700 F
La cession d’un bien immobilier peut entrainer des plus-values, qui sont soumises à l’impôt sur le revenu au Luxembourg. Le formulaire 700 F est un document essentiel pour déclarer ces plus-values issues de la vente d’immeubles du patrimoine privé. Dans une situation où le bien immobilier a été cédé, chaque contribuable se doit de bien appréhender ce formulaire pour éviter des erreurs coûteuses. Analysons en profondeur ce document et son rôle dans la procédure de déclaration des plus-values.
La déclaration des plus-values : un impératif fiscal
Il ne suffit pas d'effectuer une vente pour être en règle avec l'administration fiscale luxembourgeoise. La déclaration des plus-values réalisées lors de la cession d'immeubles se fait à travers le formulaire 700 F. Ce dernier permet à l'Administration des contributions directes (ACD) de calculer l’impôt sur la plus-value générée par la transaction.
Les plus-values concernées sont celles réalisées dans le cadre d'une vente de biens immobiliers, qu'il s'agisse de biens bâtis ou non bâtis. Les règles peuvent varier en fonction de la durée de détention du bien, créant ainsi des situations fiscales différentes selon la situation de chaque contribuable.
Qui doit utiliser le formulaire 700 F ?
Ce formulaire est principalement destiné aux contribuables luxembourgeois qui ont cédé un bien immobilier. Cela inclut les personnes physiques et morales, mais également les situations particulières comme les successions. Il est crucial de comprendre que ce formulaire doit être rempli non seulement par le vendeur, mais également par les héritiers et les partenaires fiscaux dans certains cas.
Les cas particuliers : mineurs et non-résidents
Dans le cas des mineurs, le formulaire doit être complété par le représentant légal. Quant aux non-résidents, ils doivent également se conformer aux obligations fiscales luxembourgeoises, notamment en matière de déclaration des plus-values dès lors qu'ils détiennent un bien immobilier au Grand-Duché.
Le parcours de dépôt : entre simplicité et complexité
Le dépôt du formulaire 700 F peut se faire par différents canaux : en ligne via MyGuichet.lu, par voie postale ou en personne, auprès des bureaux de l'ACD. Chacun de ces canaux présente des avantages et des inconvénients. Par exemple, le dépôt en ligne est souvent plus rapide et permet un suivi immédiat du statut de votre dossier.
Comparatif des canaux de dépôt
| Canal de dépôt | Avantages | Inconvénients |
|---|---|---|
| En ligne via MyGuichet.lu | Rapidité, suivi immédiat, moins de risques de perte | Nécessite une authentification (eID/LuxTrust) |
| Par voie postale | Pas besoin d'authentification électronique | Temps de traitement plus long, risque de perte |
| En personne à l'ACD | Assistance directe, possibilité de poser des questions | Temps d'attente, contraintes horaires |
Décortiquer le formulaire 700 F : chaque rubrique compte
Le succès de la déclaration passe par une bonne compréhension des rubriques du formulaire. Chaque champ a son importance et peut influencer le montant de l'impôt à payer. Voici un aperçu détaillé des rubriques clés du formulaire 700 F.
Données diverses : la base de la déclaration
La première partie du formulaire, intitulée « Données diverses », est cruciale. Elle comprend des éléments tels que les informations personnelles du contribuable, l'adresse de l'immeuble, ainsi que les coordonnées de l'acquéreur. Un remplissage rigoureux de cette section est impératif pour éviter les retards dans le traitement.
- Nom et adresse : Informations essentielles pour identifier le contribuable.
- Situation de l'immeuble : A préciser avec exactitude, car elle déterminera le traitement fiscal.
- Date d'acquisition et date de vente : Crucial dans le calcul de la plus-value.
Le bénéfice de spéculation et le bénéfice de cession
La section suivante du formulaire se concentre sur deux aspects essentiels : le bénéfice de spéculation et le bénéfice de cession. La distinction entre ces deux termes est fondamentale.
Le bénéfice de spéculation s'applique lorsque l'immeuble a été détenu moins de cinq ans. Les règles fiscales sont plus sévères dans ce cas, et le calcul des plus-values est différent. À l'inverse, le bénéfice de cession concerne les biens détenus pour une durée supérieure à cinq ans, avec des abattements possibles.
Les principaux éléments à déclarer
- Prix de réalisation : Montant convenu lors de la vente.
- Prix d'acquisition : Comprend coûts d'acquisition et frais associés.
- Plus-value dégagée : Calculée sur la différence entre le prix de réalisation et le prix d'acquisition.
Les abattements : un avantage à ne pas négliger
Les abattements liés à la plus-value immobilière peuvent significativement réduire le montant de l'impôt dû. Il existe plusieurs types d'abattements, en fonction de la situation familiale du contribuable et de la nature de l'acquisition.
Par exemple, un abattement de 75 000 euros peut être appliqué si le bien a été acquis par voie de succession. De même, un abattement de 50 000 euros est disponible pour les conjoints ou partenaires imposables collectivement. Comprendre ces abattements et les appliquer correctement peut avoir un impact notable sur le montant final de l'impôt.
Les conditions d’application des abattements
- Nature de l'acquisition : Les biens acquis par succession bénéficient d'un traitement spécifique.
- Situation familiale : Les couples mariés ou en partenariat peuvent cumuler les abattements.
Le traitement du dossier : après le dépôt, que se passe-t-il ?
Après le dépôt du formulaire, l'ACD procède au traitement de votre dossier. Dans cette étape, des vérifications sont effectuées pour s'assurer que toutes les informations fournies sont complètes et conformes. Un suivi régulier est recommandé pour s'assurer que le dossier avance sans encombre.
Comment suivre et relancer son dossier
- Utiliser le portail MyGuichet.lu pour vérifier l'état de son dossier.
- Contacter directement l'ACD pour toute question relative à un éventuel retard ou des documents manquants.
Il est également bon de garder une trace de tous les documents envoyés et des communications échangées avec l'administration. Cela peut être utile en cas de litige ou de demande de complément d'information.
Les implications de l'oubli : droits et obligations
Ne pas remplir le formulaire 700 F ou le faire de manière incorrecte peut entraîner des conséquences significatives. En effet, des oublis peuvent mener à des pénalités financières, voire à des redressements fiscaux. Par ailleurs, cela peut également compromettre les droits à des abattements ou à des exemptions.
Les risques encourus
- Pénalités : En cas de non-déclaration ou de déclaration tardive, l’administration peut imposer des amendes.
- Redressements : Un contrôle fiscal ultérieur peut entraîner une réévaluation à la hausse de l'impôt dû.
Différenciation avec d'autres formulaires connexes
Le formulaire 700 F est souvent confondu avec d'autres documents, notamment ceux relatifs à la déclaration des revenus ordinaires ou des plus-values mobilières. Il est important de bien distinguer ces différents formulaires, car les règles, les délais et les modalités de déclaration peuvent diverger.
Pour un contribuable, il est essentiel de bien s'informer sur chaque document à remplir afin d'éviter des erreurs qui pourraient avoir des répercussions sur leur situation fiscale.
Les différences clés
| Formulaire | Objet | Délai de dépôt |
|---|---|---|
| Formulaire 700 F | Plus-values immobilières | Jusqu'au 31 mai de l'année suivant la vente |
| Formulaire 100 | Déclaration des revenus ordinaires | Jusqu'au 31 mars de l'année suivante |
| Formulaire 901bis | Plus-values mobilières | Similaire à la déclaration des revenus |
En somme, la compréhension et la maîtrise du formulaire 700 F sont essentielles pour toute personne ayant cédé un bien immobilier au Luxembourg. Chaque étape, depuis la collecte des données jusqu’au suivi du dossier, nécessite une attention rigoureuse. Un dépôt conforme et en temps voulu permet non seulement d'éviter des complications administratives, mais également de bénéficier d'éventuels allégements fiscaux.
Les modalités de déclaration des plus-values immobilières
Au Luxembourg, la déclaration des plus-values immobilières réalisées sur les cessions d'immeubles du patrimoine privé est soumise à des règles précises. Les contribuables doivent faire preuve de rigueur lors de la déclaration de ces plus-values, car l'Administration des contributions directes (ACD) vérifie minutieusement les déclarations pour s'assurer de leur conformité.
Pour déclarer une plus-value, il est impératif de remplir le formulaire adéquat, généralement le Formulaire 902, dédié à la déclaration des plus-values sur la cession d'immeubles. Les contribuables doivent fournir des informations détaillées concernant le bien immobilier, notamment sa localisation, sa superficie, le prix d'achat, le prix de vente, ainsi que les frais liés à la cession (notaires, agences immobilières, etc.).
Les plus-values doivent être déclarées dans l'année suivant la cession. Ainsi, si un bien est vendu en 2023, la déclaration doit être faite lors de la déclaration d'impôt sur le revenu de 2024. Il est crucial de conserver tous les documents justificatifs en lien avec la cession, tels que les contrats de vente et les preuves des frais engagés, pour pouvoir les présenter en cas de contrôle fiscal.
Les exonérations et abattements applicables aux plus-values immobilières
Le Luxembourg offre plusieurs exonérations et abattements qui peuvent alléger la charge fiscale des contribuables lors de la réalisation de plus-values immobilières. L'une des exonérations les plus notables concerne la vente d'une résidence principale. Si un contribuable vend sa résidence principale après y avoir résidé pendant au moins deux ans, la plus-value réalisée est exonérée d'impôt.
De plus, des abattements peuvent être appliqués pour les plus-values sur des biens détenus depuis plus de deux ans. Le calcul de l'abattement dépend de la durée de détention du bien. Par exemple, une détention de plus de 10 ans pourrait entraîner des réductions significatives de la plus-value imposable. Il est donc essentiel pour les propriétaires d'être informés des possibilités d'exonération et d'abattement pour optimiser leur situation fiscale.
Enfin, les contribuables doivent également se familiariser avec les conditions spécifiques qui pourraient s'appliquer en fonction de la nature du bien (terrain, immeuble à revenus, etc.) et de leur situation personnelle. Des conseils d'experts fiscaux pourraient s'avérer utiles pour naviguer dans ce cadre complexe.
Les conséquences des erreurs dans la déclaration des plus-values
Lorsqu'un contribuable commet une erreur dans la déclaration de plus-values immobilières, les conséquences peuvent être diverses et potentiellement lourdes. Les erreurs peuvent provenir d'une sous-estimation des prix de vente, d'une omission de frais déductibles, ou encore d'une confusion sur la durée de détention du bien.
Les erreurs peuvent entraîner des redressements fiscaux, qui peuvent inclure des pénalités et des intérêts de retard. L'ACD est en droit de réclamer des arriérés d'impôts si elle constate une sous-déclaration des revenus. Dans certains cas, des amendes substantielles peuvent également être appliquées si l'erreur est considérée comme intentionnelle.
Pour éviter de tels désagréments, il est fortement recommandé de procéder à une vérification minutieuse des informations avant de soumettre la déclaration. En cas de doute, la consultation d'un conseiller fiscal ou d'un notaire peut s'avérer judicieuse pour clarifier la situation et s'assurer de la conformité des déclarations effectuées.
En cas de constatation d'une erreur après la déclaration, il est possible de demander une rectification auprès de l'ACD dans un délai raisonnable. Cette démarche doit être effectuée avec soin, en fournissant toutes les informations nécessaires pour justifier la correction apportée.