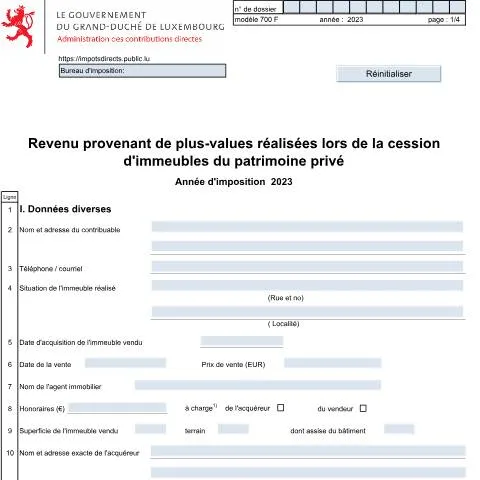
Le formulaire 700 F : Un instrument clé pour la déclaration des plus-values immobilières
La cession d’un bien immobilier peut engendrer des plus-values taxables, et c'est précisément là qu'intervient le formulaire 700 F. Ce document, essentiel pour les propriétaires souhaitant déclarer les revenus provenant de la vente de leur bien immobilier, mérite une attention particulière. En effet, une compréhension claire de ses enjeux et de son utilisation est cruciale pour éviter des erreurs susceptibles d'entraîner des complications fiscales.
Qui est concerné par le formulaire 700 F ?
Il est impératif que tout contribuable ayant réalisé une plus-value lors de la vente d'un immeuble du patrimoine privé soit en mesure de remplir ce formulaire. Cela inclut aussi bien les particuliers que les sociétés, sous certaines conditions. À noter que si l'immeuble vendu a constitué la résidence principale du contribuable, le formulaire se simplifie considérablement.
Canaux de dépôt : Le choix entre le numérique et le papier
Le dépôt du formulaire 700 F peut se faire de plusieurs manières, chacune ayant ses spécificités. Il est important de choisir le canal le plus adapté à sa situation :
- En ligne via MyGuichet.lu : C'est le moyen le plus rapide et sécurisé. L’authentification via eID ou LuxTrust est nécessaire pour accéder à la plateforme. Une fois connecté, le formulaire peut être rempli et soumis directement.
- Par voie postale : Bien que moins rapide, l'envoi du formulaire par courrier reste une option valable. Il est conseillé d'envoyer le formulaire en recommandé afin de conserver une preuve d'envoi.
- Au guichet d’un bureau des contributions directes : Ce canal permet une interaction directe avec les agents qui peuvent fournir des conseils personnalisés. Toutefois, cela peut engendrer des délais d’attente.
Comparatif des canaux de dépôt
| Canal | Avantages | Inconvénients |
|---|---|---|
| En ligne | Rapide, sécurisé, accès immédiat aux informations | Nécessite une authentification |
| Par voie postale | Accessible à tous, possibilité de conserver un enregistrement | Plus long, risque de perte du courrier |
| Guichet | Interactions directes, aide sur mesure | Délai d’attente possible, horaires d’ouverture limités |
Déroulement pas à pas de la déclaration des plus-values
La procédure de déclaration passe par plusieurs étapes clés, allant de la préparation des documents à la soumission du formulaire :
- Préparation des documents : Rassembler toutes les informations nécessaires, telles que les dates d'acquisition et de vente, ainsi que les prix et frais associés.
- Remplissage du formulaire 700 F : Chaque rubrique doit être remplie avec soin. Une erreur dans une donnée peut entraîner des retards ou des refus de déclaration.
- Soumission : Choisir le canal de dépôt et soumettre le formulaire dans les délais impartis.
- Attente de la décision : L’administration des contributions directes examinera le dossier et informera le contribuable des suites données.
Les étapes clés décryptées
Il est crucial de s’attarder sur chaque étape pour éviter les erreurs, notamment lors du remplissage du formulaire. Voici quelques éléments à garder en tête :
- Vérifier que toutes les données sont exactes, en particulier les informations sur l'immeuble vendu.
- S'assurer que le prix d'achat et de vente est correctement renseigné, car cela influe directement sur le montant de la plus-value imposable.
- Ne pas négliger d’inclure les frais liés à la vente, car ces derniers peuvent être déduits du montant taxable.
Décortiquer le formulaire : Les rubriques essentielles
Le formulaire 700 F se divise en plusieurs sections, chacune ayant son importance. Un examen minutieux des rubriques permet d'éviter des erreurs courantes.
Rubrique I : Données diverses
Cette section contient des informations fondamentales sur le contribuable et le bien immobilier. Il est essentiel de remplir chaque champ :
- Nom et adresse du contribuable : Assurez-vous que toutes les informations sont correctes et à jour.
- Date d'acquisition et de vente : Ces dates déterminent le type de plus-value à déclarer.
- Prix de vente : Le montant convenu lors de la vente, qui doit correspondre aux documents officiels.
Rubrique II : Bénéfice de spéculation
Pour les ventes réalisées dans un intervalle de moins de deux ans, cette rubrique est cruciale. Les informations à inclure comprennent :
- Le prix de réalisation et le prix d’acquisition.
- Les frais d’obtention, qui viennent s’ajouter au prix d’acquisition.
- Le revenu net, qui se calcule à partir des informations fournies.
Rubrique III : Bénéfice de cession
Pour les biens détenus plus de deux ans, cette section permet de bénéficier d’un abattement. Voici ce qu'il faut noter :
- Le prix d’acquisition doit être réévalué, selon un coefficient dépendant de l’année d’acquisition.
- Les abattements disponibles peuvent réduire le montant taxable, ce qui est particulièrement avantageux dans le cas d’une succession.
Documents à préparer : Anticipation et rigueur
Avant de soumettre le formulaire, il est crucial de rassembler tous les justificatifs nécessaires. Ces documents varient en fonction de chaque situation.
- Acte de vente : Ce document officiel est indispensable pour prouver la transaction réalisée.
- Preuves d'acquisition : Factures, contrats ou tout autre document prouvant le prix d'achat.
- Justificatifs de frais : Conservez toutes les factures liées à la vente, car elles peuvent être déduites du montant imposable.
Préparer les justificatifs en fonction de votre situation
Selon le contexte de la vente, la nature des documents peut changer. Par exemple :
- Si l'immeuble a été votre résidence principale, le formulaire à remplir peut être simplifié.
- En cas de vente en copropriété, la mention de la quote-part et des copropriétaires est nécessaire.
Les conséquences d'une déclaration incomplète ou erronée
Il est essentiel de bien comprendre ce qui peut se passer en cas d'oubli ou d'erreur lors de la déclaration :
- Un retard dans la déclaration peut entraîner des pénalités financières.
- Des informations inexactes peuvent faire l'objet d'un contrôle plus approfondi de l'administration, entraînant stress et complications supplémentaires.
- Un oubli complet de déclaration pourrait mener à des poursuites légales.
Les droits ouverts grâce à une déclaration correcte
À l'inverse, une déclaration complète et précise ouvre des droits et des avantages :
- Bénéficier d'abattements fiscaux spécifiques
- Éviter des complications avec l'administration fiscale
- Assurer une transparence et une conformité avec les obligations légales
En savoir plus : Se former pour éviter les erreurs
Pour les contribuables souhaitant approfondir leur compréhension du formulaire 700 F et des plus-values immobilières, il est conseillé de consulter les ressources mises à disposition par l'Administration des contributions directes. Des guides et des informations détaillées peuvent y être trouvés, permettant ainsi de se préparer au mieux à cette obligation fiscale.
En outre, il peut être judicieux de faire appel à un expert-comptable ou à un conseiller fiscal pour un accompagnement personnalisé, notamment en cas de situation complexe.
Les exonérations et régimes particuliers pour les plus-values immobilières
Au Luxembourg, la gestion des plus-values immobilières est soumise à un cadre fiscal précis, mais il existe des conditions spécifiques pouvant donner lieu à des exonérations. Généralement, les plus-values réalisées lors de la cession d'immeubles appartenant au patrimoine privé sont imposables. Toutefois, certaines exceptions peuvent s'appliquer en fonction de la nature de la vente et de la durée de détention du bien.
Par exemple, si l'immeuble a été détenu pendant plus de deux ans avant la cession, la plus-value peut bénéficier d'une exonération totale d'impôt. C'est souvent le cas pour les biens qui ont été utilisés comme résidence principale par le vendeur. Cette condition de résidence principale doit être prouvée, donc il est important de conserver des documents attestant de votre occupation.
En outre, des mesures spéciales sont prévues pour les successions et donations. Les biens immobiliers acquis par donation ou succession peuvent également bénéficier d'une exonération sur les plus-values, à condition que le donateur ou le défunt ait détenu le bien pendant un certain nombre d'années. Il est donc crucial de bien comprendre ces dispositions pour optimiser la gestion de votre patrimoine immobilier.
Enfin, il convient de prendre en compte d'autres régimes particuliers, comme les sociétés de gestion de patrimoine familial. Avec l'évolution des lois fiscales, certaines structures peuvent permettre une optimisation des plus-values tout en respectant les réglementations en vigueur. Se renseigner auprès d'un conseiller fiscal est recommandé afin de naviguer dans ces options complexes.
Les conséquences fiscales d'une vente immobilière pour les non-résidents
Les non-résidents qui réalisent une plus-value sur la cession d'immeubles situés au Luxembourg doivent être conscients des implications fiscales spécifiques. En principe, les non-résidents sont également soumis à l'impôt sur les plus-values immobilières, mais plusieurs facteurs peuvent influencer le taux d'imposition et le montant à payer.
Premièrement, le taux d'imposition pour les non-résidents peut différer de celui des résidents, notamment en raison de conventions fiscales bilatérales. Ces conventions peuvent prévoir une exonération ou un allégement fiscal pour éviter la double imposition. Par exemple, certaines conventions peuvent stipuler que seule la plus-value réalisée sur les biens situés au Luxembourg est imposable, tandis que d'autres peuvent permettre des crédits d'impôt sur les impôts payés dans le pays de résidence du vendeur.
Deuxièmement, il est crucial pour les non-résidents de s'assurer que toutes les obligations déclaratives sont respectées dans les délais impartis. En effet, l'absence de déclaration peut entraîner des pénalités, et le fisc luxembourgeois pourrait engager des procédures de recouvrement. Les non-résidents doivent donc se familiariser avec le processus de déclaration via MyGuichet.lu, étant donné que l'authentification par eID ou LuxTrust sera requise.
En conclusion, la cession d'immeubles par des non-résidents au Luxembourg peut engendrer des obligations fiscales significatives. Il est conseillé de consulter un expert fiscal spécialisé dans les transactions immobilières pour bien comprendre les enjeux et prendre en compte tous les paramètres fiscaux avant d'effectuer une vente.
Les démarches pratiques pour valoriser son patrimoine immobilier avant une cession
Avant de procéder à la cession d'un bien immobilier, il est essentiel d'adopter des stratégies de valorisation qui maximiseront la plus-value réalisée lors de la vente. Plusieurs démarches peuvent être envisagées pour optimiser la valeur de votre patrimoine immobilier.
Tout d'abord, il est recommandé de réaliser une étude de marché afin d'évaluer la valeur actuelle de votre bien. Cela peut impliquer de consulter des agences immobilières locales, d'analyser les ventes récentes de biens similaires dans le quartier ou même d'engager un expert immobilier pour obtenir une évaluation précise. Une bonne connaissance du marché immobilier vous permettra de fixer un prix de vente réaliste et compétitif.
Ensuite, la présentation du bien joue un rôle crucial. Avant une vente, il peut être judicieux d'effectuer des travaux de rénovation ou d'embellissement. De simples améliorations telles que la peinture, l'aménagement paysager ou la mise à jour de certains équipements peuvent significativement augmenter l'attractivité du bien. Parfois, investir dans des améliorations ciblées peut générer un retour sur investissement considérable lors de la vente.
Enfin, envisagez de préparer un dossier complet à présenter aux potentiels acheteurs. Ce dossier peut inclure des diagnostics techniques, des informations sur la consommation énergétique, des documents relatifs à l’historique du bien et des justificatifs des travaux réalisés. Une présentation soignée et transparente peut renforcer la confiance des acheteurs et faciliter la cession.
En adoptant ces démarches pratiques, vous augmenterez les chances de réaliser une plus-value intéressante lors de la cession de votre bien immobilier. Il est toujours sage de prendre le temps nécessaire pour bien préparer la vente, car chaque détail peut compter dans le processus de valorisation.