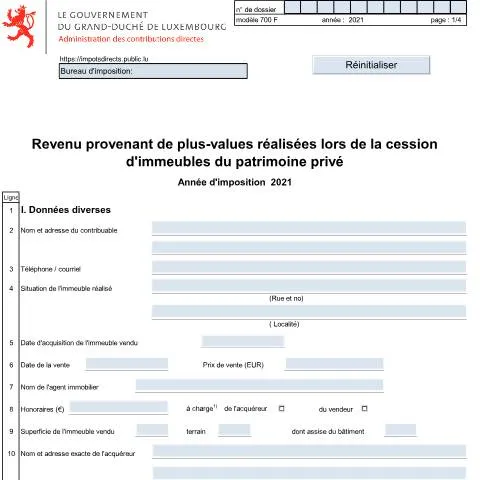
Plongée dans le Modèle 700 F : Un Document Indispensable pour la Filière Immobilière au Luxembourg
Lorsqu'un contribuable luxembourgeois se lance dans la cession d'un bien immobilier, il se trouve face à une multitude de formalités administratives à respecter. Parmi ces démarches, le Modèle 700 F, intitulé "Revenu provenant de plus-values réalisées lors de la cession d’immeubles du patrimoine privé", se démarque par son importance capitale. Ce document, souvent perçu comme complexe, tient une place essentielle dans le processus de déclaration des plus-values réalisées. Décryptons ensemble son rôle, son contenu et les étapes à suivre pour une déclaration réussie.
Les Acteurs de la Cession : Qui Dépose le Modèle 700 F ?
Le Modèle 700 F est principalement destiné aux contribuables luxembourgeois qui ont réalisé une plus-value lors de la vente d'immeubles de leur patrimoine privé. Plusieurs profils peuvent être concernés :
- Propriétaires individuels : Les particuliers qui vendent un bien immobilier qui ne constitue pas leur résidence principale.
- Personnes morales : Les sociétés ou associations qui réalisent la cession de biens immobiliers.
- Copropriétaires : En cas de vente d'un bien en copropriété, chaque copropriétaire doit remplir ce formulaire pour sa quote-part de plus-value.
- Héritiers : Les héritiers qui vendent un bien reçu en succession et qui doivent déclarer la plus-value réalisée.
Il est fondamental de comprendre que même si l'immeuble cédé a été occupé comme résidence principale, cela n'exonère pas le vendeur de la obligation de remplir le Modèle 700 F, en fonction des conditions d'occupation et de la durée de détention.
Décortiquons les Rubriques du Modèle 700 F
Le formulaire 700 F se compose de plusieurs sections, chacune ayant des implications fiscales spécifiques. Étudions chaque rubrique afin de mieux appréhender les détails à ne pas négliger lors de la saisie.
Section I : Données Diverses
Cette section est primordiale et doit être remplie avec précision. Elle comprend :
- Nom et adresse du contribuable : À indiquer sans abréviations pour éviter tout malentendu.
- Téléphone / courriel : Essentiel pour les éventuelles communications avec l'administration.
- Situation de l'immeuble : Adresse complète et exacte du bien cédé, ce qui peut sembler anodin mais peut causer des retards en cas d'erreur.
- Date d'acquisition et Date de la vente : Ces informations sont cruciales pour calculer la plus-value.
Un des pièges courants ici est de confondre la date d'acquisition avec celle de la vente, ce qui peut fausser le calcul de la plus-value.
Section II : Bénéfice de Spéculation
Dans cette rubrique, les contribuables doivent déterminer le bénéfice dégagé lors d’une vente intervenue dans un intervalle de deux ans après l’acquisition. Voici les éléments clés :
- Prix de réalisation : Montant de la vente convenu dans les actes.
- Prix d'acquisition ou de revient : Doit inclure tous les frais d’obtention (notaire, frais d'agence, etc.).
- Revenu net : Ce montant final doit être reporté dans la feuille D du modèle 100.
Il est essentiel de comprendre que le calcul doit être fait minutieusement pour éviter une mauvaise évaluation de la plus-value, qui pourrait engendrer des conséquences financières.
Section III : Bénéfice de Cession
Pour les ventes réalisées après plus de deux ans, cette section entre en jeu. Elle permet de déclarer une plus-value dégagée, mais avec des abattements possibles :
| Conditions | Montant de l'abattement |
|---|---|
| Immeuble hérité dans une succession directe | Maximum 75 000 € |
| Résidence principale | Maximum 50 000 €, 100 000 € pour les couples |
Il est crucial de vérifier les conditions liées à ces abattements, car une interprétation erronée pourrait engendrer un redressement fiscal.
Les Suites d'un Dépôt : Qu'attendre Après Avoir Rempli le Modèle 700 F ?
Après avoir soumis le Modèle 700 F, le contribuable peut s'interroger sur les prochaines étapes. Voici un aperçu des suites possibles :
- Accusé de réception : L'administration vous enverra un accusé de réception confirmant que le formulaire a été reçu.
- Vérification des informations : L'administration des contributions directes pourrait contacter le contribuable pour des clarifications ou des documents supplémentaires.
- Notification de la décision : Après l'examen, une notification sera envoyée, indiquant si le bénéfice de plus-value a été accepté ou non.
En cas de besoin d'informations supplémentaires, il est sage de conserver toutes les pièces justificatives liées à la vente, car elles peuvent être demandées ultérieurement.
En Cas de Problème : Que Faire en Cas de Refus ou d'Erreur ?
Il peut arriver qu'une déclaration soit contestée, ou qu'une erreur se soit glissée dans le formulaire. Les mesures à prendre sont cruciales :
- Réclamation : Si vous estimez que la décision est injuste, vous pouvez introduire une réclamation auprès de l'Administration des contributions directes.
- Correction : En cas d'erreur dans le formulaire, il est possible de soumettre un formulaire rectificatif. Il est important de le faire rapidement pour limiter les conséquences fiscales.
- Consultation juridique : Si la situation est complexe, consulter un expert en fiscalité peut être judicieux pour naviguer dans les méandres administratifs.
Il est regrettable de constater que des erreurs dans le Modèle 700 F peuvent mener à des pénalités financières ou, dans le pire des cas, à des poursuites judiciaires. Une attention méticuleuse lors de la complétion du formulaire est donc impérative.
Ressources et Supports d’Aide : Où Trouver de l'Assistance ?
Pour réaliser une déclaration précise et complète, plusieurs ressources sont à la disposition des contribuables :
- Sites Internet officiels : Le site de l’Administration des contributions directes propose des guides détaillés pour le remplissage du formulaire.
- Service client : Contacter le service client de l’administration peut s’avérer utile. Ils peuvent fournir des conseils adaptés à chaque situation.
- Professionnels de la fiscalité : Ne jamais hésiter à recourir à des comptables ou consultants fiscaux, surtout pour des cas complexes.
Ces ressources permettent d'optimiser la déclaration des plus-values et d’éviter les pièges courants rencontrés par les contribuables.
Conséquences d'un Oubli : Pourquoi la Déclaration est Cruciale ?
Ne pas déclarer ou remplir incorrectement le Modèle 700 F peut avoir des répercussions significatives :
- Sanctions financières : L'administration fiscale peut imposer des pénalités pouvant atteindre 10% de la plus-value non déclarée.
- Impossibilité de bénéficier d'abattements : En cas de non-déclaration, le contribuable pourrait perdre la possibilité d'accéder aux abattements offerts.
- Contrôles accrus : Les déclarations incomplètes peuvent déclencher un audit fiscal, entraînant des investigations supplémentaires.
Il est donc primordial de respecter toutes les obligations déclaratives pour garantir une situation fiscale saine.
Conclusion sur le Modèle 700 F : Anticipation et Vigilance
Le Modèle 700 F est bien plus qu'un simple papier à remplir : il représente un engagement fiscal que chaque contribuable doit respecter scrupuleusement. Que vous soyez un propriétaire individuel, un héritier ou représentant d’une personne morale, la compréhension des nuances de ce formulaire est essentielle pour naviguer avec succès dans le paysage fiscal luxembourgeois. Une préparation minutieuse, soutenue par des ressources fiables et éventuellement l'aide de professionnels, est le meilleur moyen d'assurer une déclaration sans accrocs et de tirer parti des droits et obligations qui en découlent.
Les cas spécifiques de plus-values exonérées
Au Luxembourg, certaines situations peuvent mener à une exonération de l'imposition sur les plus-values réalisées lors de la cession d'immeubles du patrimoine privé. Il est crucial de bien comprendre ces exceptions pour optimiser sa situation fiscale. Parmi les cas les plus courants d’exonération, on trouve :
- Résidence principale : La vente de la résidence principale est exonérée d'impôt sur les plus-values, à condition que le vendeur y ait résidé pendant une durée continue d'au moins deux ans avant la vente. Cela signifie que si vous avez occupé le bien en tant que résidence principale durant cette période, vous pouvez bénéficier d'une exonération complète sur le gain réalisé.
- Délai de détention : Si l'immeuble a été détenu pendant plus de 10 ans, la plus-value réalisée lors de sa cession est également exonérée d'impôt. Cette règle vise à encourager l'investissement à long terme dans le secteur immobilier.
- Transmissions à titre gratuit : Les transmissions d'immeubles par donation ou héritage peuvent également être exonérées de l'impôt sur les plus-values, sous certaines conditions. Il est essentiel de consulter un notaire pour bien comprendre les implications fiscales de cette forme de transmission.
Il est recommandé de conserver tous les documents relatifs à l'acquisition et aux travaux effectués sur l'immeuble, car ils peuvent servir de justificatifs en cas de contrôle fiscal. Pour une évaluation précise de votre situation et des options d'exonérations disponibles, il peut être judicieux de faire appel à un conseiller fiscal.
Déclaration des plus-values : Mode opératoire détaillé
La déclaration des plus-values réalisées lors de la cession d'immeubles du patrimoine privé doit être effectuée de manière rigoureuse pour éviter des complications ultérieures. Voici les étapes à suivre pour une déclaration réussie :
- Identification du bien : Commencez par rassembler toutes les informations pertinentes concernant le bien immobilier, y compris son adresse, son numéro de cadastre, ainsi que des documents attestant de la date d'acquisition et du prix d'achat.
- Calcul de la plus-value : Pour déterminer la plus-value réalisée, il convient de soustraire le prix d'acquisition (y compris les frais d'achat tels que les droits d'enregistrement et les frais de notaire) du prix de vente. N'oubliez pas d'inclure les frais engagés pour des travaux de rénovation qui peuvent être ajoutés au prix d'acquisition.
- Remplissage du formulaire adéquat : La déclaration des plus-values immobilières se fait via le formulaire 901bis. Ce formulaire est accessible sur la plateforme MyGuichet.lu, où vous devez vous authentifier avec votre eID ou votre certificat LuxTrust.
- Dépôt de la déclaration : Faites attention à respecter les délais impartis pour le dépôt de votre déclaration. En général, la déclaration doit être effectuée dans les 30 jours suivant la cession du bien. Un retard peut entraîner des pénalités.
- Suivi de la déclaration : Une fois la déclaration déposée, conservez précieusement une copie et attendez la confirmation de l’Administration des contributions directes (ACD) concernant l'acceptation de votre déclaration. Il est conseillé de vérifier régulièrement votre compte sur MyGuichet.lu pour toute mise à jour.
En cas de doute ou de questionnement sur l'un de ces points, il est toujours préférable de consulter un professionnel de la fiscalité pour éviter des erreurs pouvant entraîner des répercussions financières.
Impact de la cession sur le patrimoine et la succession
La cession d'immeubles du patrimoine privé n'a pas seulement des implications fiscales immédiates, mais peut également avoir des conséquences sur la gestion future du patrimoine et sur les transmissions successorales. Voici quelques points à considérer :
- Répartition du patrimoine : La vente d'un bien immobilier peut modifier l'équilibre du patrimoine d'un individu ou d'un couple. Par exemple, si un bien a été cédé à un prix supérieur à son prix d'acquisition, cela peut affecter les parts de chacun en cas de succession future. Une réévaluation régulière et une bonne tenue des comptes peuvent aider à maintenir une répartition équitable entre les héritiers.
- Règlement des successions : Lorsqu'un bien immobilier est vendu et que les fonds sont intégrés à la masse successorale, il est essentiel de bien documenter la transaction pour éviter les litiges entre héritiers. Une clarification des intentions dans un testament ou un acte de donation peut également prévenir des conflits futurs.
- Optimisation fiscale : Il existe des stratégies fiscales qui peuvent aider à gérer la succession en tenant compte des plus-values réalisées lors de la cession d'immeubles. Par exemple, des donations de biens immobiliers à des descendants en pleine propriété ou en nue-propriété peuvent réduire les droits de succession à payer. Il est conseillé de consulter un notaire ou un fiscaliste pour élaborer un plan successorale efficace.
En somme, la gestion des plus-values immobilières nécessite une compréhension approfondie des lois fiscales, mais aussi une vision à long terme pour la préservation du patrimoine. Une planification soignée et l’assistance d’experts permettent d’optimiser les résultats lors de cessions, tout en anticipant les implications futures.