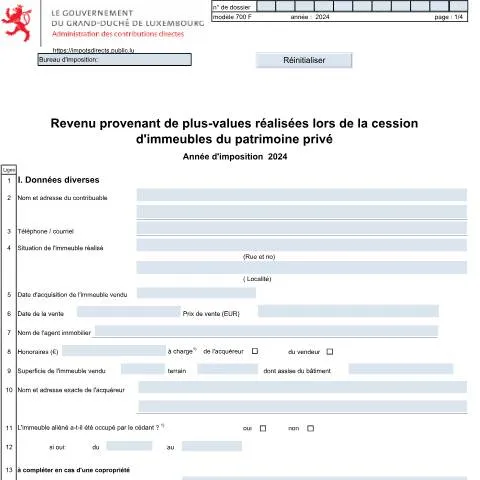
Comprendre le formulaire 700 F : enjeux et implications des plus-values d'immeubles
Lorsqu'un particulier ou une entreprise cède un bien immobilier au Grand-Duché de Luxembourg, il peut être confronté à des plus-values. Le formulaire 700 F, intitulé Revenu provenant de plus-values réalisées lors de la cession d’immeubles du patrimoine privé, joue un rôle essentiel dans ce processus. Ce document permet de déclarer les plus-values générées par la vente d'immeubles et d'assurer que les obligations fiscales sont respectées. Analysons en profondeur les différentes dimensions de ce formulaire, ses implications concrètes, et les étapes à suivre pour sa bonne utilisation.
Les acteurs clés : qui s'engage dans cette démarche ?
Le formulaire 700 F doit être rempli par toute personne qui réalise une cession d'immeubles du patrimoine privé. C'est-à-dire que toute personne physique ou morale qui effectue une vente d’un bien immobilier doit déclarer la plus-value éventuelle issue de cette transaction. En outre, il est important de noter que ce formulaire s'applique également aux héritiers qui cèdent des biens reçus par voie de succession.
Plus précisément, les situations suivantes imposent le dépôt de ce formulaire :
- Vente d’un bien immobilier détenu depuis moins de deux ans : Dans ce cas, la plus-value est automatiquement imposable.
- Vente d’un bien immobilier qui a été la résidence principale du vendeur : Des exonérations peuvent s'appliquer, mais une déclaration reste nécessaire.
- Succession : Les héritiers devront alors remplir ce formulaire s’ils décident de vendre le bien hérité.
Éléments requis et préparation des justificatifs
Avant de remplir le formulaire 700 F, il est primordial de rassembler l'ensemble des documents justificatifs nécessaires. Voici une liste des principaux documents à prévoir, classés par type de situation :
1. Situation de vente classique
- Acte de vente notarié
- Preuves d'acquisition (décision d'achat, contrat d'achat, etc.)
- Factures ou reçus des travaux d'amélioration effectués sur la propriété
2. Vente d'une résidence principale
- Justificatif de résidence principale (factures, contrat de bail, etc.)
- Documents prouvant la date d'occupation de la propriété
3. Cession après succession
- Acte de décès du précédent propriétaire
- Attestation de l'héritage
- Documents prouvant l'évaluation du bien à la date de la succession
Note : La préparation minutieuse de ces justificatifs est cruciale, car elle évitera des complications lors de l'analyse de votre dossier par l'Administration des Contributions Directes (ACD).
Calendrier de dépôt : des dates cruciales à respecter
Le calendrier de dépôt du formulaire 700 F est relativement souple, mais il possède des dates clés qu'il est impératif de respecter :
- À partir de : Le formulaire peut être déposé dès la date de la cession, que ce soit la vente ou l’échange.
- Jusqu'à : Le dépôt doit être effectué dans les six mois suivant la date de vente effective pour éviter des pénalités.
Après le dépôt, l'ACD dispose d'un délai de 3 mois pour traiter votre dossier. Passé ce délai, si aucune réponse n'est reçue, la déclaration est considérée comme acceptée. Cependant, cela ne garantit pas qu'aucune vérification ne sera effectuée ultérieurement.
Décortiquer les rubriques du formulaire 700 F : les pièges à éviter
Le formulaire 700 F est composé de plusieurs rubriques, chacune ayant son importance. Voici une explication détaillée des sections clés, afin de vous aider à éviter les erreurs fréquentes :
Section I : Données diverses
Cette première section est obligatoire et doit être remplie avec précision.
- Nom et adresse du contribuable : Indiquez votre nom complet ainsi que votre adresse actuelle.
- Date d'acquisition : Cette date est souvent source d'erreurs. Assurez-vous qu'elle corresponde bien à la date de l'acte notarié et non à une promesse de vente.
- Date de la vente : Ici également, il faut être vigilant. C'est la date de l'acte de vente qui compte.
Section II : Bénéfice de spéculation
Cette partie se concentre sur les plus-values réalisées dans un intervalle de deux ans.
- Prix de réalisation : Assurez-vous que ce prix corresponde à celui inscrit dans l'acte de vente.
- Prix d'acquisition : Incluez tous les frais associés à l'acquisition, tels que les frais de notaire.
Section III : Bénéfice de cession
Cette section s'applique lorsque le bien a été détenu pendant plus de deux ans.
- Calcul de la plus-value : Veillez à bien remplir les lignes concernant les prix d'acquisition et de réalisation pour éviter des incohérences.
- Abattements : Des abattements sont prévus pour certaines situations. Assurez-vous de vérifier si vous êtes éligible.
Que faire en cas de difficultés : gestion des refus et des erreurs
Il peut arriver que votre déclaration soit refusée ou que vous rencontriez des erreurs dans le processus de remplissage. Dans ce cas, voici quelques démarches à entreprendre :
1. Refus de traitement
- Vous recevrez un courrier explicatif de l'ACD précisant les raisons du refus. Analysez ce document attentivement afin de comprendre les points à corriger.
- Vous disposez de 30 jours pour répondre et soumettre les documents manquants ou corriger les erreurs signalées.
2. Erreurs de saisie
Si vous réalisez que vous avez commis une erreur après avoir soumis le formulaire :
- Contactez directement l'ACD par téléphone ou par email en précisant votre numéro de dossier.
- Préparez-vous à fournir toutes les informations nécessaires pour appuyer votre demande de correction.
Les enjeux fiscaux : droits et obligations du contribuable
Remplir le formulaire 700 F ne se limite pas à une simple obligation administrative. Des enjeux financiers et fiscaux importants en découlent :
1. Les conséquences d’un oubli
Un oubli de déclaration peut entraîner des pénalités financières significatives. En effet, l'absence de déclaration dans les délais impose des amendes pouvant aller jusqu'à 10% du montant de la plus-value non déclarée.
2. Les droits ouverts par la déclaration
- Éventuels abattements : Selon votre situation, vous pourriez bénéficier d'abattements fiscaux, réduisant ainsi le montant de l'imposition due.
- Transfert de plus-value : Dans certaines conditions, la plus-value réalisée peut être transférée sur un autre bien immobilier selon les dispositions fiscales en vigueur.
Il est donc crucial de respecter rigoureusement la procédure, tant pour éviter des complications que pour maximiser les avantages fiscaux possibles.
Conclusion : un accompagnement essentiel
La complexité du formulaire 700 F et des règles fiscales qui l'accompagnent peut susciter des interrogations légitimes. Afin de garantir une déclaration sans faille, il est souvent judicieux de se faire accompagner par un professionnel expert en fiscalité immobilière. Cela permet non seulement d'optimiser la déclaration, mais aussi de garantir la conformité avec la législation en vigueur. En vous appuyant sur cet accompagnement, vous serez en mesure de naviguer avec sérénité dans le monde des plus-values immobilières au Luxembourg.
Les obligations déclaratives liées aux plus-values immobilières
La déclaration des plus-values réalisées lors de la cession d'immeubles du patrimoine privé au Luxembourg est un processus essentiel qui nécessite une attention particulière aux détails. Lorsqu'un contribuable réalise une plus-value, il doit remplir le formulaire adéquat, notamment le Formulaire 901bis, et le soumettre à l'Administration des contributions directes (ACD). Il est crucial de bien comprendre les éléments à déclarer et les délais associés.
Les plus-values doivent être déclarées dans l'année fiscale où la cession a eu lieu. Par conséquent, il est recommandé de garder une trace précise des dépenses liées à l'acquisition, à l'amélioration et à la vente de l'immeuble. Les contribuables doivent se préparer à fournir des preuves documentaires des coûts engagés, des actes de vente, ainsi que d'autres éléments pertinents pour justifier leur déclaration.
Les contribuables qui ont réalisé une plus-value supérieure à 50 000 euros doivent également être particulièrement vigilants, car des contrôles plus approfondis peuvent être réalisés par l'ACD. En cas d'oubli ou de déclaration inexacte, des pénalités financières peuvent s'appliquer, d'où l'importance d'une bonne organisation et de conseils avisés en amont.
Les exonérations possibles et leur impact sur le calcul de la plus-value
Il existe plusieurs exonérations qui peuvent s'appliquer à la plus-value réalisée sur la vente d'un bien immobilier au Luxembourg. La plus connue est l'exonération pour la vente de la résidence principale. Lorsque le bien immobilier cédé était utilisé comme résidence principale du contribuable pendant une période minimale de deux ans avant la cession, la plus-value réalisée peut être exonérée d'impôt, ce qui représente un avantage fiscal considérable.
De plus, d'autres exonérations peuvent être applicables dans des cas spécifiques, tels que la cession d'immeubles destinés à un projet de développement urbain ou à une fin d'intérêt public. Toutefois, pour bénéficier de ces exonérations, il est impératif de prouver que les conditions requises sont remplies, ce qui peut nécessiter une documentation exhaustive pour étayer la demande.
Il est également important de noter que les exonérations peuvent être sujettes à des modifications législatives. Les contribuables doivent donc se tenir informés des évolutions du cadre législatif, qui peuvent influencer le traitement fiscal de leurs plus-values réalisées. Un bon conseil serait de consulter régulièrement le Mémorial A ou de contacter l'ACD pour toute clarification sur les exonérations possibles.
Les conséquences fiscales des plus-values immobilières sur les revenus globaux
Les plus-values réalisées sur la cession d'immeubles peuvent avoir un impact significatif sur la situation fiscale globale d'un contribuable. En vertu du régime fiscal luxembourgeois, les plus-values peuvent être incluses dans le revenu imposable et, selon le montant total des revenus, elles peuvent faire passer le contribuable dans une tranche d'imposition plus élevée.
La prise en compte des plus-values dans le calcul du revenu imposable peut aboutir à une charge fiscale plus lourde, rendant essentielle une planification appropriée de la cession. Par exemple, un contribuable qui envisage de céder plusieurs biens immobiliers pourrait envisager d'échelonner les ventes sur plusieurs années fiscales afin de minimiser l'impact fiscal global.
Il est également conseillé de prendre en compte les éventuels crédits d'impôt ou déductions qui pourraient être disponibles pour compenser les revenus issus des plus-values. Ces éléments doivent être intégrés dans une stratégie fiscale à long terme, incluant des simulations fiscales qui peuvent aider à visualiser les conséquences d'une transaction immobilière sur la situation fiscale globale du contribuable.