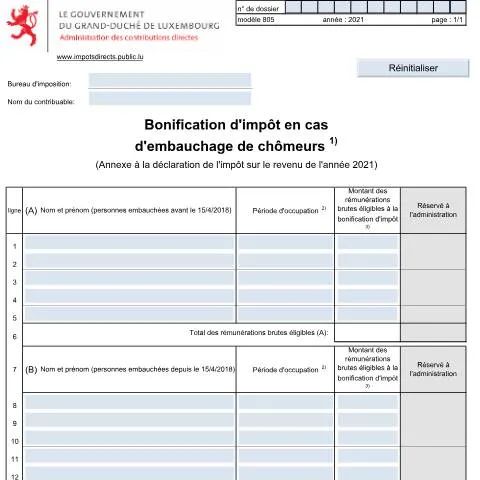
Un soutien fiscal pour l'emploi : l'Annexe 805 F et ses enjeux
Dans un contexte économique où l'emploi constitue un enjeu primordial, la bonification d'impôt en cas d'embauchage de chômeurs s'impose comme un outil stratégique pour les entreprises. Le formulaire 805 F, émis par l'Administration des contributions directes (ACD), joue un rôle central dans cette démarche. En effet, il permet aux employeurs de bénéficier d'une réduction d'impôt significative pour chaque chômeur embauché, encourageant ainsi la création d'emplois et la réintégration des personnes sur le marché du travail.
L'historique et le cadre réglementaire de la bonification d'impôt
La bonification d'impôt en cas d'embauchage de chômeurs a été instaurée dans le but de lutter contre le chômage et d'inciter les entreprises à recruter des demandeurs d'emploi. Cette mesure s'inscrit dans une série d'initiatives gouvernementales visant à dynamiser le marché de l'emploi au Luxembourg. Le cadre légal est défini par plusieurs lois sectorielles et règlements grand-ducaux, publiés au Mémorial A, qui précisent les conditions d'éligibilité, les montants des bonifications et les modalités de déclaration.
Les modifications apportées aux lois fiscales au fil des ans ont permis d'ajuster ce dispositif aux réalités économiques. En 2018, par exemple, des changements significatifs ont été introduits pour étendre le champ d'application de la bonification, rendant cet avantage accessible à un plus grand nombre d'employeurs.
Distinctions essentielles avec d'autres formulaires
Il est crucial de ne pas confondre le formulaire 805 F avec d'autres pièces justificatives ou annexes souvent associées à la déclaration d'impôt. Contrairement aux annexes classiques qui relèvent de la déclaration annuelle des revenus, le 805 F se concentre spécifiquement sur les bonifications liées à l'embauche de chômeurs.
- Annexe 802 : visant les déductions pour frais professionnels.
- Annexe 803 : dédiée aux investissements dans des biens immobiliers.
- Annexe 804 : relative aux crédits d'impôt pour les familles et les enfants à charge.
Le formulaire 805 F se distingue par son objectif précis : favoriser l'emploi via des incitations fiscales pour les entreprises qui prennent le risque d'embaucher des demandeurs d'emploi.
Étapes de remplissage et de dépôt du 805 F
Pour bénéficier de la bonification d'impôt, il est essentiel de suivre plusieurs étapes clés lors du remplissage et du dépôt de l'Annexe 805 F.
- Collecte des informations : Rassemblez toutes les données nécessaires concernant les employés embauchés, y compris les dates d'embauche et les montants des rémunérations brutes.
- Remplissage du formulaire : Indiquez le nom et prénom des personnes embauchées, la période d'occupation, ainsi que les montants des rémunérations brutes éligibles. Veillez à respecter l’ordre indiqué dans le formulaire.
- Certification : Joignez un certificat de l'Agence pour le développement de l'emploi (ADEM) attestant du placement et de la continuation de l'emploi pour chaque salarié concerné.
- Dépôt : Le formulaire dûment complété doit être soumis à l’Administration des contributions directes via MyGuichet.lu, accessible après authentification avec eID ou LuxTrust.
Il est important de respecter les délais impartis pour le dépôt de cette annexe, qui se fait généralement en même temps que la déclaration de l'impôt sur le revenu pour l'année fiscale concernée.
Gestion des dossiers : suivi et relance
Une fois le formulaire 805 F déposé, le contribuable doit pouvoir suivre l’état d’avancement de son dossier. L'ACD dispose d'un système interne permettant de traiter les demandes de bonification d'impôt, mais il est essentiel de rester proactif.
Si aucune réponse n'est reçue dans un délai raisonnable, il est conseillé d'effectuer une relance. Cette démarche peut s’effectuer via l’espace personnel sur MyGuichet.lu, où un suivi du dossier est possible, ou par contact direct avec l’ACD.
Attention : En cas de refus de la bonification, l’administration fournit généralement un motif indiquant les raisons de ce refus, permettant ainsi au contribuable de corriger d’éventuelles erreurs ou de compléter des informations manquantes.
Cas particuliers : pour qui et quand ?
Le formulaire 805 F n’est pas universel : il existe des cas particuliers à prendre en compte, notamment pour les employeurs étrangers ou ceux qui embauchent des mineurs.
- Employeurs étrangers : Les entreprises immatriculées à l'étranger mais ayant une activité au Luxembourg doivent justifier de leur statut fiscal pour bénéficier de cette bonification.
- Mineurs : L'embauche de mineurs doit respecter les dispositions du Code du travail luxembourgeois, et les montants des rémunérations doivent être conformes aux exigences légales.
- Situations complexes : Des cas comme le temps partiel, les contrats à durée déterminée, ou encore le travail saisonnier doivent être évalués au cas par cas, car ils peuvent influencer le montant de la bonification.
Erreurs potentielles : attention aux détails
Un remplissage correct du formulaire 805 F est essentiel pour éviter des complications. Voici quelques points de vigilance :
- Inexactitudes dans les données : Vérifiez que les noms, prénoms, et montants des rémunérations sont correctement écrits. Une simple faute d'orthographe peut retarder le traitement.
- Certificats manquants : Sans les certificats de l'ADEM pour chaque embauché, toute demande de bonification sera rejetée.
- Non-respect des délais : Soumettez le formulaire dans les délais impartis, particulièrement en lien avec votre déclaration d’impôt.
En cas de doute, il est toujours préférable de contacter directement l’ACD pour des conseils sur le remplissage et les documents à fournir.
Perspectives sur la bonification d'impôt
La bonification d'impôt en cas d'embauchage de chômeurs est plus qu'un simple avantage fiscal ; c'est une véritable opportunité pour les entreprises de contribuer à la lutte contre le chômage au Luxembourg. En réduisant le coût de l'emploi pour les employeurs, cette mesure vise à encourager la création d'emplois et à dynamiser l'économie locale.
Il est important de se tenir informé des évolutions législatives pouvant affecter ce dispositif. Les entreprises doivent également considérer cette bonification non seulement comme un soutien financier, mais aussi comme un engagement social envers la réintégration des chômeurs. En intégrant ce dispositif dans leur stratégie de ressources humaines, les employeurs peuvent faire la différence.
Enfin, le succès de la bonification d'impôt repose sur la bonne compréhension des modalités d'application et l'implication des acteurs concernés. Il est donc essentiel que les entreprises s'emparent de cet outil, tout en veillant à respecter les règles établies par l'administration fiscale.
Conditions d'éligibilité pour la bonification d'impôt
Pour bénéficier de la bonification d'impôt au Luxembourg lors de l'embauchage de chômeurs, certaines conditions doivent être remplies tant par l'employeur que par le salarié. D'une part, l'employeur doit être une entreprise légalement enregistrée au Luxembourg et ne pas avoir procédé à des licenciements dans les six mois précédant l'embauche du chômeur. D'autre part, le salarié doit être inscrit comme demandeur d'emploi auprès de l'Agence pour le développement de l'emploi (ADEM) pour une durée minimale de six mois avant son embauchage. Ces critères visent à encourager la réinsertion professionnelle des chômeurs de longue durée et à favoriser la création d'emplois stables.
Les démarches administratives pour solliciter la bonification d'impôt
Une fois les conditions d'éligibilité vérifiées, l'employeur intéressé doit entamer une série de démarches administratives pour profiter de la bonification d'impôt. La première étape consiste à remplir le Formulaire 901bis, qui doit être soumis à l'Administration de l'enregistrement et des domaines (AED). Ce formulaire est essentiel pour indiquer les détails concernant l'embauche, tels que le nom et les coordonnées du salarié, ainsi que la durée du contrat de travail. Il est recommandé de soumettre cette demande dans un délai de trois mois suivant l'embauche pour maximiser les chances d'obtenir la bonification.
Une fois le formulaire soumis, l'employeur recevra une notification de l'AED confirmant l'acceptation ou le rejet de la demande. En cas d'acceptation, la bonification sera intégrée lors de la déclaration fiscale annuelle de l'employeur, permettant ainsi une réduction directe de l'impôt sur le revenu. Il est important de conserver tous les justificatifs liés à l'embauche, tels que le contrat de travail et les bulletins de salaire, car l'AED peut solliciter ces documents lors de contrôles éventuels.
Impact de la bonification d'impôt sur le marché de l'emploi
La mise en place de cette bonification d'impôt a un impact significatif sur le marché de l'emploi luxembourgeois. En créant des incitations financières pour les employeurs, ce dispositif encourage l'embauche de chômeurs, notamment ceux en situation de vulnérabilité. Les statistiques montrent une amélioration progressive du taux d'emploi parmi les groupes concernés, ce qui a des répercussions positives sur l'économie locale. En effet, une augmentation des emplois crée non seulement des opportunités individuelles mais stimule également la consommation et la demande dans divers secteurs d'activité.
De plus, cette mesure contribue à la réduction des coûts sociaux pour l'État, qui peut ainsi diminuer ses dépenses liées aux allocations chômage. Par conséquent, la bonification d'impôt ne se limite pas seulement à un soutien fiscal pour les entreprises, mais elle s'inscrit dans une stratégie plus large de lutte contre le chômage et de promotion de l'intégration professionnelle des chômeurs sur le marché du travail luxembourgeois.