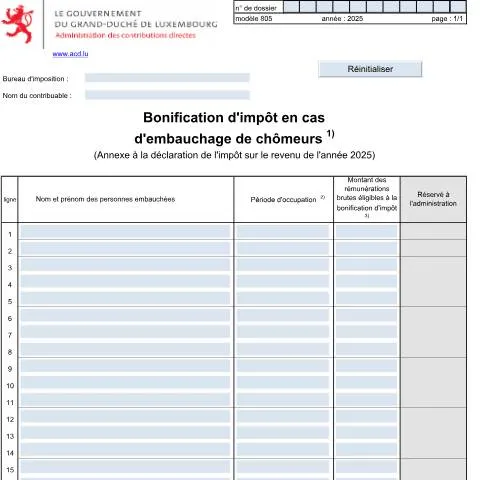
Un levier pour l'emploi : comprendre l'Annexe 805 F
Dans un contexte économique où l'emploi demeure une priorité, l'Annexe 805 F, dédiée à la bonification d'impôt en cas d'embauchage de chômeurs, s’impose comme un outil essentiel pour les employeurs. En optimisant leur fiscalité, elle encourage l’embauche des demandeurs d’emploi, une mesure qui a des répercussions positives sur le marché du travail luxembourgeois. Explorons ensemble les spécificités de cette démarche administrative, les étapes à suivre pour la remplir et les pièges à éviter.
Qui peut profiter de l’Annexe 805 F et dans quelles conditions ?
Avant de se lancer dans le remplissage de cette annexe, il est crucial de vérifier si votre entreprise est éligible. Voici quelques critères à prendre en compte :
- Type d'entreprise : Toute entreprise établie au Luxembourg, que ce soit une SARL, une SA ou une autre forme juridique, peut solliciter cette bonification.
- Situation des employés : Les travailleurs embauchés doivent être des chômeurs inscrits à l’Agence pour le développement de l'emploi (ADEM) au moment de leur embauche.
- Durée d'embauche : La période d'occupation doit être clairement définie et respectée, car elle impacte directement le montant de la bonification d'impôt.
Ces conditions garantissent que la bonification d'impôt s'applique uniquement aux situations favorisant la réinsertion professionnelle et que les ressources publiques sont utilisées de manière efficace. Par conséquent, il est impératif de rassembler les preuves nécessaires attestant de la conformité des employés embauchés à ces critères.
Le parcours administratif : un guide étape par étape
Remplir l'Annexe 805 F demande de suivre une démarche précise, à la fois pour éviter des erreurs et pour garantir une bonne prise en charge de votre dossier par l'administration fiscale. Voici un déroulé chronologique de la procédure, depuis l’embauche jusqu’à la décision finale :
- Embauche des salariés : Assurez-vous que vos nouveaux employés répondent aux critères d'éligibilité mentionnés précédemment. Conservez tous les documents justifiant leur statut de chômeur.
- Collecte des données nécessaires : Notez les montants des rémunérations brutes éligibles pour chaque salarié embauché, ainsi que les dates pertinentes concernant leur embauche.
- Remplissage du formulaire : Utilisez le formulaire 805 F pour y inscrire toutes les informations requises.
- Préparation des justificatifs : Incluez le certificat de l’ADEM pour chaque salarié ainsi que toute autre pièce justificative demandée.
- Dépôt de l’Annexe : Soumettez le dossier complet à l’Administration des contributions directes (ACD) via MyGuichet.lu, en vous authentifiant avec votre eID ou LuxTrust.
- Suivi : Gardez un œil sur l’état de votre dossier et soyez prêt à relancer si nécessaire.
Ce parcours, bien que structuré, peut sembler complexe à première vue. Le suivi rigoureux à chaque étape est essentiel pour éviter des retards ou des refus.
Décryptage des rubriques du formulaire : attention aux détails
Le formulaire 805 F se compose de plusieurs rubriques qui demandent une attention particulière lors de leur remplissage. Chaque ligne doit être soigneusement vérifiée afin d’éviter des erreurs fréquentes. Voici un aperçu des principales sections à renseigner :
| Rubrique | Conseils de remplissage | Erreurs à éviter |
|---|---|---|
| Nom et prénom des personnes embauchées | Inscrivez le nom complet tel qu'il figure sur la carte d'identité. | Oublier des accents ou mal orthographier le nom. |
| Période d'occupation | Indiquez clairement les dates de début et de fin. | Ne pas préciser si la période est au sein de l'année fiscale ou de l'exercice d'exploitation. |
| Montant des rémunérations brutes éligibles | Sommez toutes les rémunérations brutes versées durant la période d'occupation. | Ne pas inclure certaines primes ou sursalaires dans le total. |
| Bonification d'impôt | Calculez 10% du montant total des rémunérations brutes éligibles. | Ne pas vérifier le calcul avant soumission. |
Chaque détail compte ; la précision dans le remplissage du formulaire est déterminante pour le traitement de votre demande.
Documents justificatifs : préparation et assemblage
Une bonne préparation des documents justificatifs est cruciale pour la validation de la bonification d'impôt. Voici ce que vous devez inclure dans votre dossier :
- Certificat de l’ADEM : Ce document atteste que chaque salarié a bien été chômeur et qu’il a été placé dans votre entreprise.
- Bulletins de salaire : Faites une copie des bulletins de salaire des employés pour prouver le montant des rémunérations brutes.
- Contrats de travail : Conservez les contrats de travail signés, car ils sont la preuve formelle de l’engagement des salariés.
- Déclarations de l’impôt précédent : Bien que non obligatoires, ces documents peuvent aider à contextualiser votre demande.
Veillez à classer ces documents selon l’ordre du formulaire pour que l’administration puisse les consulter aisément. L’absence d’un justificatif pourrait entraîner un refus de votre demande, ce qui serait dommage compte tenu des avantages offerts par cette bonification.
Que faire en cas de refus ou de problème avec votre dossier ?
Face à un refus de la part de l’ACD, il est essentiel de ne pas céder à la panique. Voici les étapes à suivre pour contester ou corriger les erreurs relevées :
- Lire attentivement la notification : Vérifiez les raisons du refus mentionnées dans le courrier de l’ACD.
- Préparer une réponse : Si vous jugez que la décision est erronée, constituez un dossier de réponse en incluant tous les documents manquants ou en corrigeant les erreurs signalées.
- Contactez l’ACD : Il peut être utile de prendre rendez-vous pour discuter directement de votre dossier avec un agent de l’ACD.
- Suivi régulier : Envoyez votre réponse et assurez-vous de suivre l’évolution de votre dossier à travers MyGuichet.lu.
En cas de besoin, n’hésitez pas à faire appel à un conseiller fiscal qui pourra vous accompagner dans cette démarche.
Le calendrier des démarches : délais et échéances
La temporalité est un élément fondamental dans la gestion de votre demande de bonification d’impôt. Voici ce qu’il faut savoir :
- Délais de dépôt : L’Annexe 805 F doit être déposée simultanément avec votre déclaration de revenus pour l’année fiscale concernée. Pour l’année 2025, cela signifie que les documents doivent être soumis au plus tard le 31 mars 2026.
- Traitement par l’administration : Une fois le dossier soumis, l’ACD a généralement un délai de plusieurs semaines pour traiter la demande et émettre une décision.
- Paiement de la bonification : En cas d'approbation, la bonification d'impôt est généralement créditée ou déduite lors de vos prochaines déclarations fiscales.
Restez attentif aux dates butoirs pour maximiser vos chances d'obtenir la bonification d'impôt souhaitée.
Un outil dans la chaîne des démarches administratives
Enfin, il est important de situer l’Annexe 805 F dans le cadre plus large des démarches administratives relatives à la fiscalité et à l’emploi. Ce formulaire n’est qu’un maillon d’une chaîne qui inclut :
- La déclaration de revenus : Elle est indispensable pour faire valoir vos droits à la bonification.
- Les régimes d’aides à l’emploi : D’autres dispositifs d'aides peuvent être mis à votre disposition par le gouvernement pour inciter à l'embauche.
- Les obligations en matière de cotisations sociales : Vérifiez que les cotisations pour vos employés soient à jour afin d’éviter de possibles complications lors de la demande.
Intégrer l’Annexe 805 F dans un plan global de gestion des ressources humaines et de la fiscalité d’entreprise est un levier puissant pour optimiser votre situation au Luxembourg.
Conditions d'éligibilité pour la bonification d'impôt en cas d'embauchage de chômeurs
La bonification d'impôt pour l'embauche de chômeurs est soumise à des conditions spécifiques qui doivent être respectées pour bénéficier de l'avantage fiscal. En premier lieu, l'employeur doit prouver que le salarié embauché figurait sur le registre des demandeurs d'emploi pendant une durée minimale de six mois. Cela signifie que le candidat doit avoir été inscrit à l'Administration de l'Emploi (ADEM) sans interruption durant cette période.
De plus, l'embauche doit être réalisée dans un cadre légal, c'est-à-dire que l'employeur doit être en règle avec ses obligations administratives et fiscales. Cela inclut être à jour avec le paiement de ses cotisations sociales et de ses impôts. Une vérification des dettes fiscales peut être menée par l'Administration des Contributions Directes (ACD) lors de l'examen de la demande de bonification.
Il est également important de considérer le type de contrat proposé au chômeur. Le contrat doit être un CDI ou un CDD d'au moins 12 mois. Les contrats à temps partiel peuvent être admissibles, mais la durée du travail doit être d'au moins 20 heures par semaine. Cela permet de garantir que l'emploi offert aide réellement à la réinsertion professionnelle du chômeur.
Enfin, il est à noter que la bonification d'impôt s'applique uniquement pour les embauches réalisées entre le 1er janvier et le 31 décembre de l'année fiscale en cours. Les demandes doivent donc être soigneusement planifiées pour s'assurer qu'elles correspondent à cette période, tout en respectant les autres critères d'éligibilité.
Processus de demande de bonification d'impôt
Pour bénéficier de la bonification d'impôt lors de l'embauche d'un chômeur, l'employeur doit suivre un processus de demande bien défini. La première étape consiste à remplir le formulaire spécifique à cette bonification, qui est disponible sur le portail MyGuichet.lu. Ce document peut être soumis en ligne après une authentification sécurisée via eID ou LuxTrust.
Il est essentiel de fournir tous les documents justificatifs nécessaires, tels que : le contrat de travail signé, la preuve de l'inscription du salarié sur le registre des demandeurs d'emploi (un document émanant de l'ADEM), et les attestations de paiement des cotisations de sécurité sociale. Un dossier complet et bien organisé facilitera le traitement de la demande par l'ACD.
Après la soumission de la demande, l'ACD effectuera une vérification des informations fournies. Cette vérification peut inclure des contrôles aléatoires pour s'assurer de la conformité des données. Les résultats de l'évaluation seront communiqués à l'employeur dans un délai raisonnable, généralement dans un cadre de quelques semaines, mais cela peut varier en fonction de la charge de travail au sein de l'administration.
Si la demande est acceptée, la bonification sera appliquée lors de l'établissement de la déclaration d'impôt pour l'année en cours. En revanche, en cas de refus, l'employeur aura la possibilité de contester la décision en fournissant des documents supplémentaires ou en justifiant les éléments jugés non conformes.
Impact fiscal et avantages supplémentaires de la bonification d'impôt
La mise en place d'une bonification d'impôt pour l'embauche de chômeurs peut avoir un impact fiscal significatif pour les entreprises. En effet, cette mesure vise à alléger la charge fiscale des employeurs qui s'engagent dans des actions de réinsertion professionnelle. Les montants exacts de la bonification peuvent varier, mais en général, ils représentent un pourcentage du salaire brut du nouvel employé pour une période déterminée.
En plus de la réduction d'impôt, embaucher des chômeurs permet également aux entreprises de bénéficier d'un ensemble d'avantages sur le long terme. Cela peut se traduire par une image positive de l'entreprise, renforçant son engagement envers la responsabilité sociale et l'intégration des personnes défavorisées. De plus, en investissant dans la formation et le développement de ces employés, les entreprises peuvent également accroitre leurs compétences internes et améliorer leur productivité.
Il convient également de mentionner que certains secteurs peuvent bénéficier de programmes de soutien complémentaires, tels que des formations financées pour les nouveaux employés, ce qui peut réduire les coûts à long terme liés à la formation et à l'adaptation des travailleurs. Le fait d'embaucher des chômeurs peut aussi permettre aux entreprises de diversifier leurs équipes, apportant ainsi de nouvelles perspectives et compétences qui peuvent s'avérer bénéfiques pour le développement futur de l'entreprise.
En résumé, la bonification d'impôt pour l'embauche de chômeurs ne représente pas seulement un allègement fiscal, mais aussi une coopération active entre le secteur privé et l'administration publique pour favoriser l'emploi et la réinsertion des demandeurs d'emploi au Luxembourg.