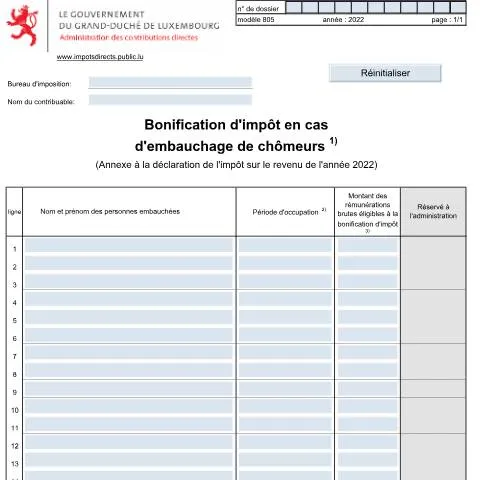
Engagement dans l'emploi : l'importance de la Bonification d'impôt en cas d'embauchage de chômeurs
Dans un contexte économique où l'emploi est un enjeu majeur, les entreprises peuvent bénéficier d'aides fiscales pour encourager l'embauche, en particulier celle de chômeurs. La Bonification d'impôt en cas d'embauchage de chômeurs, identifiée par le code 805 F, est un outil précieux pour les employeurs souhaitant jouer un rôle actif dans la réinsertion professionnelle. Ce document, qui s'inscrit dans le cadre des annexes et bonifications d'impôt, vise à réduire le coût de l'embauche tout en stimulant l'activité économique.
Public visé et conditions d'éligibilité
Les entreprises qui envisagent d'embaucher des chômeurs peuvent se tourner vers ce formulaire pour bénéficier d'une réduction d'impôt. Toutefois, il est essentiel de respecter certaines conditions :
- Emploi durable : L'embauche doit s'inscrire dans un contrat de travail à durée indéterminée ou à durée déterminée d'au moins six mois.
- Chômage préexistant : Le candidat doit être inscrit comme demandeur d'emploi pendant une période significative, généralement de six mois.
- Rémunérations éligibles : Le montant des rémunérations brutes doit répondre à des critères spécifiques définis par l'administration fiscale.
Préparation des justificatifs : clé de la réussite
Avant de soumettre la Bonification d'impôt en cas d'embauchage de chômeurs, une préparation minutieuse des documents est cruciale :
- Certificat de l'Agence pour le développement de l'emploi : Pour chaque salarié embauché, un certificat attestant de son état de chômeur et de la continuité de son emploi est requis.
- Période d'occupation : Il faut préciser la date de début et la date de fin de la période d'occupation, que ce soit à la clôture de l'exercice ou à la rupture du contrat.
- Montant des rémunérations : L'ensemble des rémunérations brutes éligibles doit être clairement indiqué, en veillant à respecter les seuils établis.
Délais et calendrier : quand agir ?
La temporalité est un élément clé à prendre en compte. Les entreprises doivent être attentives aux différentes échéances :
- Dépôt du formulaire : La demande doit être effectuée au plus tard lors de la déclaration de l'impôt sur le revenu de l'année suivante.
- Examen de la demande : L'administration fiscale procédera à l'examen des demandes, avec des notifications des décisions prises généralement dans un délai de six mois après le dépôt.
- Application de la bonification : En cas d'acceptation, la bonification sera appliquée sur l'impôt dû de l'année suivante.
Décryptage des rubriques du formulaire 805 F
Le formulaire 805 F se compose de plusieurs rubriques essentielles. Chacune d'elles doit être remplie avec précision pour éviter des erreurs :
| Rubrique | Description | Conseils pratiques |
|---|---|---|
| Nom du contribuable | Identité juridique de l'entreprise | Vérifiez l'orthographe et la structure légale (SARL, SA, etc.). |
| Période d'occupation | Dates de début et de fin de contrat | Indiquez les dates exactes, incluant les jours. |
| Montant des rémunérations brutes | Somme totale des salaires versés | Assurez-vous que le total corresponde aux bulletins de salaire. |
| Bonification d'impôt | Montant calculé pour la réduction d'impôt | Calculez avec précision : 10 % du total des rémunérations brutes. |
Gestion des refus, erreurs et pièces manquantes
Il peut arriver que la demande de bonification d'impôt soit refusée ou que des erreurs soient constatées. Voici comment gérer ces situations :
- Refus de la demande : En cas de refus, une notification sera envoyée par l'administration fiscale. Il est possible de contester la décision en fournissant des documents supplémentaires.
- Erreur dans le remplissage : Si vous constatez une erreur après avoir soumis le formulaire, contactez le bureau des impôts pour corriger la déclaration.
- Pièces manquantes : En cas de demande de pièces supplémentaires, il est crucial de fournir les justificatifs dans les meilleurs délais pour éviter des retards dans le traitement de la demande.
Interaction avec d'autres formulaires fiscaux
La Bonification d'impôt en cas d'embauchage de chômeurs peut souvent être confondue avec d'autres formulaires de demande d'aides fiscales. Voici comment différencier les procédures :
- Formulaire 901bis : Ce formulaire est principalement utilisé pour les subventions pour la formation et n'a pas de lien direct avec l'embauche.
- Formulaire d’aide à l’emploi : Destination différente, il concerne les soutiens à l’embauche mais dans un cadre plus large que celui des chômeurs.
- Formulaire de déclaration d'impôt sur le revenu : Ce dernier est général et inclut plusieurs annexes ; la 805 F est spécifique aux bonifications d'embauche.
Les impacts positifs de cette bonification sur les entreprises
Au-delà des bénéfices fiscaux immédiats, l'embauche de chômeurs dans le cadre de cette bonification présente plusieurs avantages pour les entreprises :
- Réduction des coûts salariaux : La bonification d'impôt permet de diminuer le poids des charges sur les salaires, rendant l'embauche plus attrayante.
- Amélioration de l'image de marque : Les entreprises qui investissent dans l'emploi et la réinsertion des chômeurs renforcent leur réputation au sein de la communauté.
- Accès à un vivier de talents : L'embauche de chômeurs permet de diversifier les compétences au sein de l'entreprise et d'accéder à des profils souvent très motivés.
En prenant en compte toutes ces étapes, enjeux et spécificités, la Bonification d'impôt en cas d'embauchage de chômeurs devient un levier stratégique pour les entreprises luxembourgeoises. Une véritable opportunité qui nécessite cependant une préparation rigoureuse et une attention aux détails pour en tirer le meilleur parti.
Conditions d'éligibilité à la bonification d'impôt en cas d'embauchage de chômeurs
Pour bénéficier de la bonification d'impôt en cas d'embauchage de chômeurs au Luxembourg, il est impératif de respecter un certain nombre de conditions précises. Tout d'abord, l'employeur doit être un professionnel établi au Luxembourg, que ce soit sous la forme d'une entreprise individuelle ou d'une société. Ensuite, le chômeur doit être inscrit auprès de l'Administration de l’emploi (ADEM) et avoir un statut de demandeur d'emploi. Cela implique que le candidat n'a pas trouvé de travail durant une période déterminée, généralement durant au moins six mois, bien que des exceptions puissent s'appliquer pour certaines catégories de chômeurs, comme ceux ayant subi une formation professionnelle récemment.
De plus, le contrat de travail doit être à durée indéterminée ou, dans certains cas, à durée déterminée, mais d'une durée minimum de six mois. Les postes proposés doivent correspondre à des critères spécifiques en termes de qualification et de compétences. L'employeur doit également respecter les normes salariales en vigueur pour le poste proposé, en s'assurant que le salaire ne soit pas inférieur au salaire social minimum, en vigueur au moment de l'embauche.
Il est important de noter que la bonification d'impôt est envisagée pour les chômeurs qui ont été au chômage pendant une période significative, ce qui vise à encourager l'embauche de personnes qui ont rencontré des difficultés spécifiques dans leur parcours professionnel. Les employeurs, tout en s'engageant à créer des opportunités pour ces individus, doivent également remplir des conditions relatives à la formation et à l'accompagnement des nouveaux employés pour garantir leur intégration réussie dans le monde du travail.
Procédure de demande de la bonification d'impôt
La procédure de demande de la bonification d'impôt pour l'embauche de chômeurs commence par le dépôt d'une demande auprès de l'Administration des contributions directes (ACD). Pour ce faire, l'employeur doit remplir le formulaire adéquat, qui est généralement le Formulaire 901bis. Ce formulaire doit être complété avec soin, en fournissant toutes les informations requises concernant le chômeur embauché, ainsi que les détails relatifs au contrat de travail, tels que la date d'embauche, la durée du contrat et le montant du salaire.
Une fois le formulaire complété, l'employeur doit le soumettre à l'ACD dans les délais impartis, généralement dans le courant de l'année fiscale suivant l'embauche. L'ACD a ensuite un délai de traitement pour analyser la demande et vérifier que toutes les conditions d'éligibilité sont respectées. En cas de demande d'informations supplémentaires, l'ACD contactera l'employeur afin de clarifier certains points ou de demander des documents complémentaires.
Si la demande est acceptée, la bonification d'impôt est appliquée lors de l'établissement de la déclaration d'impôt de l'employeur pour l'année fiscale en cours. Il est donc recommandé de conserver tous les documents et justificatifs liés à l'embauche, car l'ACD peut procéder à des contrôles pour s'assurer de la véracité des informations fournies.
Impacts de la bonification d'impôt sur l'économie locale
La mise en place de la bonification d'impôt pour l'embauche de chômeurs a des répercussions significatives sur l'économie locale au Luxembourg. D'une part, elle permet de réduire le taux de chômage en incitant les entreprises à recruter des personnes qui ont du mal à réintégrer le marché du travail. Ceci est particulièrement pertinent dans un contexte économique où la pénurie de main-d'œuvre qualifiée est de plus en plus ressentie dans certains secteurs.
D'autre part, en allégeant la charge fiscale des employeurs qui recrutent des chômeurs, le gouvernement encourage un climat propice à l'embauche. Cela a pour effet de stimuler la création d'emplois, d'accroître le pouvoir d'achat des citoyens et, par conséquent, de dynamiser l'économie locale. Les nouveaux employés, qui bénéficient d'un revenu régulier, contribuent à leur tour à l'économie en consommant des biens et services, ce qui favorise la croissance des entreprises locales.
En outre, cette bonification d'impôt contribue également à renforcer la solidarité et la cohésion sociale au sein de la société luxembourgeoise. En favorisant l'intégration des chômeurs sur le marché du travail, elle aide à réduire les inégalités et à améliorer les conditions de vie des individus issus de milieux défavorisés. Cela se traduit par une société plus inclusive où chacun a la chance de participer activement à la vie économique et sociale du pays.