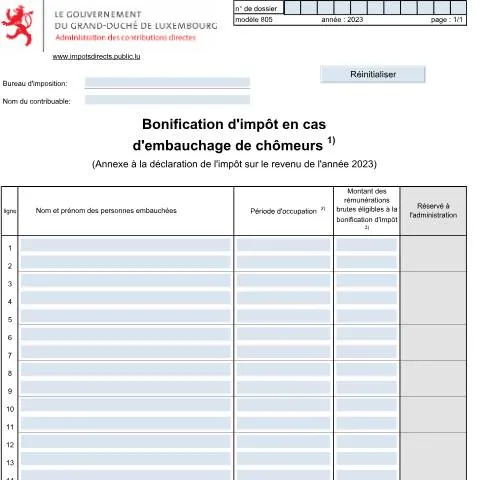
Un levier pour l'emploi : la bonification d'impôt à l'embauche de chômeurs
Dans un contexte économique où l'employabilité et la création d'emplois sont primordiales, la bonification d'impôt en cas d'embauchage de chômeurs se présente comme un outil essentiel pour les entreprises au Luxembourg. Ce dispositif fiscal, matérialisé par l’Annexe 805F, permet aux employeurs de bénéficier d'une réduction d'impôt lorsqu'ils recrutent des chômeurs, favorisant ainsi l'insertion professionnelle de ces derniers.
Les étapes clés pour remplir l'Annexe 805F
Pour profiter de cette bonification, les entreprises doivent suivre plusieurs étapes précises lors du remplissage de l’Annexe 805F. La rigueur est de mise, car chaque détail compte.
1. Identification des salariés embauchés
La première étape consiste à lister les noms et prénoms des personnes embauchées. Chaque salarié doit être clairement identifié, car le montant de la bonification dépend directement du nombre de chômeurs recrutés.
2. Montant des rémunérations brutes
Il est crucial d’indiquer le montant total des rémunérations brutes éligibles. Ce montant sera ensuite soumis à un pourcentage de bonification, généralement fixé à 10% selon la réglementation en vigueur.
3. Période d’occupation
Les dates de période d’occupation des salariés embauchés doivent être renseignées. Cela inclut la date de début et la date de fin de l'engagement. Attention à bien respecter les limites chronologiques précises, notamment la date de clôture de l'exercice d'exploitation.
Calendrier : des délais à respecter
Une bonne connaissance des délais est déterminante pour le succès de la demande. Le dépôt de l'Annexe 805F suit un calendrier bien précis, à respecter scrupuleusement.
Dates de dépôt
L'annexe doit être soumise en même temps que la déclaration de l'impôt sur le revenu. Il est essentiel de consulter régulièrement les informations sur les périodes fiscales communiquées par l'Administration de la Contribution Directe (ACD) pour ne pas rater ces échéances.
Suivi de la demande
Une fois l'annexe déposée, il est possible de suivre l'état de la demande via le portail MyGuichet.lu. En cas de questions, les contribuables peuvent également contacter directement l’ACD pour des précisions sur leur dossier.
Les cas particuliers : qui peut bénéficier de la bonification ?
Dans certaines situations, des cas particuliers peuvent également ouvrir droit à la bonification d'impôt. Il est important d'être informé pour maximiser les chances d'obtention.
Recrutement de jeunes et de seniors
Des bonifications supplémentaires peuvent être envisagées si l'entreprise embauche des jeunes de moins de 26 ans ou des seniors de plus de 55 ans. Ces groupes ciblés bénéficient souvent de mesures incitatives spécifiques pour favoriser leur intégration sur le marché du travail.
Les pièges à éviter lors du remplissage de l'Annexe 805F
Le remplissage de l'Annexe 805F peut sembler simple, mais plusieurs erreurs sont fréquentes et peuvent entraîner des refus de demande. Voici quelques points d'attention :
- Omission de pièces justificatives : Un certificat de l’Agence pour le développement de l’emploi est nécessaire pour attester du placement et de la continuité de l'emploi pour chaque salarié. Ne pas le joindre peut compromettre la demande.
- Dates incohérentes : Indiquer une date de fin d'occupation qui ne correspond pas à la réalité ou à celle de l’exercice d'exploitation peut créer des complications et des retards.
- Montants erronés : Toute erreur dans le calcul des rémunérations brutes éligibles peut avoir un impact sur le montant de la bonification. Veillez à une vérification minutieuse des chiffres.
Intégration de l'Annexe 805F dans une démarche globale
La bonification d'impôt pour l'embauche de chômeurs ne doit pas être vue isolément. Elle fait partie d'une série de démarches administratives que les entreprises doivent gérer lors de leur fonctionnement quotidien.
Synergie avec d’autres aides
Ce formulaire s'inscrit dans un cadre plus large d'aides à l'emploi. Les entreprises peuvent également demander d'autres types de subventions ou d'aides qui, cumulées avec cette bonification, peuvent réduire considérablement le coût de l'embauche.
Ressources pour les employeurs
Il est conseillé aux employeurs de se rapprocher des chambres professionnelles telles que la Chambre de Commerce ou la Chambre des Métiers, qui offrent des conseils et un accompagnement pour naviguer entre les différentes aides disponibles.
Que faire en cas de refus ou d’erreur dans le dossier ?
En cas de refus de la demande de bonification d'impôt, il est crucial de connaître les étapes à suivre pour réagir efficacement.
Recours et contestations
Si la demande est refusée, l'entreprise a la possibilité de demander une révision de la décision. Pour ce faire, il est important de rédiger une lettre de contestation argumentée, à soumettre dans les délais impartis.
Correction des erreurs
En cas d'erreurs constatées dans l'Annexe 805F, il est possible de déposer une demande de correction. Cette demande doit également être accompagnée des documents justificatifs qui attestent des modifications apportées.
Impact concret sur l’entreprise et les employés
Les effets de la bonification d'impôt vont bien au-delà d'une simple réduction fiscale. Ils peuvent jouer un rôle significatif dans la stratégie de développement des ressources humaines au sein de l’entreprise.
Droits et obligations des entreprises
Les entreprises qui bénéficient de cette bonification ont des droits, mais également des obligations. Elles doivent garantir la pérennité de l'emploi pour les salariés embauchés pendant une période minimale, souvent fixée par la législation en vigueur. Tout manquement peut entraîner une récupération des montants de bonification accordés.
Conséquences d’un oubli ou d’un retard
Un oubli dans le dépôt de l'Annexe 805F ou un retard dans la soumission peut entraîner la perte de l'avantage fiscal. Il est donc recommandé de mettre en place un système de suivi rigoureux des échéances fiscales et de la documentation associée.
Conclusion : un outil stratégique pour les employeurs
Au final, l'Annexe 805F se révèle être un instrument stratégique non seulement pour alléger la charge fiscale des entreprises, mais surtout pour renforcer l'engagement social et la responsabilité sociétale des entreprises (RSE) en matière d'emploi. Une bonne compréhension des enjeux liés à ce formulaire, ainsi qu'une attention particulière aux détails lors de son remplissage, sont des éléments clés pour tirer le meilleur parti de cette initiative du gouvernement luxembourgeois.
Conditions d'éligibilité à la bonification d'impôt en cas d'embauche de chômeurs
Pour bénéficier de la bonification d'impôt lors de l'embauche de chômeurs au Luxembourg, il est impératif de respecter un ensemble de conditions strictes. Tout d'abord, l'employeur doit être établi au Grand-Duché et être en règle avec ses obligations fiscales et sociales. En ce qui concerne le profil des chômeurs, il est nécessaire qu'ils soient inscrits comme demandeurs d'emploi auprès de l'Agence pour le développement de l'emploi (ADEM) pendant une période minimum de six mois avant leur embauche.
De plus, les chômeurs doivent répondre à certaines caractéristiques spécifiques. Les bonifications peuvent cibler des groupes particuliers, tels que les jeunes diplômés, les personnes de plus de 50 ans, ou encore celles ayant des difficultés à retrouver un emploi. Il convient de noter que l'employeur doit soumettre une demande de bonification d'impôt à l'Administration de l'enregistrement et des domaines (AED) dans un délai de 30 jours suivant le début du contrat de travail. Cette demande doit être accompagnée de la preuve de l'inscription à l'ADEM, ainsi que de documents justifiant la nature du contrat de travail proposé.
Calcul et montant de la bonification d'impôt
La bonification d'impôt accordée aux employeurs qui embauchent des chômeurs est calculée sur la base des salaires bruts versés dans le cadre des contrats de travail. Ce montant peut varier en fonction de plusieurs critères, notamment la durée du contrat de travail et le statut du salarié. Par exemple, pour un contrat à durée indéterminée, l'employeur peut prétendre à une bonification significative si le salarié embauché est issu d'un groupe cible spécifique, comme les jeunes de moins de 30 ans ou les seniors de plus de 50 ans.
Il est également important de prendre en compte le fait que la bonification peut être cumulée avec d'autres aides à l'embauche, telles que les subventions salariales de l'ADEM. L'employeur doit toutefois s'assurer qu'il ne dépasse pas les plafonds de bonification fixés par la législation en vigueur. En cas de non-respect des conditions ou de fraude dans la déclaration des informations, l'Administration fiscale se réserve le droit de réclamer le remboursement de la bonification perçue.
Procédure de demande de bonification d'impôt : un guide pratique
La procédure pour demander une bonification d'impôt suite à l'embauche de chômeurs s'articule autour de plusieurs étapes essentielles. Tout d'abord, l'employeur doit s'assurer que le candidat embauché répond aux critères d'éligibilité définis par la loi. Une fois le recrutement effectué, il doit compléter le formulaire ad hoc, généralement désigné sous le nom de Formulaire 901bis, accessible sur le site MyGuichet.lu.
Après avoir rempli le formulaire, l'employeur doit le soumettre en ligne, en s'authentifiant grâce à son eID ou son dispositif LuxTrust. Il est recommandé de conserver une copie de l'ensemble des documents transmis, y compris la preuve d'inscription du salarié à l'ADEM. Ensuite, l’AED dispose d'un délai de traitement de 20 jours pour examiner la demande et notifier l’employeur de sa décision. En cas d'acceptation, la bonification sera appliquée sur le montant des impôts dus par l'entreprise l'année suivante.
Enfin, il est judicieux de suivre l'évolution de la demande via le portail MyGuichet.lu, où des notifications concernant l'état de la demande peuvent être consultées. En cas de refus, l'employeur a la possibilité de contester la décision en fournissant des justificatifs complémentaires. Cette procédure permet d'assurer une transparence et une rigueur dans l'attribution des bonifications fiscales aux employeurs, tout en soutenant l'intégration des chômeurs sur le marché du travail.