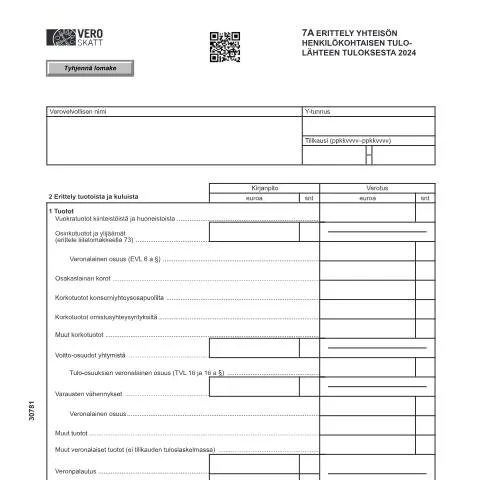
Uuden vuoden alussa: Miksi 7A Erittely henkilökohtaisen tulolähteen tuloksesta (3078) on keskeinen asiakirja?
Kun uusi vuosi alkaa, monet suomalaiset yhteisöt valmistautuvat talousvuoden päätöksiin ja verotukseen. 7A Erittely henkilökohtaisen tulolähteen tuloksesta (3078) on keskeinen asiakirja, joka mahdollistaa yhteisöjen verotettavan tulon yksityiskohtaisen esittämisen. Tämä asiakirja on erityisen tärkeä, sillä se vaikuttaa suoraan yhteisön verotukseen ja taloudelliseen suunnitteluun. Kun yhteisöt tekevät tilinpäätöksensä, on olennaista, että jokaiseen tulonlähteeseen ja kuluteen suhtaudutaan huolellisesti ja oikein.
Ajankohta ja aikarajat: Mistä alkaen asiakirja on tarpeen?
7A Erittely henkilökohtaisen tulolähteen tuloksesta (3078) on täytettävä jokaisen verovuoden aikana. Yhteisön on esitettävä asiakirja veroviranomaisille viimeistään 31. tammikuuta kuluvaa vuotta seuraavan vuoden alussa. Tämä aikaraja on olennaisen tärkeä, sillä myöhästyminen voi johtaa seuraamuksiin, kuten veronkorotuksiin tai maksuviivästyksiin. Yhteisön on myös varmistettava, että kaikki tarvittavat tiedot, kuten Y-tunnus, tilikausi ja tarkka erittely tuloista ja kuluista, on ilmoitettu asianmukaisesti.
Tilikauden aikarajat ja raportointi
- Verovuosi: 1.1.XXXX - 31.12.XXXX
- Deadline asiakirjan toimittamiselle: 31.1.XXXX
Yhteisöjen on tärkeää seurata näitä aikarajoja tarkasti, sillä se auttaa välttämään ongelmia ja varmistamaan sujuvan verotuksen. Jos asiakirja on jätetty ajoissa, yhteisö voi keskittyä muihin taloudellisiin kysymyksiin ilman huolia verovelvoitteista.
Yhteisön velvollisuudet ja ehtojen täyttäminen
Asiakirjan täyttäminen ei ole pelkkä rutiinitoimenpide, vaan se vaatii tarkkuutta ja huolellisuutta. Yhteisöjen on varmistettava, että kaikki tiedot ovat oikeita; tämä voi vaatia yhteistyötä kirjanpitäjien ja talousasiantuntijoiden kanssa. Hyvin täytetty asiakirja voi edesauttaa verotettavan tulon oikeaa määrittämistä, mikä puolestaan vaikuttaa yhteisön talouden terveellisyyteen.
Tiedot, jotka on ilmoitettava asiakirjassa
- Yhteisön nimi ja Y-tunnus
- Tilikausi (alkupäivä ja loppupäivä)
- Tuotot, kuten vuokratuotot, osinkotuotot ja muut tulot
- Kulut, kuten poistot ja muut vähennyskelpoiset kulut
- Luovutusvoitot ja -tappiot
Asiakirjan täyttäminen vaatii erittelyä, erityisesti tuotoista ja kuluista, jotta verotettavat summat voidaan määrittää tarkasti. On tärkeää antaa kaikki vaaditut tiedot, jotta veroviranomaisten on helppo käsitellä asiakirjaa ja arvioida sen perusteella maksettavat verot.
Kanavat asiakirjan toimittamiselle: Onko sähköinen vai paperinen parempi?
Yhteisöt voivat valita asiakirjan toimittamisen useammalla eri tavalla, mutta nykyään sähköinen toimittaminen on yhä suositumpaa. Veroviranomaiset ovat kehittäneet kattavan sähköisen järjestelmän, joka helpottaa asiakirjojen lähettämistä ja seuraamista. Sähköinen palvelu mahdollistaa myös nopean käsittelyn, mikä on suuri etu verrattuna perinteisiin paperilähetyksiin.
Toimitustavat ja niiden erot
| Toimitustapa | Kuvaus | Hyödyt |
|---|---|---|
| Sähköinen | Asiakirjan täyttäminen ja lähettäminen sähköisen palvelun kautta. | Nopea käsittely, helppo seuranta, vähemmän virheitä täytössä. |
| Paperinen | Asiakirjan täyttäminen käsin ja toimittaminen postitse. | Sopii niille, jotka eivät käytä sähköisiä palveluita. |
Vaikka paperinen toimintatapa saattaa tuntua tutummalta joillekin, sähköinen järjestelmä on kehitetty helpottamaan prosessia ja vähentämään virheiden mahdollisuutta. Suosittelemme vahvasti sähköisen toimittamisen käyttämistä, erityisesti kun otetaan huomioon, että veroviranomaiset käsittelevät sähköisiä asiakirjoja yleensä nopeammin.
Virheiden korjaaminen ja puuttuvat asiakirjat
Jos yhteisö on huomannut virheen tai puuttuvan tiedon asiakirjassa, on tärkeää reagoida nopeasti. Veroviranomaiset tarjoavat mahdollisuuden korjata virheitä ja täydentää asiakirjoja, mutta aikarajat ja menettelyt vaihtelevat. Nopeasti toimiminen voi estää suurempia ongelmia, kuten verorangaistuksia tai ylimääräisiä maksuja.
Toimenpiteet virheiden tai puutteiden sattuessa
- Ilmoita viranomaiselle virheestä tai puutteesta mahdollisimman pian.
- Täytä tarvittavat asiakirjat tai liitteet ja toimita ne veroviranomaisille.
- Seuraa asian käsittelyä ja varmista, että kaikki on kunnossa.
Yhteisön on tärkeää olla aktiivinen ja ottaa yhteyttä veroviranomaisiin heti, kun virhe huomataan. Tämä voi alentaa mahdollisia seuraamuksia ja helpottaa prosessia. Lisäksi proaktiivisuus voi vaikuttaa myönteisesti yhteisön maineeseen veroviranomaisten silmissä.
Asiakirjan erityispiirteet ja eroa muihin asiakirjoihin verrattuna
7A Erittely henkilökohtaisen tulolähteen tuloksesta (3078) eroaa monista muista verotukseen liittyvistä asiakirjoista, kuten 7B-lomakkeesta, joka käsittelee toisenlaisia tuloja ja kuluja. Tämän lomakkeen erityispiirteet liittyvät sen keskitykseen yhteisön henkilökohtaisiin tuloihin, mikä tekee siitä ainutlaatuisen. Yhteisön on ymmärrettävä, että jokaisella lomakkeella on oma tarkoituksensa, ja väärän lomakkeen käyttäminen voi johtaa ongelmiin verotuksessa.
Yhteisön velvoitteet asiakirjan täyttämisessä
- Huolellinen erittely tuloista ja kuluista on välttämätöntä.
- Yhteisön on käytettävä oikeaa lomaketta oikeaan tarkoitukseen.
- Virheellisesti täytetty asiakirja voi johtaa veroseuraamuksiin.
Asiakirjan huolellinen täyttäminen ja oikeiden tietojen ilmoittaminen on keskeistä, jotta yhteisö voi välttää ongelmat verotuksessa ja varmistaa, että sen talous pysyy järjestyksessä.
Veroviranomaisten käsittely ja asian seuranta
Kun asiakirja on toimitettu, se siirtyy veroviranomaisten käsiteltäväksi. Tämän prosessin aikana yhteisö voi seurata asian etenemistä ja varmistaa, että kaikki tarvittavat tiedot on saatu. Veroviranomaiset tarjoavat useita keinoja seurata asiakirjan käsittelyä, mukaan lukien sähköiset ilmoitukset ja asiakaspalvelu.
Seurantakanavat ja niiden hyödyntäminen
- Sähköinen palvelu: Yhteisöt voivat tarkistaa asiakirjan tilan ja saada ilmoituksia sähköisesti.
- Puhelin: Veroviranomaisilta voi kysyä asiakirjan käsittelytilaa.
- Asiakaspalvelu: Verotoimistot tarjoavat neuvontapalveluja, joissa voi kysyä asiakirjan käsittelystä.
On tärkeää pitää huoli siitä, että yhteisö pysyy ajan tasalla asiakirjan käsittelyssä. Tämä auttaa varmistamaan, että kaikki sujuu ongelmitta ja että yhteisö voi keskittyä liiketoimintansa kehittämiseen ilman ylimääräisiä huolia verotuksesta.
Yhteisön henkilökohtaisen tulolähteen tuloksen ilmoittaminen
Yhteisön henkilökohtaisen tulolähteen tuloksen ilmoittaminen on keskeinen osa verotusta Suomessa. Verohallinto vaatii, että yhteisöt, kuten yhdistykset ja säätiöt, ilmoittavat tulonsa arvioitavaksi ja verotettavaksi. Tällainen ilmoittaminen tapahtuu ensisijaisesti lomakkeella 7A, joka on suunniteltu erityisesti yhteisöjen tulolähteiden erittelyyn. On tärkeää huomata, että ilmoituksen oikea täyttö ja ajankohtaisuus vaikuttavat suoraan yhteisön verotukseen ja mahdollisiin verosuojiin.
Ilmoituksen täyttämisessä on otettava huomioon, että kaikilla tuloilla on oma määritelmänsä ja kriteerinsä. Esimerkiksi, jos yhteisö saa tuloja jäsenmaksuista, lahjoituksista tai muista vastaavista lähteistä, näiden tulojen erittely on tehtävä tarkasti. Verohallinto on julkaissut ohjeita siihen, miten eri tulot tulee ilmoittaa, ja näiden ohjeiden noudattaminen on välttämätöntä, jotta vältytään ongelmilta verotuksessa.
Verovalvonta ja sen vaikutukset yhteisön toimintaan
Verohallinnon valvontakäytännöt ovat tiukentuneet viime vuosina, ja tämä on vaikuttanut erityisesti yhteisöjen kirjanpito- ja ilmoitusmenettelyihin. Yhteisöjen, jotka eivät noudata vaatimuksia, voi olla vaikeuksia saada rahoitusta tai tukea eri tahoilta, mukaan lukien valtiolta ja kunnilta. Tästä syystä on ensiarvoisen tärkeää, että yhteisöjen hallitukset ja henkilöt, jotka vastaavat talousasioista, ovat tietoisia verovelvoitteistaan ja ilmoitusmenettelyistään.
Yhteisöjen tulosten ja tulojen valvonta voi myös johtaa tarkastuksiin. Verohallinto voi valita tarkastettavaksi yhteisöjä, joiden ilmoitukset herättävät epäilyksiä tai jotka ovat poikenneet normaalista käytännöstä. Tällöin yhteisön on pystyttävä todistamaan tulot ja kulut asianmukaisilla asiakirjoilla. Tarkastusten aikana voidaan kysyä myös hallituksen jäsenten ja toimitusjohtajien henkilökohtaista vastuuta ja heidän rooliaan talousasioissa.
Käytännön ohjeet lomakkeen 7A täyttämiseen
Lomakkeen 7A täyttäminen voi aluksi vaikuttaa monimutkaiselta, mutta oikeilla käytännön ohjeilla prosessista voi tehdä sujuvampaa. Ensinnäkin, ennen lomakkeen täyttämistä on suositeltavaa kerätä kaikki tarvittavat asiakirjat, kuten tilinpäätökset, kulutositteet ja muut tulonlähteet. Tämä auttaa varmistamaan, että kaikki tiedot ovat oikeat ja täsmälliset.
Toiseksi, lomakkeessa on useita kenttiä, jotka vaativat tarkkaa tietoa. Esimerkiksi, yhteisön nimi ja henkilötunnus (tai vastaava tunniste) tulee ilmoittaa oikein. Lisäksi on tärkeää eritellä tulot selkeästi eri kategorioihin, kuten toimintatulot, varainhankinta ja sijoitustulot. Jokaisen tulon osalta on myös ilmoitettava, mihin verokoodiin se kuuluu, jotta Verohallinto voi käsitellä ilmoituksen oikein.
Lomakkeen täytön jälkeen on tärkeää tarkistaa tiedot huolellisesti ennen lähettämistä. Mahdolliset virheet tai puutteet voivat johtaa lisäkyselyihin Verohallinnolta tai jopa veroseuraamuksiin. Ilmoituksen tulee olla sähköisesti toimitettu, ja siihen on kiinnitettävä huomio määräaikoihin, jotta ei synny ongelmia myöhästyneiden ilmoitusten vuoksi.