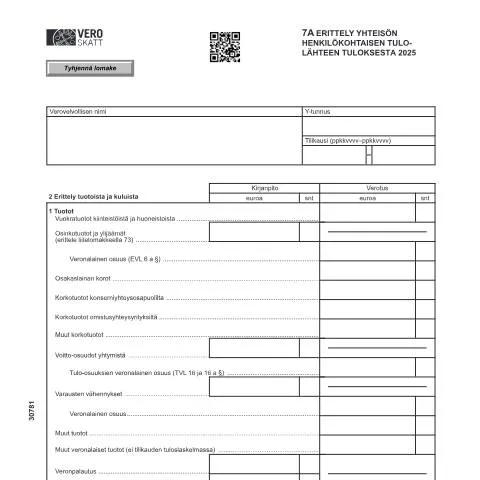
7A Erittely yhteisön henkilökohtaisen tulolähteen tuloksesta (3078) ja sen merkitys
Kun henkilö tai yhteisö haluaa ilmoittaa henkilökohtaiseen tulolähteeseensä liittyvät tulot ja kulut verohallinnolle, tulee heidän täyttää 7A Erittely yhteisön henkilökohtaisen tulolähteen tuloksesta (3078). Tämä lomake on olennainen osa verotuksen prosessia, jossa eritellään tarkasti eri tulolähteet, kuten vuokratuotot, osinkotuotot ja muut veronalaiset tulot. Lomakkeen tarkoitus on varmistaa, että verotietojen ilmoittaminen on selkeää ja läpinäkyvää, mikä on tärkeää sekä yksittäisten verovelvollisten että yhteiskunnan kannalta.
Yksityiskohtia lomakkeen täyttämisestä
Lomakkeen täyttämisessä on tärkeää kiinnittää huomiota useisiin seikkoihin. Ensinnäkin, lomakkeen ensimmäisellä sivulla ilmoitetaan verovelvollisen nimi ja Y-tunnus sekä tilikausi. Tämän jälkeen siirrytään erittelyosiin, joissa ilmoitetaan tarkat summat eri tulolähteistä ja kuluista.
Tulojen erittelyt
- Vuokratuotot: Koti- ja liiketilojen vuokralle antamisesta saadut tulot.
- Osinkotuotot: Yhtiöiden jakamat osingot, jotka verovelvollinen on saanut.
- Muut tulot: Tähän kategoriaan kuuluu esimerkiksi erilaiset korot ja muut veronalaiset tulot.
On tärkeää, että kaikki ilmoitetut tiedot ovat oikein ja täydellisiä, sillä virheellisesti ilmoitetut tiedot voivat johtaa veroseuraamuksiin.
Dokumentin erottaminen muista lomakkeista
Verojärjestelmässä on useita lomakkeita, jotka liittyvät eri tulolähteisiin. 7A Erittely yhteisön henkilökohtaisen tulolähteen tuloksesta (3078) eroaa niistä muun muassa siinä, että se on erityisesti tarkoitettu yksityisten ja yhteisöjen henkilökohtaisten tulosten erittelyyn. Muut lomakkeet, kuten esimerkiksi Veroilmoitus (5010e), saattavat kattaa laajemmin koko verotettavan tulon, eikä niissä välttämättä vaadita yhtä tarkkaa erittelyä. Tämä tekee 3078-lomakkeesta keskeisen työkalun verotuksessa, joka vaatii yksityiskohtaisempaa tietoa.
Prosessi: Lomakkeen täyttämisestä päätökseen
Lomakkeen käsittelyprosessi alkaa sen täyttämisestä ja lähettämisestä verottajalle. Tässä vaiheessa on hyvä ymmärtää, mitä tapahtuu seuraavaksi:
- Lomakkeen täyttäminen: Täytä kaikki vaaditut kentät huolellisesti ja varmistaa, että tiedot ovat oikeat.
- Lähettäminen: Lomake voidaan lähettää sähköisesti tai paperiversiona. Sähköinen lähetys on yleensä nopeampaa ja helpommin seurattavissa.
- Käsittely: Verohallinto käsittelee lomakkeen ja verovelvolliselle lähetetään tarvittaessa lisätietopyyntöjä.
- Päätöksen saaminen: Kun prosessi on valmis, verovelvollinen saa päätöksen, jossa ilmoitetaan verotettavat tulot ja mahdolliset veronpalautukset tai -maksut.
Erityistapaukset ja poikkeukset
Joissakin tapauksissa lomakkeen täyttämiseen liittyy erityisiä haasteita. Esimerkiksi ulkomaalaisilla henkilöillä tai maahanmuuttajilla voi olla erilaisia vaatimuksia riippuen heidän asuinmaastaan ja verosopimuksista, joita Suomi on tehnyt sen kanssa. Myös alaikäisten osalta tilanne voi olla erilainen, erityisesti jos heidän tulonsa saadaan vanhempien kautta tai heillä on erityisolosuhteita, jotka vaikuttavat verotukseen.
Esimerkki: Ulkomaalaiset verovelvolliset
Ulkomaalaiset, jotka saavat tuloja Suomesta, voivat joutua täyttämään tämän lomakkeen, mutta heillä saattaa olla erikoisjärjestelyjä, kuten kaksinkertaisen verotuksen estäminen. Tällöin on tärkeää liittää mukaan myös tarvittavat asiakirjat, jotka todistavat heidän olosuhteensa.
Kanavat lomakkeen lähettämiseen
7A Erittely yhteisön henkilökohtaisen tulolähteen tuloksesta (3078) voidaan toimittaa usealla eri tavalla. On tärkeää valita oikea kanava riippuen omista mieltymyksistä ja vaatimuksista:
- Sähköinen lomake: Verohallinnon verkkopalvelu mahdollistaa lomakkeen täyttämisen ja lähettämisen sähköisesti, mikä on useimmissa tapauksissa nopein ja kätevin vaihtoehto.
- Paperilähetys: Mikäli sähköinen lähetys ei ole mahdollista, lomake voidaan tulostaa, täyttää käsin ja lähettää postitse Verohallintoon. Tämä vaihtoehto on kuitenkin hitaampi ja saattaa vaatia seurannan.
- Vastaanotto henkilökohtaisesti: Joissain erityistapauksissa verovelvolliset voivat vierailla verotoimistossa ja toimittaa lomakkeen paikan päällä. Tämä voi olla hyödyllistä, jos on kysymyksiä tai ongelmia lomakkeen täyttämisessä.
Verohallinnon käsittely ja seurantamahdollisuudet
Kun lomake on lähetetty, verovelvollisten on hyvä tietää, miten heidän ilmoituksensa etenee ja miten he voivat seurata sen käsittelyä. Verohallinto tarjoaa useita tapoja seurata lomakkeen tilaa:
- Verohallinnon verkkopalvelut: Sähköinen asiointi mahdollistaa lomakkeen tilan tarkistamisen sekä kaikkiin verotietoihin pääsyn yhdestä paikasta.
- Asiakaspalvelu: Mikäli verkkopalvelu ei tarjoa tarvittavaa tietoa, verovelvolliset voivat ottaa yhteyttä Verohallinnon asiakaspalveluun, jossa he saavat apua käsittelyyn liittyvissä kysymyksissä.
Tietojen oikeellisuuden varmistaminen
On äärimmäisen tärkeää, että täytetyt tiedot ovat oikeita ja ajantasaisia. Huono tai virheellinen tiedottaminen voi johtaa paitsi verosanktioden myös ylimääräisten maksujen syntymiseen. Verovelvollisten on suositeltavaa tarkistaa tietonsa useaan otteeseen ennen lomakkeen lähettämistä.
Loppujen lopuksi, 7A Erittely yhteisön henkilökohtaisen tulolähteen tuloksesta (3078) on avain asiakirja verotuksessa, ja sen oikea täyttäminen ja lähettäminen on kriittinen osa verovelvollisten velvollisuuksia. Kun prosessi tunnetaan ja dokumenttiin suhtaudutaan huolellisesti, verovelvolliset voivat varmistaa, että heidän verotuksellinen asema on kunnossa ja että he täyttävät lainmukaiset velvoitteensa asianmukaisesti.
Yhteisön henkilökohtaisen tulolähteen määrittely ja soveltaminen
Yhteisön henkilökohtaisen tulolähteen määrittely on keskeinen osa verotusta ja sosiaaliturvaa Suomessa. Tämä määritelmä auttaa veroviranomaisia arvioimaan, minkälaiset tulot yhteisöllä on, ja kuinka ne vaikuttavat jäsenien sosiaalisten etuuksien myöntämiseen. Yhteisön henkilökohtainen tulolähde voi sisältää esimerkiksi palkkatuloja, eläketuloja tai liiketoimintatuloksia. Tämän erittelyn laatiminen on erityisen tärkeää, kun yhteisö hakee valtion tukia tai sosiaalietuuksia, koska se vaikuttaa suoraan hakemusten käsittelyyn.
On myös syytä huomata, että erilaiset tulonlähteet voidaan arvioida eri tavoin. Esimerkiksi palkkatulot lasketaan brutto- tai nettotuloina riippuen siitä, mitä tarkoitusta varten erittelyä tarvitaan. Kun yhteisö tekee erittelyä tuloistaan, sen tulee huomioida kaikki mahdolliset tulonlähteet ja niiden vaikutus verotukseen ja sosiaalietuuksiin. Tämä tarkoittaa, että yhteisön on pidettävä huolta siitä, että kaikki tuloerät on dokumentoitu Asianmukaisesti, ja tarvittaessa ne tulee esittää veroilmoituksessa tai Kela:n hakemuksessa.
Erityistapaukset ja poikkeukset
Yhteisön henkilökohtaisen tulolähteen erittelyssä on huomioitava myös erityistapaukset ja mahdolliset poikkeukset, jotka voivat vaikuttaa tulon määrittelyyn. Esimerkiksi, jos yhteisöllä on jäseniä, jotka ovat verovapaita tai joilla on erityisiä verosääntöjä, tämä tulee mainita erittelyssä. Tällöin on tärkeää, että yhteisö on tietoinen niistä erityisistä säännöistä, jotka saattavat vaikuttaa tulojen verotukseen. Yhteisön jäsenet voivat myös hakea erityisiä etuuksia, mikäli niiden tulot ovat erityisen alhaiset tai ne ovat syrjäytyneet työmarkkinoilta.
Erityistapauksia ovat myös tilanteet, joissa yhteisö saa tuloja ulkomailta. Tällöin verosopimukset ja kansainväliset säännöt voivat vaikuttaa siihen, miten tulot ilmoitetaan ja verotetaan Suomessa. Yhteisön on tärkeää selvittää, miten ulkomaiset tulot vaikuttavat sen kokonaisverotukseen, sillä ne voivat olla verovelvollisuuden alaisia tai verovapaita. Suositeltavaa on kääntyä veroasiantuntijan puoleen tällaisissa kysymyksissä, jotta varmistutaan oikeasta menettelytavasta.
Verottajan ohjeet ja käytännöt
Verottaja tarjoaa tärkeitä ohjeita ja käytäntöjä, joiden avulla yhteisöt voivat laatia erittelynsä oikein. Verohallinnon verkkosivuilta löytyy kattavaa tietoa siitä, mitä tietoja erittelyssä tulee olla ja miten ne tulee esittää. Yhteisöjen on tärkeää perehtyä näihin ohjeisiin, sillä virheelliset tiedot voivat johtaa veroseuraamuksiin tai sosiaalietuuksien epäämiseen. Verohallinto myös suosittelee, että yhteisöt käyttäisivät sähköisiä palveluja tulotietojen ilmoittamiseen, sillä tämä nopeuttaa prosessia ja vähentää virheiden mahdollisuutta.
Lisäksi verottajan ohjeet sisältävät tietoa siitä, miten eri tulonlähteet lasketaan yhteen ja miten vähennykset tehdään. Esimerkiksi, jos yhteisö on saanut tuloja useista eri lähteistä, sen tulee esittää ne erikseen ja laskea yhteen vain verotettavat tulot. Tämä voi tuntua monimutkaiselta, mutta selkeä ohjeistus ja käytännön esimerkit auttavat yhteisöjä ymmärtämään verotuksen periaatteet paremmin.