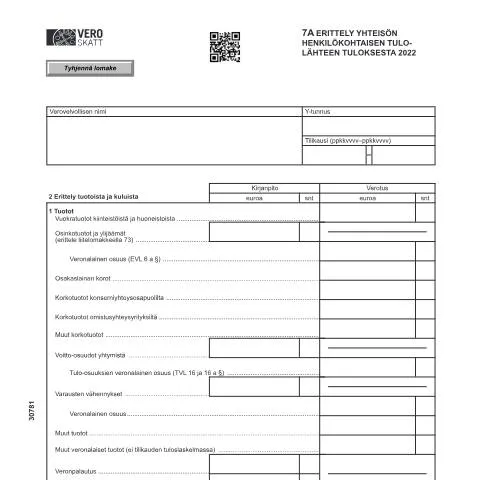
Henkilökohtaisen tulolähteen erittely: Miksi se on keskeinen asiakirja?
Verottamisen yhteydessä on tärkeää ymmärtää, kuinka eri asiakirjat ja lomakkeet vaikuttavat taloudelliseen tilanteeseen. 7A Erittely yhteisön henkilökohtaisen tulolähteen tuloksesta (3078) -lomake on erityinen dokumentti, joka on suunniteltu auttamaan verovelvollisia erittelemään tulonsa ja menonsa asianmukaisesti. Tämä lomake ei ole vain muodollisuus, vaan sen avulla voidaan varmistaa, että verotus tapahtuu oikeudenmukaisesti ja läpinäkyvästi. Tässä artikkelissa tarkastellaan lomakkeen roolia, sen täyttämistä ja siihen liittyviä käytäntöjä.
7A Erittely: Yksityiskohtien merkitys ja erottuvuus
Verohallinnossa on useita erilaisia lomakkeita, jotka liittyvät tuloverotukseen. 7A-3078 on kuitenkin erityinen siinä mielessä, että se keskittyy nimenomaan yhteisön henkilökohtaisen tulolähteen tulokseen. Tämä erottaa sen esimerkiksi muista lomakkeista, kuten Veroilmoitus (1040e), joka kattaa laajemman valikoiman tuloja ja vähennyksiä.
Erityisesti 7A Erittely -lomake on suunniteltu yhteisöille, jotka tarvitsevat tarkkaa erittelyä tuloistaan ja menoistaan. Tämän lomakkeen avulla yhteisö voi esittää tietojaan verottajalle yksityiskohtaisesti, mikä auttaa välttämään mahdollisia verokysymyksiä ja väärinkäsityksiä tulevaisuudessa.
Roolinsa ymmärtäminen: Lomakkeen käyttö prosessissa
7A Erittely -lomake liittyy laajempaan prosessiin, jossa verovelvollisten on annettava ajankohtaisia tietoja tuloistaan ja menoistaan verottajalle. Lomakkeen täyttäminen on olennainen osa tätä prosessia, mutta on myös tärkeää ymmärtää, kuinka se kytkeytyy muihin asiakirjoihin, kuten Veroilmoitus (1040e) ja Henkilökohtainen tulolähde (3040).
Kun yhteisö täyttää 7A Erittely -lomakkeen, se voi olla osa verotustietojen vuosittaista ilmoittamista. Tämän lomakkeen avulla yhteisö pystyy selventämään, mistä sen tulot ovat peräisin ja mitä kuluja se on kohdannut, mikä puolestaan vaikuttaa verotettavan tulon laskemiseen.
Valmistautuminen täyttämiseen: Liitteet ja asiakirjat
Ennen 7A Erittely -lomakkeen täyttämistä on tärkeää kerätä kaikki tarvittavat asiakirjat ja liitteet. Tämä voi sisältää esimerkiksi:
- Kirjanpitotiedot, jotka osoittavat tulot ja menot tarkasti
- Verotuksen perusteet, kuten aikaisemmat verotuspäätökset
- Erityiset liitteet, jotka liittyvät tulojen ja menojen erittelyyn, kuten Liitelomake 73 ja Liitelomake 62
Liitteiden kerääminen etukäteen helpottaa lomakkeen täyttämistä ja vähentää virheiden mahdollisuutta. On myös suositeltavaa tarkistaa, että kaikki tiedot ovat ajan tasalla ja oikein ennen lomakkeen lähettämistä.
Kanavat ja aikarajat: Mistä ja miten lomake toimitetaan?
7A Erittely -lomaketta voidaan toimittaa useilla eri tavoilla, mutta sähköinen toimittaminen on suositeltavin tapa. Verohallinnon e-palvelut tarjoavat käyttäjäystävällisen alustan, jolla voit täyttää ja lähettää lomakkeen helposti.
Vaihtoehtoisesti lomake voidaan myös tulostaa ja lähettää perinteisesti postitse. On tärkeää huomata, että lomakkeen palautusajankohdat vaihtelevat. Sähköisen ilmoittamisen avulla saat vahvistuksen lomakkeen vastaanottamisesta heti, kun taas postitse lähetettäessä voi kulua aikaa, ennen kuin lomake saapuu perille.
Tässä on lyhyt taulukko eri toimitustavoista ja niiden aikarajoista:
| Toimitustapa | Aikaväli |
|---|---|
| Sähköinen ilmoitus | Välitön vahvistus |
| Postitse | 2-4 viikkoa riippuen postin käsittelystä |
Valmistautuminen ongelmatilanteisiin: Ratkaisut virheellisiin tiedoihin
Jos lomakkeen tai sen liitteiden täyttämisessä ilmenee ongelmia, kuten puuttuvia tietoja tai virheitä, on tärkeää toimia nopeasti. Ensinnäkin, virheiden korjaaminen on olennaista, jotta verotusta ei viivästytetä tai kumota. Verohallinto hyväksyy yleensä korjaukset, mutta niiden on oltava hyvin perusteltuja ja todistettavia.
Jos lomake hylätään esimerkiksi puuttuvien tietojen vuoksi, yhteisön tulee heti ottaa yhteyttä Verohallintoon saadakseen tarkkaa tietoa siitä, mitä tietoja puuttuu ja kuinka ne voidaan täydentää. On myös suositeltavaa säilyttää kaikki asiakirjat ja viestintä Verohallinnon kanssa, jotta mahdollista jatkotoimintaa varten on tarvittavat tiedot saatavilla.
Yksittäisten kohtien analyysi: Lomakkeen täyttämisen haasteet
7A Erittely -lomakkeen täyttämisessä on useita kohtia, jotka vaativat erityistä huomiota. Esimerkiksi:
- Tuotot: Tässä kohdassa on tärkeää eritellä kaikki tulot tarkasti, mukaan lukien vuokratulot, osinkotuotot ja muut veronalaiset tuotot. Oikeiden tietojen ilmoittaminen on tärkeää, jotta vältetään tulevat verokiistat.
- Kulut: Kulujen erittelyssä on syytä kiinnittää huomiota erityisesti vähennyskelpoisiin kuluihin, kuten poistot ja muut liiketoimintaan liittyvät kulut.
- Luovutusvoitot ja -tappiot: Tässä kohdassa on tärkeää ilmoittaa kaikki luovutettujen hyödykkeiden myyntihinnat ja hankintamenot selkeästi, jotta voittojen ja tappioiden laskeminen on oikeaa.
Kohtien täyttäminen vaatii tarkkuutta ja huolellista dokumentointia, jotta kaikki tiedot voidaan esittää asianmukaisella tavalla.
Laajempi näkökulma: Lomakkeen rooli verotuksen ketjussa
7A Erittely -lomake on vain yksi osa laajempaa verotuksen prosessia, joka alkaa perusilmoituksesta ja päättyy varsinaiseen verotukseen. Tämä lomake auttaa verovelvollisia esittämään tulojaan ja menojaan, mutta se on myös linkki muihin asiakirjoihin, kuten tilinpäätöksiin ja vuotuisiin veroilmoituksiin.
Yhteisön on tärkeää ymmärtää, kuinka 7A Erittely -lomake liittyy muihin talouspaperiin ja kuinka se voi vaikuttaa lopulliseen verotettavaan tuloon. Esimerkiksi, jos tulojen ja menojen erittelyssä ilmenee poikkeamia aikaisempiin tilinpäätöksiin verrattuna, se voi herättää verottajan kiinnostuksen ja johtaa tarkastukseen.
Yhteenvetona voidaan todeta, että 7A Erittely -lomake on keskeinen asiakirja, joka vaikuttaa verovelvollisten verotustilanteeseen. Sen täyttö vaatii huolellista valmistautumista, jotta kaikki tiedot saadaan esitettyä oikein ja ajantasaisesti.
7A Erittely yhteisön henkilökohtaisen tulolähteen tuloksesta (3078): Yhteisön henkilökohtaisen tulon määrittäminen
Yhteisön henkilökohtaisen tulolähteen määrittäminen perustuu useisiin tekijöihin, jotka vaihtelevat yhteisön toimialan, koon ja toiminnan luonteen mukaan. Verohallitus määrittelee tulojen luokittelun ja raportoinnin vaatimukset, jotka on otettava huomioon, kun täytetään lomake 7A. Tässä osiossa tarkastellaan yhteisön henkilökohtaisen tulolähteen määrittelemiseen liittyviä keskeisiä asioita, kuten tulojen laskentaperusteet, erityiset vähennykset ja verovelvollisuuden syntyminen.
Tulojen laskentaperusteet
Tulojen laskentaperusteet voivat riippua sekä suorista tuloista että epäsuorista tuloista. Suoria tuloja ovat esimerkiksi palkat, myyntitulot ja muut liiketoiminnan tuottamat tulot. Epäsuorat tulot voivat olla esimerkiksi omistusoikeuteen liittyviä tuloja, kuten osingot. Näiden tulojen erottelu on tärkeää, sillä tulojen yhteensovittaminen voi vaikuttaa yhteisön verotukseen. Esimerkiksi, jos tuloja saadaan ulkomailta, niiden verotuksellinen käsittely voi poiketa kotimaisista tuloista.
Erityiset vähennykset ja poikkeukset
Yhteisöillä on mahdollisuus tehdä tiettyjä vähennyksiä, jotka voivat vähentää verotettavaa tulosta. Vähennykset voivat sisältää esimerkiksi liiketoimintaan liittyvät kulut, kuten vuokrat, palkat ja muut liiketoiminnan ylläpitokustannukset. Lisäksi on tärkeää huomioida, että tietyt yhteisöt voivat olla oikeutettuja erityisiin verovapauksiin tai alennuksiin, jotka vaihtelevat toimialan mukaan.
Verovelvollisuuden syntyminen ja ilmoittaminen
Verovelvollisuus syntyy silloin, kun yhteisö saa tuloja, jotka ylittävät Verohallituksen asettamat rajat. Tämä tarkoittaa, että yhteisön on ilmoitettava verotettavat tulonsa ja maksettava niistä verot. Ilmoittaminen tapahtuu yleensä vuosittain, ja se voi sisältää erillisiä lomakkeita, kuten 7A Erittely yhteisön henkilökohtaisen tulolähteen tuloksesta (3078). Ilmoittamisvelvoitteet vaihtelevat eri yhteisötyyppien mukaan, joten on tärkeää tarkistaa, mitä erityisiä vaatimuksia omalla toimialalla on.
Ilmoittamisen aikarajat ja käytännöt
Verovelvollisten on noudatettava tiukkoja aikarajoja ilmoittaessaan tulojaan. Yleisesti ottaen verotuksen aikaraja on 30.4. vuotta seuraavana vuonna. Kuitenkin, jos yhteisö on tilivelvollinen, ilmoittaminen voi tapahtua useammin, esimerkiksi neljännesvuosittain. Sähköinen ilmoittaminen on nykyaikainen käytäntö, ja Suomi.fi -palvelun avulla yhteisöt voivat helposti täyttää vaatimukset ja toimittaa tarvittavat asiakirjat Verohallinnolle.
Yhteisön henkilökohtaisen tulon raportoinnin merkitys
Yhteisön henkilökohtaisen tulon raportointi ei ole vain verovelvollisuuden täyttämistä, vaan sillä on myös laajempia vaikutuksia yhteisön taloudelliseen suunnitteluun ja kehitykseen. Tarkka raportointi auttaa yhteisöjä arvioimaan taloudellista tilannettaan, tekemään strategisia päätöksiä ja ennakoimaan tulevia investointeja. Lisäksi se luo läpinäkyvyyttä ja luottamusta sidosryhmien, kuten sijoittajien ja asiakkaiden, keskuudessa.
Taloudellisen suunnittelun työkaluna
Yhteisöjen on hyödyllistä käyttää raportointitietojaan taloudellisena työkaluna. Analysoimalla tuloja ja kuluja yhteisöt voivat tunnistaa heikkouksia toiminnassaan ja kehittää toimintastrategioitaan. Esimerkiksi, jos tulojen nousu jollakin toiminta-alueella ei vastaa odotuksia, yhteisö voi ryhtyä toimenpiteisiin, kuten markkinoinnin tehostamiseen tai kustannusten optimointiin.
Verosuunnittelu ja -optimointi
Raportointi ja tulojen analysointi mahdollistavat myös verosuunnittelun ja -optimoinnin. Yhteisöt voivat hyödyntää lainsäädäntöä, kuten verovähennyksiä ja -huojennuksia, optimoidakseen verorasitustaan. Tällöin on tärkeää konsultoida asiantuntijoita ja seurata aktiivisesti lainsäädännön muutoksia, jotta voidaan varmistaa, että kaikki mahdolliset edut hyödynnetään.