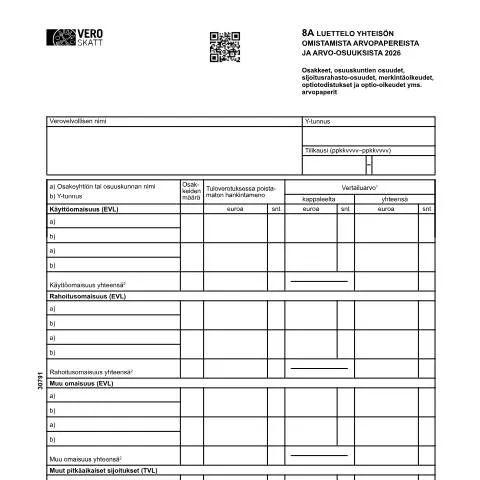
Yhteisön omistamat arvopaperit ja arvo-osuudet: Vero 3079 -lomakkeeseen liittyvät käytännöt
Suomessa yritysten omistamat arvopaperit ja arvo-osuudet ovat olennainen osa talouden raportointia. Vero 3079 -lomake, virallisesti nimeltään 8A Luettelo yhteisön omistamista arvopapereista ja arvo-osuuksista, on tärkeä dokumentti, joka tulee täyttää tietyissä tilanteissa. Tämä lomake on erityisen relevantti osakeyhtiöille ja osuuskunnille, jotka tarvitsevat tarkkaa tietoa omistamistaan arvopapereista verotustarkoituksia varten.
Milloin ja miksi Vero 3079 -lomake on ajankohtainen?
Vero 3079 -lomaketta käytetään erityisesti silloin, kun yritys haluaa raportoida verovelvollisena omistamiaan arvopapereita ja arvo-osuuksia. Tämä voi liittyä esimerkiksi osakkeisiin, osuuskuntien osuuksiin, sijoitusrahasto-osuuksiin ja muihin rahoitustuotteisiin. Lomake on tärkeä myös tilausten ja investointien seuraamiseksi, ja se vaikuttaa suoraan yrityksen verotukseen.
Yleisesti ottaen, jos yrityksellä on osakkeita tai muita arvopapereita, jotka vaikuttavat sen verotettaviin tuloihin, on Vero 3079 -lomakkeen täyttäminen pakollista. Täyttämättömyys tai virheelliset tiedot voivat johtaa veroseuraamuksiin, joten on tärkeää ymmärtää lomakkeen merkitys ja käyttö.
Vero 3079 -lomakkeen täyttäminen vaihe vaiheelta
Lomakkeen täyttäminen voi tuntua monimutkaiselta, mutta seuraamalla tarkkoja ohjeita, prosessi on helpompi hallita. Tässä on vaiheittainen opas lomakkeen täyttämiseen:
- Perustiedot: Aloita lomakkeen täyttö antamalla yrityksen nimi ja Y-tunnus. Nämä tiedot ovat välttämättömiä tunnistamiseksi.
- Tilikausi: Merkitse tilikausi, jolle lomake täytetään. Käytä muotoa ppkkvvvv-ppkkvvvv.
- Osakkeiden tiedot: Täytä osakeyhtiön tai osuuskunnan nimi, Y-tunnus ja omistettujen osakkeiden määrä. Muista myös merkitä hankintamenot euroissa sekä vertailuarvo.
- Rahoitus- ja muu omaisuus: Luettele kaikki omistamasi rahoitusomaisuus ja muu omaisuus. Tämä sisältää myös sijoitusrahasto-osuudet ja muut pitkäaikaiset sijoitukset.
Lomakkeen jättämisen kanavat ja aikarajat
Vero 3079 -lomake voidaan toimittaa sähköisesti tai paperiversiona. Sähköinen toimittaminen on usein suositeltavampaa, sillä se nopeuttaa käsittelyä ja vähentää virheiden mahdollisuutta. Seuraavat kanavat ovat käytettävissä:
- Sähköinen lähetys: Lomakkeen voi jättää Suomi.fi -palvelun kautta, mikä edellyttää sähköistä tunnistautumista.
- Paperilähetys: Mikäli valitset paperiversion, täytetty lomake tulee postittaa suoraan Verohallintoon. Varmista, että postitus tapahtuu riittävän ajoissa, jotta se ehtii perille määräaikaan mennessä.
Aikataulut vaihtelevat tilikauden mukaan, mutta on tärkeää tarkistaa verohallinnon verkkosivuilta ajankohtaiset aikarajat. Yleisesti ottaen, lomake on toimitettava verovuoden päättymisen jälkeen, usein huhtikuun loppuun mennessä.
Yleiset haasteet ja niihin varautuminen
Lomakkeen täyttämisessä voi esiintyä erilaisia haasteita, kuten puuttuvia tietoja tai virheellisiä laskelmia. Mikäli huomaat virheitä tai lomake on hylätty, on tärkeää toimia nopeasti:
- Virheiden korjaus: Tarkista huolellisesti kaikki tiedot ja varmista, että ne ovat oikein. Tarvittaessa voit tehdä oikaisupyyntöjä Verohallintoon.
- Puuttuvat liitteet: Mikäli lomakkeelta puuttuu vaadittuja liitteitä, toimita ne mahdollisimman nopeasti. Verohallinto voi pyytää lisäselvityksiä tai asiakirjoja.
Käsittelyprosessi ja seuranta
Kun lomake on toimitettu, Verohallinto alkaa käsitellä sitä. Käsittelyaika vaihtelee, mutta voit seurata lomakkeesi käsittelyn etenemistä Verohallinnon verkkosivujen kautta. On suositeltavaa tarkistaa käsittelyn tila silloin tällöin, erityisesti jos olet lähettänyt lomakkeen lähellä aikarajaa.
Verohallinto voi myös pyytää lisätietoja tai selvityksiä käsittelyn aikana. Tällöin on tärkeää reagoida nopeasti ja toimittaa tarvittavat tiedot, jotta prosessi ei viivästyisi.
Lomakkeen vaikutukset ja velvoitteet
Vero 3079 -lomakkeen täyttäminen ja jättäminen vaikuttaa suoraan yrityksesi verotukseen. Oikein täytetty lomake voi avata ovia erilaisille verohelpotuksille ja vähennyksille. Toisaalta, virheet tai puutteet voivat johtaa veroseuraamuksiin, jotka voivat olla taloudellisesti raskaita.
On tärkeää muistaa, että yrityksesi on velvollinen pitämään kirjaa omistamistaan arvopapereista ja raporttien täyttäminen on osa tätä velvollisuutta. Tarkista säännöllisesti kirjanpitosi ja varmista, että kaikki tiedot ovat ajan tasalla.
Regulaatio ja lomakkeen tausta
8A Luettelo yhteisön omistamista arvopapereista ja arvo-osuuksista -lomakkeelle on lainsäädännöllinen tausta, joka perustuu Suomessa voimassa olevaan Hallintomenettelylakiin (434/2003). Tämä laki määrittelee, miten hallinnolliset asiat tulee hoitaa, ja se korostaa hyvän hallinnon periaatteita.
Lisäksi on syytä huomata, että Vero 3079 -lomake on osa laajempaa verojärjestelmää, joka pyrkii parantamaan verotuksen läpinäkyvyyttä ja oikeudenmukaisuutta. Sen täyttäminen oikein ei ainoastaan täytä lakisääteisiä vaatimuksia, vaan myös auttaa yritystäsi hallitsemaan taloudellista tilannettaan paremmin.
Käytännön vinkkejä Vero 3079 -lomakkeen täyttämiseen
Jotta Vero 3079 -lomakkeen täyttäminen sujuisi mahdollisimman ongelmitta, tässä muutama käytännön vinkki:
- Suunnittelu ja valmistelu: Aloita lomakkeen täyttäminen hyvissä ajoin ennen määräaikaa. Valmistele kaikki tarvittavat tiedot etukäteen.
- Oikeat tiedot: Varmista, että kaikki käytettävät tiedot ovat ajantasaisia ja oikein. Tarkista erityisesti arvopaperien hankintamenot ja vertailuarvot.
- Asiantuntija-apu: Mikäli olet epävarma lomakkeen täyttämisestä, harkitse ammattilaisen apua. Kirjanpitäjä tai veroneuvoja voi auttaa sinua välttämään virheitä.
8A Luettelo yhteisön omistamista arvopapereista ja arvo-osuuksista: Yhteisön velvollisuudet ja oikeudet
Yhteisön omistama arvopaperit ja arvo-osuudet ovat tärkeitä resursseja, jotka vaikuttavat paitsi yhteisön taloudelliseen asemaan, myös sen päätöksentekoprosesseihin. Yhteisöjen on velvollisuus pitää ajantasalla luettelo näistä omistuksista. Tämä velvollisuus perustuu osakeyhtiölakiin, ja se varmistaa, että kaikkien sidosryhmien, kuten osakkeenomistajien ja veroviranomaisten, on mahdollista seurata omistuksia läpinäkyvästi.
Yhteisöjen on myös huomioitava, että omistamiensa arvopapereiden ja arvo-osuuksien luettelo voi vaikuttaa niiden oikeuksiin tärkeissä asioissa, kuten osinkojen jakamiseen tai osakeantiin. On suositeltavaa laatia luettelo, joka sisältää tiedot kunkin arvopaperin tai osan luonteesta, määrästä ja arvosta. Tämä ei ainoastaan täytä lain vaatimuksia, vaan myös parantaa yhteisön hallintoa ja raportointia.
Arvopaperiluettelon päivittäminen ja hallinta: käytännön vinkit
Luettelo yhteisön omistamista arvopapereista ja arvo-osuuksista on elävä dokumentti, jota on päivitettävä säännöllisesti. Käytännössä tämä tarkoittaa, että yhteisöjen tulisi asettaa sisäinen prosessi, jolla varmistetaan, että kaikki muutokset omistuksessa, olipa kyseessä osto, myynti tai osakeannin toteuttaminen, kirjataan välittömästi. Tietojärjestelmät, jotka automaattisesti päivittävät ja tallentavat tietoja, voivat merkittävästi helpottaa tätä prosessia ja vähentää inhimillisten virheiden riskiä.
Lisäksi on suositeltavaa, että yhteisöt tekevät säännöllisiä tarkastuksia arvopaperiluetteloistaan varmistaakseen, että kaikki tiedot ovat oikeita ja ajan tasalla. Tämä voi sisältää esimerkiksi vuosittaisia tarkastuksia tai sisäisiä auditointeja, joilla varmistetaan, että kaikki säännökset ja vaatimukset täyttyvät.
Verotukselliset näkökulmat: Miten arvopaperit vaikuttavat yhteisön verotukseen?
Yhteisön omistamat arvopaperit ja arvo-osuudet eivät ainoastaan vaikuta sen taloudelliseen asemaan, vaan myös sen verotukseen. Veroasiat voidaan käsitellä Vero-verohallinnon kautta, joka vaatii tarkkoja tietoja omistuksista. Esimerkiksi myyntivoittoveroa voidaan periä, kun arvopapereita myydään voitolla, ja tämä voi vaikuttaa yhteisön kokonaisverotettavan tulon laskentaan.
Yhteisöjen tulisi olla tietoisia myös siitä, että jotkut arvopaperit voivat olla verovapaita tai niihin voi liittyä erityisiä verotuksellisia etuja, kuten osinkojen verovapautus. Tällöin on tärkeää, että yhteisö pitää kirjaa omistamistaan arvopapereista ja niiden tyyppisistä ansioista jotta se voi hyödyntää mahdolliset verohyödyt täysimääräisesti.
Lisäksi, yhteisöjen tulisi kehittää strategioita arvopaperisalkun hallintaan, jotka ottavat huomioon verotukselliset näkökulmat. Tämä tarkoittaa, että yhteisöjen tulee harkita, milloin ja miten myydä tai hankkia arvopapereita veroetuuksien maksimoimiseksi.