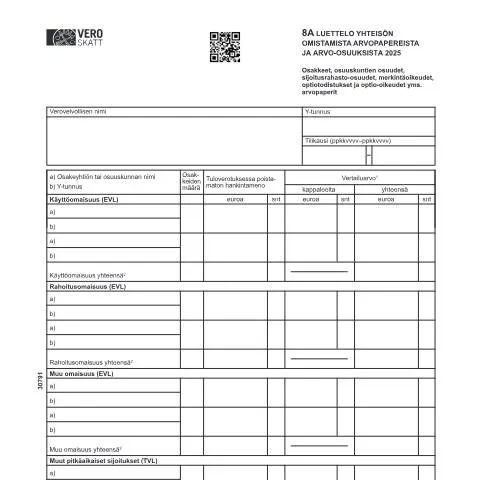
Yhteisön Arvopaperi-ilmoitus: Perusteet ja Tarkoitus
Kun puhutaan yhteisöjen omistamista arvopapereista ja arvo-osuuksista, on tärkeää ymmärtää, kuinka merkittävä rooli Vero 3079 -lomakkeella on suomalaisessa verohallinnossa. Lomake, virallisesti nimeltään 8A Luettelo yhteisön omistamista arvopapereista ja arvo-osuuksista, toimii keskeisenä välineenä yhteisöjen omaisuuden ja varallisuuden ilmoittamisessa verottajalle. Tämän asiakirjan täyttämiseen liittyy useita vaiheita, jotka korostavat verovelvollisten vastuuta ja velvoitteita.
Yhteisön Verovelvolliset: Kenellä on Velvollisuus Täyttää Lomake?
Vero 3079 -lomake on tarkoitettu erityisesti osakeyhtiöille ja osuuskunnille, jotka omistavat arvopapereita, kuten osakkeita, osuuksia sijoitusrahastoissa, optioita ja muita rahoitusinstrumentteja. Verovelvollisuus koskee niitä yhteisöjä, joilla on vähintään yksi osake tai osuus omistuksessa tilikauden aikana.
- Osakeyhtiöt: Perustettu voiton tuottamiseksi, ja niiden on ilmoitettava omistamansa arvopaperit.
- Osuuskunnat: Yhteisömuoto, jonka pääasiallinen tarkoitus on jäsentensä etujen toteuttaminen.
- Muuta erityistä: Erityistapaukset kuten ulkomaiset yhteisöt, jotka voivat myös olla velvollisia ilmoittamaan Suomessa omistamiaan arvopapereita.
Ilmoituksen Merkitys Veroprosessissa
Vero 3079 -lomake on olennainen osa verotuksen läpinäkyvyyttä ja oikeudenmukaisuutta. Se auttaa verohallintoa arvioimaan yhteisöjen varallisuutta ja siten määrittämään verovelvollisuuden oikeudenmukaisesti. Ilmoituksessa esitettävät tiedot vaikuttavat suoraan verotukseen ja saattavat myös vaikuttaa yhteisön mahdollisiin tuleviin sijoituspäätöksiin.
Verotuksen Poistamattomat Hankintamenot
Ilmoituksessa on tärkeää erityisesti korostaa, että tuloverotuksessa poistamattomat hankintamenot tulee ilmoittaa tarkasti. Tämä tarkoittaa, että kaikki arvopaperit, jotka yhteisö omistaa, tulee listata hankintahintojen mukaisesti. Esimerkiksi:
- Julkisesti noteeratut arvopaperit: niiden vertailuarvo on 70 % päätöskurssista yhtiön tilinpäätöspäivänä.
- Noteeraamattomat osakkeet: niiden vertailuarvo ilmoitetaan verotuspäätöksessä.
Täyttämisen Vaiheet: Miten Lomake Täytetään?
Vero 3079 -lomakkeen täyttämiseen liittyy useita tärkeitä vaiheita, jotka on syytä käydä läpi huolellisesti. Ensimmäinen askel on kerätä tarvittavat tiedot ja asiakirjat.
Valmisteluvaiheet
- Tietojen keruu: Yhteisön on kerättävä kaikki tarvittavat tiedot, mukaan lukien Y-tunnus, tilikausi, osakkeiden määrät ja hankintamenot.
- Lomakkeen täyttäminen: Täytettävä lomake vaatii tarkkuutta. Kunkin osakkeen ja osuuden kohdalla on ilmoitettava sen arvioitu arvo ja hankintameno.
- Varmistaminen: Ennen lomakkeen jättämistä on suositeltavaa varmistaa, että kaikki tiedot ovat oikein ja että kaikki vaaditut tiedot on ilmoitettu.
Ilmoituksen Jättämisen Kanavat
Vero 3079 -lomakkeen voi jättää eri tavoin, ja valinta riippuu yhteisön käytettävissä olevista resursseista ja mieltymyksistä. On olemassa kolme pääasiallista kanavaa lomakkeen jättämiseksi:
Verkkopalvelut vs. Paperimuoto
| Kanava | Edut | Haitat |
|---|---|---|
| Verkkopalvelut | Helppo ja nopea; voi seurata ilmoituksen tilaa. | Vaatii Suomi.fi -tunnistautumisen; mahdolliset tekniset ongelmat. |
| Paperimuoto | Voidaan täyttää käsin; ei vaadi sähköisiä tunnuksia. | Hitaampi käsittely; voi hävitä postissa. |
| Toimisto | Voidaan kysyä apua suoraan viranomaisilta. | Rajoitettu aukioloaika; matkakulut. |
Seuranta ja Jatkotoimet
Ilmoituksen jättämisen jälkeen yhteisön on tärkeää seurata, että ilmoitus on käsitelty ja hyväksytty veroviranomaisten toimesta. Verohallinto vahvistaa ilmoituksen vastaanoton, mutta mahdolliset kysymykset tai puutteet voivat aiheuttaa viiveitä.
Seurannan Vaiheet
- Vahvistusviesti: Ilmoituksen jättämisen jälkeen yhteisön tulisi saada vahvistusviesti, joko sähköisesti tai paperilla.
- Kysymykset ja korjaukset: Verohallinto voi esittää kysymyksiä tai pyytää lisätietoja. On tärkeää reagoida nopeasti näihin pyyntöihin.
- Verotuspäätös: Kun ilmoitus on käsitelty, yhteisö saa verotuspäätöksen, jossa näkyy verotettavan omaisuuden arvo.
Erityistapaukset: Mikäli Tilanne Poikkeaa
Joissain erityistapauksissa lomakkeen täyttöön ja jättämiseen liittyy poikkeuksia. Esimerkiksi, jos yhteisöllä on kansainvälisiä sijoituksia tai se on ulkomainen yhteisö, saattaa olla tarpeen tarkistaa erityiset velvoitteet tai käytännöt.
Esimerkkejä Erityistilanteista
- Kansainväliset sijoitukset: Yhteisö, joka omistaa arvopapereita ulkomailta, saattaa tarvita lisäasiakirjoja tai muiden maiden veroviranomaisten asiakirjoja.
- Osakkeenomistajien vaihtuminen: Jos yhteisön omistuksessa tapahtuu muutoksia vuoden aikana, voi olla tarpeen ilmoittaa asiasta erikseen.
Kalenterivuosi ja Aikataulu
Verovelvollisten on tärkeää olla tietoisia aikarajoista, jotka liittyvät Vero 3079 -lomakkeen täyttämiseen ja jättäminen. Yleensä ilmoitus on jätettävä viimeistään verovuoden päättymisen jälkeen, mutta tarkka aikaraja voi vaihdella.
Aikataulu
- Vuosi 2025: Vero 3079 -lomake on täytettävä vuoden 2025 aikana, ja se koskee sitten vuoden 2025 tilikautta.
- Ilmoitusajankohta: Yleensä viimeinen jättöpäivä on 30. huhtikuuta seuraavan vuoden alussa.
- Veropäätösten lähettäminen: Verohallinto käsittelee ilmoitukset ja lähettää veropäätökset kesäkuussa.
Yhteisöjen on hyvä muistaa, että kaikki aikarajat ja aikataulut ovat tärkeitä, ja niiden noudattaminen on ratkaisevaa välttääkseen mahdolliset viivästykset tai sakot.
Yhteenveto: Lomakkeen Tärkeys ja Vastuut
Vero 3079 -lomake on keskeinen asiakirja, joka mahdollistaa yhteisöjen omaisuuden ja varallisuuden ilmoittamisen verottajalle. Sen asianmukainen täyttäminen, jättäminen ja seuranta ovat olennaisia vaiheita, jotka vaikuttavat yhteisön verotukseen. Verovelvollisten on hyvä pysyä ajan tasalla lomakkeen täyttämiseen liittyvistä käytännöistä ja aikarajoista, jotta he voivat täyttää velvollisuutensa onnistuneesti.
Yhteisön omistamien arvopapereiden ilmoittaminen
Yhteisön omistamat arvopaperit, kuten osakkeet tai joukkovelkakirjat, on ilmoitettava selkeästi ja tarkasti. Ilmoittamisvelvollisuus koskee sekä suomalaisia että ulkomaisia arvopapereita. Ilmoitus tehdään yleensä vuoden päättyessä, ja siitä on tärkeää huolehtia ajoissa, jotta vältetään mahdolliset seuraamukset. Ilmoittamisessa käytettävät koodit ja muodot, kuten lomake 3079, ovat määritelty Vero:n ohjeistuksissa. On tärkeää seurata myös mahdollisia muutoksia lainsäädännössä, jotka voivat vaikuttaa ilmoittamisvelvoitteisiin.
Arvopaperien arviointi ja verotus
Arvopaperien verotus Suomessa on monivaiheinen prosessi. Yhteisöjen on arvioitava omistamansa arvopaperit markkina-arvon mukaan, ja tämä arviointi vaikuttaa suoraan verotettaviin tuloihin. Arvopaperien myynnistä saatu voitto verotetaan pääomatuloina, ja yhteisöjen on oltava tarkkoja arvioidessaan arvopapereidensa arvoa, erityisesti jos ne sisältävät sekä realisoituvia että realisoitumattomia voittoja. Verovelvollisten on myös jätettävä veroilmoitus, joka kattaa kaikki relevantit tulot ja vähennykset.
Erityistapaukset ja poikkeukset
On olemassa erityistapauksia, joissa yhteisön omistamien arvopapereiden ilmoittamis- ja verovelvollisuudet voivat vaihdella. Esimerkiksi, jos yhteisö on listautunut pörssiin tai omistaa vain pieniä määriä arvopapereita, niiden ilmoittamiseen ja verotukseen voi liittyä erityisiä sääntöjä. Lisäksi, mikäli arvopapereita siirretään tai lahjoitetaan, ilmoittaminen voi olla erilaista. Verottaja voi myös myöntää poikkeuksia tiettyjen kriteerien täyttyessä, ja tällöin on suositeltavaa kääntyä asiantuntijan puoleen tai selvittää asia suoraan Vero:n asiakaspalvelusta.