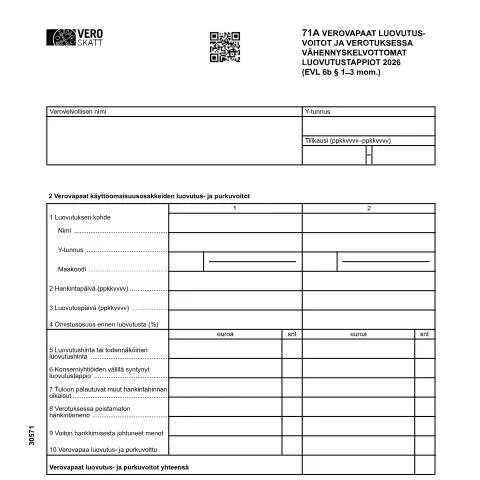
Ymmärryksen avaimet: Verovapaat luovutusvoitot ja vähennyskelvottomat luovutustappiot
Kun yritys myy omaisuutta, kuten osakkeita tai kiinteistöjä, syntyy usein kysymyksiä siitä, miten voitot ja tappiot vaikuttavat verotukseen. Vero 3057 -lomake, virallisesti nimeltään 71A Verovapaat luovutusvoitot ja verotuksessa vähennyskelvottomat luovutustappiot, on keskeinen työkalu tässä prosessissa. Tämä lomake on suunniteltu erityisesti niille verovelvollisille, jotka tarvitsevat selkeää ohjeistusta verovapaiden luovutusvoittojen ja vähennyskelvottomien luovutustappioiden ilmoittamiseen.
Verovelvollisten valmistautuminen: Mikä tekee lomakkeesta erityisen?
Vero 3057 -lomake kattaa tilanteet, joissa yritykset luovuttavat omaisuutta ilman, että voitosta peritään veroja. Tällaisia tilanteita ovat esimerkiksi, kun osakkeet myydään tietyillä ehdoilla tai kun yrityksille syntyy tappioita, jotka eivät ole vähennyskelpoisia verotuksessa. Lomake toimii ikään kuin karttana, joka auttaa navigoimaan monimutkaisessa verotuksessa.
Verovapauden edellytykset
- Luovutus tapahtuu käyttöomaisuudesta, kuten osakkeista tai muista varoista.
- Luovutusvoittojen on täytettävä tietyt kriteerit, jotta ne voidaan ilmoittaa verovapaiksi.
- Verovelvollisella on oltava todisteita omistuksesta ja luovutuksesta.
Vaiheittainen prosessi: Lomakkeen täyttäminen ja toimittaminen
Vero 3057 -lomakkeen täyttäminen vaatii huolellisuutta ja tarkkuutta. Seuraavassa käydään läpi vaiheet, jotka auttavat sinua täyttämään lomakkeen oikein ja toimittamaan sen ajallaan.
1. Kerää tarvittavat asiakirjat
Ennen lomakkeen täyttämistä on tärkeää kerätä kaikki tarvittavat asiakirjat. Tämä voi sisältää:
- Ostotodistukset tai muut asiakirjat, jotka todistavat omaisuuden hankinnan.
- Luovutustodistukset, jotka vahvistavat myynnin ajankohdan ja hinnan.
- Tilinpäätöstiedot, kuten yhtiön taloudellinen tila luovutusaikana.
2. Lomakkeen täyttäminen
Vero 3057 -lomake koostuu useista kentistä, jotka on täytettävä huolellisesti:
| Kenttä | Kuvaus |
|---|---|
| Verovelvollisen nimi | Sisällytä yrityksen tai henkilön nimi, joka tekee ilmoituksen. |
| Y-tunnus | Yrityksen yksilöivä tunnusnumero. |
| Hankintapäivä | Päivämäärä, jolloin omaisuus hankittiin. |
| Luovutuspäivä | Päivämäärä, jolloin omaisuus luovutettiin. |
| Luovutushinta | Omaisuuden myynnistä saatu hinta. |
| Vähennyskelvottomat luovutustappiot | Omaisuuden myynnistä johtuvat tappiot, jotka eivät ole vähennyskelpoisia. |
3. Lomakkeen tarkistus ja allekirjoitus
Kun lomake on täytetty, on tärkeää tarkistaa kaikki tiedot huolellisesti. Virheet tai puutteelliset tiedot voivat johtaa ongelmiin verotuksessa. Lomake on myös allekirjoitettava, mikä vahvistaa tietojen oikeellisuuden.
4. Toimittaminen veroviranomaiselle
Lomakkeen toimittaminen tapahtuu pääsääntöisesti sähköisesti Verohallinnon verkkosivujen kautta. Tämä vaatii Suomi.fi -e-identifikaation. Huomaa myös, että määräajat ilmoittamiselle vaihtelevat, joten on tärkeää tarkistaa ajankohtaiset päivämäärät.
Veroviranomaisen käsittely: Mitä tapahtuu lomakkeen jälkeen?
Kun lomake on toimitettu, Verohallinto aloittaa käsittelyn. Tämä prosessi voi vaihdella riippuen ilmoitettujen tietojen monimutkaisuudesta ja mahdollisista lisäselvityksistä. On kuitenkin joitakin keskeisiä vaiheita, jotka jokaisen verovelvollisen tulisi tietää:
Tiedon tarkistus ja lisäselvitykset
Verohallinto tarkistaa ilmoitetut tiedot ja voi tarvittaessa pyytää lisäselvityksiä. On suositeltavaa pitää kaikki alkuperäiset asiakirjat tallessa, jotta voi tarvittaessa todistaa ilmoitetut tiedot.
Päätöksen saaminen
Käsittelyprosessin jälkeen verovelvollinen saa päätöksen, jossa kerrotaan verotuksen lopputulema. Tämä päätös voi sisältää:
- Hyväksynnän ilmoitetuille verovapaiden voittojen ja vähennyskelvottomien tappioiden osalta.
- Mahdolliset oikaisuvaatimukset, jos Verohallinto katsoo esimerkiksi, että tuloja on ilmoitettu väärin.
Seuraavat vaiheet päätöksen jälkeen
Saadun päätöksen myötä verovelvollisella on mahdollisuus tarkastella verotustaan ja tehdä tarvittaessa oikaisuvaatimuksia. Tärkeää on ymmärtää, että ajan kuluessa verotukseen liittyvät asiat voivat muuttua, ja siksi on hyvä pitää itsensä ajan tasalla ajankohtaisista säännöksistä.
Verotus ja sen yhteys muihin hallinnollisiin prosesseihin
Vero 3057 -lomake ei toimi eristyksissä, vaan se on osa laajempaa hallinnollista prosessia, jossa yrityksen taloudelliset tapahtumat ja verovelvoitteet kytkeytyvät toisiinsa. On tärkeää ymmärtää, miten tämä lomake liittyy muihin verotuksen osa-alueisiin ja mitä se merkitsee yritykselle kokonaisuudessaan.
Taloudellisen suunnittelun merkitys
Verovapaudet ja vähennyskelvottomat tappiot vaikuttavat suoraan yrityksen taloudelliseen suunnitteluun. Yritysten tulisi pitää huolta siitä, että kaikki liiketoiminnalliset päätökset otetaan huomioon verotuksessa ja niiden seurauksissa.
Yhteys Kelaan ja sosiaalietuuksiin
Kela, eli Kansaneläkelaitos, hallinnoi sosiaalietuuksia, jotka voivat liittyä yrityksen työntekijöiden hyvinvointiin ja niiden verotukseen. Vero 3057 -lomakkeen täyttäminen voi vaikuttaa myös työntekijöiden etuuksiin, mikä tekee yhteyksien ymmärtämisestä olennaista.
Vero 3057 vs. muut lomakkeet: Erot ja yhtäläisyydet
Verohallinnolla on useita erilaisia lomakkeita, joilla raportoidaan eri tilanteita. Vero 3057 erottuu joukosta monin tavoin:
Vertailu muiden lomakkeiden kanssa
| Lomake | Käyttötarkoitus | Erityispiirteet |
|---|---|---|
| Vero 3057 | Verovapaat luovutusvoitot ja vähennyskelvottomat tappiot | Keskittyy nimenomaan omaisuuden myyntiin |
| Vero 5010e | Yhteisöveroilmoitus | Laajempi ilmoitus yritysten kaikista tuloista |
| Vero 5057 | Palkkatietoilmoitus | Keskitytään työntekijöiden palkkoihin ja etuuksiin |
Käytännön vaikutukset
On tärkeää tietää, miten Vero 3057 lomake vaikuttaa yrityksen verotukselliseen kokonaisuuteen. Ymmärtämällä erojen ja yhtäläisyyksien merkitys, yritykset voivat tehdä parempia päätöksiä verotuksensa suhteen.
Lopuksi: Tieto on valtaa
Verovapaat luovutusvoitot ja vähennyskelvottomat luovutustappiot ovat monimutkainen mutta tärkeä osa yrityksen verotusta. Vero 3057 -lomake tarjoaa selkeät ohjeet ja mahdollisuuden hallita omaisuuden luovutuksia tehokkaasti. Hyvä valmistautuminen, huolellinen täyttäminen ja ymmärrys prosessista auttavat yrityksiä navigoimaan näissä hallinnollisissa vesissä varmoin askelin.
Verovapaat luovutusvoitot: Käytännön esimerkit
Verovapaat luovutusvoitot tarkoittavat voittoja, jotka syntyvät omaisuuden luovutuksesta, mutta joista ei tarvitse maksaa veroa. Tällaisia voittoja voivat olla esimerkiksi osakkeiden myynnistä saatu voitto tietyissä olosuhteissa. Käytännön esimerkit auttavat ymmärtämään, milloin luovutusvoitto on verovapaa:
- Osakkeet: Jos omistat osakkeita ja myyt ne voitolla, voit olla verovapaan luovutusvoiton piirissä, jos myynti tapahtuu enintään 10 000 euron arvosta ja osakkeiden omistusaika on ollut vähintään kaksi vuotta.
- Kiinteistöt: Kiinteistön myynnistä saatava voitto voi olla verovapaa, jos kiinteistö on ollut oma käytössäsi pääasiallisena asuntona vähintään kaksi vuotta ennen myyntiä.
- Perintö ja lahja: Jos saat osakkeita perintönä tai lahjana ja myöhemmin myyt ne voitolla, voit olla verovapaan luovutusvoiton piirissä, jos alkuperäinen omistaja ei ole myynyt osakkeita aikaisemmin.
Nämä esimerkit osoittavat, että verovapaat luovutusvoitot ovat mahdollisia, mutta ehtojen täyttäminen on olennaista. Huomioithan, että tietyt rajat ja aikarajat voivat muuttua, joten ajankohtaisen tiedon tarkistaminen Vero-verohallinnosta on aina suositeltavaa.
Vähennyskelvottomat luovutustappiot
Luovutustappiot tarkoittavat tappioita, jotka syntyvät omaisuuden luovutuksesta, kun myyntihinta on alempi kuin hankintahinta. Kaikilla luovutustappioilla ei kuitenkaan ole verotuksellista merkitystä. Vähennyskelvottomat luovutustappiot ovat niitä tappioita, joita ei voi vähentää verotuksessa. Saadaksesi selvennystä siihen, mitkä tappiot ovat vähennyskelvottomia, tarkastellaan muutamia keskeisiä kohtia:
- Yksityishenkilöiden luovutustappiot: Yksityishenkilö voi joutua kohtaamaan vähennyskelvottomia tappioita, kun kyse on esimerkiksi osakkeiden myynnistä, jos osakkeet on hankittu pelkästään sijoitusmielessä, mutta eivät täytä verovapaan luovutusvoiton kriteereitä.
- Muotoseikat: Jos omaisuuden luovutus tapahtuu ilman asianmukaista dokumentaatiota tai ei ole rekisteröity asianmukaisesti, tappioita ei voida hyväksyä verotuksessa, vaikka ne olisivat todellisia.
- Yhteistoiminta muiden verovähennysten kanssa: Tietyt vähennykset, kuten esimerkiksi asuntojen tai kiinteistöjen myynnistä syntyneet tappiot, voivat olla vähennyskelvottomia, mikäli omistusaika ei täytä vaatimuksia tai jos myynnistä on saatu tuloa muualta, joka kumoaa tappioiden vähennyskelpoisuuden.
Nämä seikat osoittavat, että vähennyskelvottomat luovutustappiot voivat vaikuttaa verotukseen merkittävästi. On tärkeää pysyä ajan tasalla verolainsäädännön muutoksista ja keskustella veroneuvojan kanssa, jos olet epävarma luovutustappioiden käsittelystä.
Luovutusvoittojen ja -tappioiden ilmoittaminen: käytännön ohjeet
Luovutusvoittojen ja -tappioiden ilmoittaminen verotuksessa on tärkeä askel, joka vaatii tarkkuutta ja huolellisuutta. Seuraavat käytännön ohjeet auttavat sinua ilmoittamaan luovutusvoitot ja -tappiot oikein:
- Käytä oikeaa lomaketta: Luovutusvoittojen ja -tappioiden ilmoittamiseen tarvitaan lomake 3057. Varmista, että täytät lomakkeen huolellisesti ja oikein, jotta vältät virheet, jotka voivat johtaa veroseuraamuksiin.
- Kerää tarvittavat asiakirjat: Yhdistele kaikki asiakirjat, kuten ostokuittit, myyntitiedot ja mahdolliset muut todisteet, jotka tukevat ilmoitustasi. Tämä on erityisen tärkeää, jos myyt useita omaisuuseriä samanaikaisesti.
- Ilmoita aikarajoista: Muista, että luovutusvoitot ja -tappiot on ilmoitettava verohallinnolle viimeistään verotuksen määräpäivään mennessä. Tämä tarkoittaa, että on tärkeää seurata kalenteria ja varaa aikaa asiakirjojen keräämiseen.
- Verotuksen ennakkotietojen tarkistaminen: Ennen kuin ilmoitat voitot ja tappiot, tarkista mahdolliset ennakkotiedot. Jos olet saanut aiemmin ennakkopäätöksiä samoista omaisuuseristä, varmista, että ne on otettu huomioon ilmoituksessa.
Nämä käytännön ohjeet auttavat sinua navigoimaan luovutusvoittojen ja -tappioiden ilmoittamisen prosessissa. Muista, että väärät ilmoitukset voivat johtaa veroseuraamuksiin, joten tarkista aina tietosi ja kysy tarvittaessa neuvoa asiantuntijalta.