Verovapaat luovutusvoitot ja verotuksessa vähennyskelvottomat luovutustappiot: käytännön opas
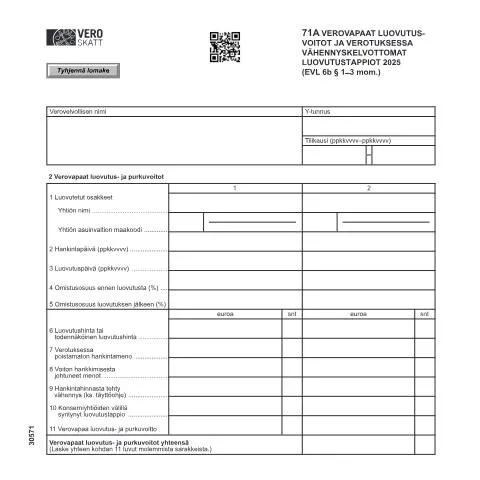
Verovapaat luovutusvoitot ja verotuksessa vähennyskelvottomat luovutustappiot -lomake, jonka koodi on Vero 3057, on keskeinen asiakirja, jota tarvitaan, kun halutaan ilmoittaa osakkeiden luovutuksesta saatuja voittoja tai tappioita. Tämä lomake on erityisen tärkeä sijoittajille sekä yrityksille, jotka käsittelevät osakkeita tai muita rahoitusinstrumentteja. Ilman asianmukaista täyttämistä ja ilmoittamista voi seurata ikäviä veroseuraamuksia.
Menettelytapa ja täyttämiseen liittyvät velvoitteet
Ennen lomakkeen täyttämistä on hyvä ymmärtää, mitkä ovat pääkohdat, jotka siihen liittyvät. Nämä asiat voivat vaikuttaa merkittävästi verotettaviin tuloihin ja mahdollisiin verovapaisiin voittoihin.
Verovapaat luovutusvoitot
Verovapaat luovutusvoitot tarkoittavat tuloja, jotka ovat vapautettuja verotuksesta. Tämän lomakkeen avulla voit ilmoittaa, mitkä osakkeet on luovutettu ja millä ehdoilla. Voittojen ilmoittaminen on tärkeää, sillä se vaikuttaa suoraan verotukseen.
- Luovutetut osakkeet: Tarkista, että osakkeiden nimi ja yhtiön asuinvaltion maakoodi on merkitty oikein.
- Omistusosuuden ilmoittaminen: Täytä omistusosuudet ennen ja jälkeen luovutuksen.
- Luovutushinta: Ilmoita myyntihinta tai todennäköinen myyntihinta.
Verotuksessa vähennyskelvottomat luovutustappiot
Jos osakkeista on syntynyt tappioita, ne on ilmoitettava lomakkeessa erikseen. Tämä on tärkeää, jotta verovapaita voittoja voidaan vähentää mahdollisten tappioiden osalta.
- Tappioiden ilmoittaminen: Merkitse vähennyskelvottomat tappiot tarkasti ja perusteellisesti.
- Kustannukset: Ilmoita voiton hankkimisesta johtuneet menot, sillä ne vaikuttavat verotukseen.
Täyttämisohjeet: askel askeleelta
Vero 3057 -lomakkeen täyttäminen ei ole monimutkaista, mutta se vaatii tarkkuutta. Tässä ohjeet vaiheittain:
Vaihe 1: Perustietojen merkitseminen
Aloita täyttämällä perustiedot, kuten verovelvollisen nimi ja Y-tunnus. Muista myös ilmoittaa tilikausi, jonka aikana osakkeet on luovutettu.
Vaihe 2: Luovutettujen osakkeiden tiedot
Kirjoita tiedot osakkeista, joita olet luovuttanut. Tämä sisältää yhtiön nimen, asuinvaltion maakoodin sekä luovutus- ja hankintapäivät.
Vaihe 3: Voittojen ja tappioiden laskeminen
Laske verovapaat luovutusvoitot ja vähennyskelvottomat luovutustappiot huolellisesti. Varmista, että kaikki laskelmat ovat oikein, sillä virheet voivat johtaa veroseuraamuksiin.
Lomakkeen jättämisen kanavat ja aikarajat
Lomake Vero 3057 voidaan jättää useilla eri tavoilla. Valitse itsellesi sopivin vaihtoehto.
Verkkopalvelut
Voit täyttää ja jättää lomakkeen sähköisesti Vero.fi -verkkosivustolla. Tämä on nopea ja tehokas tapa, ja se mahdollistaa myös asiakirjojen liittämisen suoraan palveluun.
Paperilomake
Jos et voi jättää lomaketta sähköisesti, voit tulostaa lomakkeen ja täyttää sen käsin. Täytetty lomake tulee postittaa Verohallintoon. Muista tarkistaa lähetyksen aikarajat, jotta vältät myöhästymisen.
Verohallinnon käsittelyprosessit ja aikarajat
Kun lomake on jätetty, se siirtyy Verohallinnon käsittelyyn. Tämä vaihe on tärkeä, ja siihen liittyy useita asioita, joita on hyvä tietää.
Käsittelyn kesto
Verohallinto käsittelee lomakkeet yleensä muutamassa viikossa, mutta kiireisimpinä aikoina käsittely voi kestää pidempään. On suositeltavaa seurata tilannetta oman asiakastunnuksen avulla Verohallinnon sähköisissä palveluissa.
Mahdolliset lisäselvitykset
Jos Verohallinto tarvitsee lisätietoja, he ottavat sinuun yhteyttä. Ole valmiina toimittamaan pyydetyt tiedot nopeasti, jotta käsittely ei viivästyisi.
Erityistilanteet ja poikkeukset
On tilanteita, joissa Vero 3057 -lomakkeen täyttäminen voi olla monimutkaisempaa tai vaatia erityistä huomiota. Näitä ovat esimerkiksi ulkomaalaiset sijoittajat tai alaikäiset henkilöt.
Ulkomaalaiset sijoittajat
Ulkomaalaiset sijoittajat, joiden on ilmoitettava verovapaita voittojaan tai vähennyskelvottomia tappioitaan, saattavat kohdata erityisiä haasteita, kuten erilaisia verosopimuksia tai paikallisia verovelvoitteita.
Alaikäiset ja huoltajat
Alaikäisten osalta verovapaita voittoja ja tappioita voi ilmoittaa vain huoltaja. Tällöin on tärkeää liittää tarvittavat asiakirjat, kuten huoltajan henkilöllisyystodistus.
Oikeudet ja velvollisuudet: mitä muistaa
Verovapaat luovutusvoitot ja vähennyskelvottomat luovutustappiot -lomakkeen täyttäminen tuo mukanaan tärkeitä oikeuksia ja velvollisuuksia. Varmista, että tunnet ne ennen lomakkeen jättämistä.
Oikeudet
- Oikeus verovapaisiin voittoihin: Jos noudatat lomakkeen täyttöohjeita, sinulla on oikeus saada verovapaita voittoja.
- Oikeus oikaisuun: Jos huomaat virheitä aikaisemmissa ilmoituksissa, voit pyytää niiden oikaisua Verohallinnolta.
Velvollisuudet
- Velvollisuus ilmoittaa: Kaikki verovapaat voitot ja vähennyskelvottomat tappiot on ilmoitettava asianmukaisesti.
- Velvollisuus säilyttää asiakirjat: Säilytä kaikki liittyvät asiakirjat vähintään kuusi vuotta verotuksen vuoksi.
Yhteystiedot ja lisätietolähteet
Jos sinulla on kysymyksiä tai tarvitset lisätietoja, voit ottaa yhteyttä Verohallintoon tai Kelaan. Molemmat organisaatiot tarjoavat asiantuntevaa neuvontaa ja apua lomakkeen täyttämisessä ja verotukseen liittyvissä kysymyksissä.
Verohallinto: Verohallinnon asiakaspalvelu on auki arkipäivisin ja tarjoaa apua puhelimitse ja sähköisesti.
Kela: Kela tarjoaa tietoa sosiaalietuuksista ja voi auttaa myös verotukseen liittyvissä kysymyksissä.
Vero 3057 -lomake on siis keskeinen asiakirja, jota käsittelemällä voit varmistaa, että verotuksesi on kunnossa ja että hyödynnät verovapaat luovutusvoitot oikein. Muista, että huolellinen valmistautuminen ja asiakirjojen oikea täyttäminen ovat avainasemassa onnistuneessa verotusprosessissa.
Verovapaat luovutusvoitot: Käytännön esimerkkejä
Verovapaat luovutusvoitot ovat tärkeä osa suomalaista verolainsäädäntöä, ja niiden osalta on syytä olla tietoinen useista käytännön esimerkeistä. Esimerkiksi, jos henkilö myy omistamansa asunnon, joka on ollut hänen pääasiallinen asuinpaikka, ei tästä myynnistä yleensä tarvitse maksaa veroa, mikäli myyntihinta ei ylitä hankintahintaa. Tällöin on hyvä dokumentoida tarkasti asunnon ostohetki ja mahdolliset parannukset, jotta verovapautta voidaan hyödyntää. Veroa ei myöskään makseta, mikäli myynti tapahtuu enintään 2 vuotta asunnon ostamisen jälkeen, edellyttäen, että henkilön on ollut asunnossa pysyvästi. Tällaiset säännökset helpottavat monien suomalaisten verotusta ja kannustavat asunnon omistamisen ja liikkumisen joustavuuteen.
Toinen esimerkki verovapaista luovutusvoitoista on osakkeiden myynti, jolloin verovapaus pätee, jos osakkeet ovat olleet hallussa yli 10 vuotta. Tämä koskee erityisesti pitkäaikaisia sijoittajia, jotka haluavat hyödyntää verotuksellisia etuja. On kuitenkin tärkeää huomata, että lyhyemmällä aikavälillä tapahtuvista osakkeiden myynnistä syntyy verotettavaa luovutusvoittoa, mikäli myyntihinta ylittää hankintahinnan. Verovapauden hyödyntäminen vaatii suunnittelua ja hyvää kirjanpitoa, jotta voidaan varmistaa, että kaikki edellytykset täyttyvät.
Verotuksessa vähennyskelvottomat luovutustappiot: Miten niitä käsitellään?
Verotuksessa vähennyskelvottomat luovutustappiot ovat tärkeitä ymmärtää, erityisesti niille, jotka liiketoiminnassaan kohtaavat tappioita. Tällöin on syytä muistaa, että luovutustappiot, jotka syntyvät esimerkiksi osakkeiden tai omaisuuden myynnistä, eivät aina ole vähennyskelpoisia. Tappiot, jotka syntyvät esimerkiksi perintönä saadusta omaisuudesta tai muusta ei-verollisesta luovutuksesta, eivät täytä vähennyskelpoisuuden kriteerejä. Tämän vuoksi on tärkeää pitää tarkkaa kirjaa kaikista omaisuuserien myynneistä ja tappioista, jotta voidaan varmistaa, että verotuksellinen käsittely tapahtuu oikein.
Lisäksi, mikäli luovutustappioita syntyy, niitä ei voi myöskään käyttää vähennyksenä tulevissa verotuksessa, mikäli tappio on syntynyt verovapaasta erästä. Koska verotuksessa on monia erityissääntöjä ja poikkeuksia, voi olla hyödyllistä kääntyä asiantuntijan puoleen, joka voi auttaa arvioimaan tappioiden käsittelyä ja mahdollisia vähennysoikeuksia. Näin voidaan välttää väärinkäsityksiä ja varmistaa, että verotukseen liittyvät velvollisuudet hoidetaan oikein.
Verotusaikataulut ja ilmoitusvelvollisuus luovutusvoitoista ja tappioista
Verotusaikataulut ovat olennaisia, kun puhutaan luovutusvoitoista ja -tappioista. Suomessa verovuosi seuraa kalenterivuotta, ja verotukseen liittyvät ilmoitukset tulee tehdä huolellisesti ajallaan. Verovelvollisten on toimitettava veroilmoitus Verohallinnolle, joka perustuu vuoden aikana syntyneisiin luovutusvoittoihin ja -tappioihin. Luovutusvoittojen ja -tappioiden ilmoittamiseen käytetään lomaketta 3057, joka sisältää tarvittavat tiedot myynneistä ja mahdollisista tappioista. Tämän lomakkeen täyttäminen vaatii huolellisuutta, jotta kaikki tiedot ovat oikein ja ajantasaisia.
Lisäksi on hyvä muistaa, että ilmoituksen määräaika on 2 kuukautta, joka alkaa verovuoden päättymisestä, joten verovelvollisten tulisi olla tarkkana aikarajoista. Mikäli veroilmoitusta ei toimiteta määräajassa, voi seurauksena olla veronkorotuksia tai muita hallinnollisia seuraamuksia. Tyypillisesti sähköinen veroilmoitus on suositeltava tapa, sillä se mahdollistaa helpomman tietojen syöttämisen ja tarkistamisen. Sähköinen ilmoittaminen on myös nopeaa ja mukautuu suomalaisten verovelvollisten tarpeisiin.
Yhteenvetona voidaan todeta, että verovapaat luovutusvoitot ja verotuksessa vähennyskelvottomat luovutustappiot ovat keskeisiä aiheita suomalaisessa verotuksessa. Niiden ymmärtäminen, käytännön esimerkit ja aikarajoihin liittyvät vaatimukset auttavat verovelvollisia navigoimaan veromaailmassa ja hoitamaan velvollisuutensa oikein. Verohallinnon tarjoamat resurssit ja asiantuntijoiden apu voivat olla avuksi näiden haasteiden ratkaisemisessa.