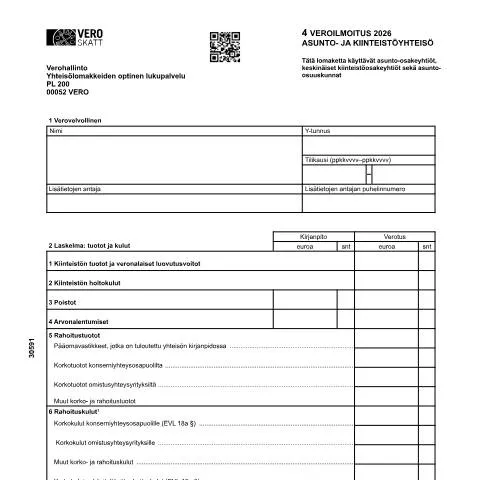
Naviguer dans le monde des déclarations fiscales : l'importance de l'Asunto- ja kiinteistöyhteisön veroilmoitus (3059)
La déclaration des revenus est une obligation cruciale pour les propriétaires d'immeubles et les sociétés immobilières en Finlande. L'Asunto- ja kiinteistöyhteisön veroilmoitus (3059) est un formulaire spécifique qui sert à informer l'Administration fiscale finlandaise (Vero) des revenus générés par la propriété immobilière. Que vous soyez un propriétaire individuel ou un gestionnaire d'une société immobilière, comprendre ce document est essentiel pour assurer la conformité fiscale et éviter d'éventuelles pénalités.
Un calendrier à respecter : des délais qui comptent
Le calendrier fiscal en Finlande est structuré autour d'une année civile, où chaque propriétaire et société a des obligations précises. Il est essentiel de garder à l'esprit les dates de dépôt :
- Période de déclaration : Généralement, la déclaration doit être soumise au plus tard le 30.4. de l'année suivant celle au cours de laquelle les revenus ont été perçus.
- Traitement des déclarations : Après réception, Vero examine les déclarations et envoie une notification d’imposition qui informe des montants dus ou des remboursements à prévoir.
Le non-respect de cette échéance peut induire des pénalités et des majorations. Il est donc sage de débuter la préparation de votre déclaration bien avant la date limite pour éviter le stress de dernière minute.
Positionnement du formulaire dans le paysage administratif
Ce formulaire ne s'inscrit pas seul dans le processus administratif. Il est le résultat d'une chaîne de démarches qui commence avec la propriété immobilière elle-même. Chaque propriétaire doit d'abord s'assurer que ses biens sont correctement enregistrés au registre foncier, suivi de la déclaration des revenus générés par ces biens. Le formulaire (3059) est donc le maillon qui relie la possession à la taxation. Un oubli ou une erreur dans cette chaîne peut mener à une cascade de complications administratives.
Analyse détaillée des sections du formulaire : déchiffrer les rubriques
Le formulaire Asunto- ja kiinteistöyhteisön veroilmoitus (3059) est composé de plusieurs sections qui requièrent une attention particulière. Décortiquons ensemble quelques-unes de ces rubriques importantes :
1. Informations générales sur la propriété
Cette section demande des détails sur le bien immobilier, tels que son adresse, sa superficie, et son type (par exemple, appartement, maison unifamiliale, etc.).
- Attention : Il est important de s'assurer que l'adresse correspond exactement à celle enregistrée auprès du registre foncier pour éviter des confusions.
2. Revenus locatifs
Dans cette partie, il est essentiel de déclarer tous les revenus perçus pendant l'exercice fiscal. Cela inclut les loyers, les charges récupérables, et tout autre revenu dérivé de l'exploitation de la propriété.
- Astuce : Gardez une trace des paiements reçus et des contrats de location, car ils peuvent être demandés en cas de vérification.
3. Dépenses déductibles
Les propriétaires peuvent également déclarer des dépenses liées à la propriété, telles que les coûts d'entretien, les réparations et les frais de gestion. Cette section nécessite une documentation appropriée pour justifier les montants réclamés.
Note : Les dépenses doivent être directement liées à la gestion du bien et non à des activités personnelles.
Distinctions claires : ce formulaire et ses homologues
Il est facile de confondre l'Asunto- ja kiinteistöyhteisön veroilmoitus (3059) avec d'autres formulaires fiscaux, notamment ceux relatifs aux revenus personnels ou aux sociétés. Voici quelques différences clés :
| Formulaire | Objet | Déclarant |
|---|---|---|
| 3059 | Revenus immobiliers | Propriétaires d'immeubles et sociétés immobilières |
| 5010e | Revenus personnels | Particuliers |
| 5057e | Sociétés | Sociétés commerciales |
Profil des déclarants : qui est concerné ?
Les personnes soumises à l'obligation de remplir l'Asunto- ja kiinteistöyhteisön veroilmoitus (3059) englobent divers profils. Voici quelques cas typiques :
- Propriétaires individuels : Personnes possédant un ou plusieurs biens immobiliers.
- Sociétés immobilières : Entités juridiques qui gèrent ou possèdent des biens immobiliers à des fins commerciales.
- Partenariats : Groupes de personnes qui exploitent ensemble des propriétés.
Des exceptions peuvent s'appliquer, notamment pour les biens détenus à l'étranger ou les propriétés exonérées d'impôt.
Le rôle clé du formulaire dans le processus fiscal
L’Asunto- ja kiinteistöyhteisön veroilmoitus (3059) est un élément fondamental pour le calcul de l'impôt sur les sociétés et la régulation des impôts dus par les propriétaires. Sa soumission permet à Vero d’évaluer les revenus et de déterminer le montant de l’imposition qui en résulte.
Le respect de cette obligation fiscale contribue également à la transparence du marché immobilier, favorisant ainsi un environnement d'affaires sain.
Dépôt du formulaire : méthodes et pratiques
Le dépôt de l'Asunto- ja kiinteistöyhteisön veroilmoitus (3059) peut s'effectuer par différents canaux. Voici un aperçu des options disponibles :
- Dépot électronique : La méthode la plus recommandée, permettant une soumission rapide et sécurisée via les services en ligne de Vero.
- Par courrier : Les formulaires peuvent également être envoyés par la poste, bien que cela prenne plus de temps et nécessite d'assurer que le formulaire est correctement rempli.
- Guichet : Pour ceux qui préfèrent un contact direct, le dépôt en personne dans les bureaux locaux de Vero est possible. Cela permet également de poser des questions directement à un agent si des doutes subsistent.
Il est important de conserver une preuve de dépôt, quel que soit le canal choisi, afin d'éviter toute ambiguïté concernant la date de soumission.
Préparer l'avenir : conséquences et suivi après le dépôt
Après avoir soumis l'Asunto- ja kiinteistöyhteisön veroilmoitus (3059), les déclarants doivent rester vigilants quant aux communications de Vero. Plusieurs scénarios peuvent se présenter :
- Acceptation de la déclaration : Si la déclaration est acceptée, un avis d'imposition sera émis, précisant le montant des impôts dus.
- Demande de clarification : Vero peut demander des informations supplémentaires ou des documents justificatifs. Répondre rapidement à ces demandes est crucial pour éviter des pénalités.
- Contrôle fiscal : En cas de soupçons de non-conformité, une vérification peut être initiée. Il est donc conseillé de conserver tous les documents liés à la déclaration pendant plusieurs années.
Être proactif dans la gestion de vos obligations fiscales est essentiel pour assurer une communication fluide avec les autorités fiscales et maintenir un bon statut en tant que contribuable.
Asunto- ja kiinteistöyhteisön veroilmoituksen täyttämisen erityispiirteet
4 Asunto- ja kiinteistöyhteisön veroilmoitus (3059) -lomake on erityisesti suunniteltu asunto- ja kiinteistöyhteisöille, kuten osakeyhtiöille ja asunto-osakeyhtiöille, jotka omistavat kiinteistöjä Suomessa. Täytettäessä tätä lomaketta on tärkeää huomioida useita erityispiirteitä ja seikkoja, jotka voivat vaikuttaa verotukseen ja ilmoituksen oikeellisuuteen.
Ensinnäkin, on olennaista ymmärtää, että asunto- ja kiinteistöyhteisöjen verotus eroaa luonnollisten henkilöiden verotuksesta merkittävästi. Esimerkiksi, kiinteistöyhteisöjen osalta on huomioitava erilaisia vähennysoikeuksia, kuten lainojen korkokulut, ylläpitokustannukset ja kiinteistövero. Nämä vähennykset voivat vaihdella eri yhteisöjen välillä riippuen niiden liiketoimintamalleista ja sijoituskohteista.
Toiseksi, yhteisön muuttuvat omistussuhteet tai osakkeiden myynti voivat vaikuttaa veroilmoituksen sisältöön. Mikäli yhteisö on myynyt tai hankkinut kiinteistön ilmoitusvuoden aikana, tästä on ilmoitettava tarkasti veroilmoituksessa, ja tarvittaessa liitettävä mukaan myyntisopimus tai muu todistus. Erityisesti, jos kiinteistön myynnistä on syntynyt voittoa, tämä tulee ilmoittaa ja verottaa asianmukaisesti.
Verohallinnon ohjeistukset sisältävät myös erikoistapauksia, kuten yhteisön, joka on toiminut vihreän rakennuksen kehittämisessä tai energiatehokkuusparannuksissa. Tällöin voi olla mahdollista hakea erityisiä verovähennyksiä tai tukia, joita on syytä selvittää ennen veroilmoituksen toimittamista. Muista myös tarkistaa, ovatko mahdolliset muutokset lainsäädännössä vaikuttaneet verovelvoitteisiin, ja varmistaa, että käytössäsi on ajantasaisimmat ohjeet.
Verovelvollisten oikeudet ja velvollisuudet veroilmoituksen kautta
Veroilmoitus on paitsi verovelvollisten velvollisuus myös heidän oikeutensa. Asunto- ja kiinteistöyhteisöillä on oikeus saada oikeaa ja ajankohtaista tietoa verotuksestaan, ja tämä tieto on tärkeää myös veroilmoituksen täyttämisen kannalta. Verovelvollisilla on oikeus kysyä Verohallinnolta ohjeita ja tukea veroilmoituksen täyttämisessä, ja heidän tulee myös varmistaa, että ilmoitus on toimitettu määräaikaan mennessä.
On tärkeää huomioida, että veroilmoituksen myöhästyminen tai puutteellinen täyttö voi johtaa seuraamuksiin, kuten verojen lisäämiseen tai jopa sakkoihin. Siksi on suositeltavaa, että asunto- ja kiinteistöyhteisöt seuraisivat tarkasti aikarajoja ja varmistaisivat, että kaikki tarvittavat asiakirjat ja tiedot ovat valmiina ennen ilmoituksen tekoa.
Lisäksi, mikäli verovelvollinen havaitsee virheitä tai puutteita aikaisemmissa veroilmoituksissaan, on hänellä oikeus oikaista ilmoituksiaan. Oikaisupyyntö tulee kuitenkin tehdä määräajassa ja asianmukaisesti, jotta verovelvollinen voi saada mahdolliset palautukset tai välttää lisäverot.
Yhteistyö muiden viranomaisten ja asiantuntijoiden kanssa
Asunto- ja kiinteistöyhteisöjen veroilmoituksen täyttäminen ei tapahdu tyhjössä. Usein on tarpeen tehdä yhteistyötä eri viranomaisten, kuten KELA:n tai ympäristöviranomaisten, kanssa, erityisesti jos yhteisöllä on erityisiä tukia tai etuuksia, jotka vaikuttavat verotukseen. Esimerkiksi, mikäli yhteisö saa KELA:lta tukia sosiaaliseen asumiseen, nämä tiedot on syytä sisällyttää veroilmoitukseen.
Lisäksi, monet yhteisöt hyödyntävät ulkopuolisia asiantuntijoita, kuten tilintarkastajia tai veroasiantuntijoita, varmistaakseen, että kaikki ilmoitukset ovat oikein ja ajantasaisia. Asiantuntijoiden käyttö voi auttaa välttämään virheitä, mutta myös optimoi verotuksen kannalta edullisimmat käytännöt. On suositeltavaa, että yhteisöt arvioivat asiantuntijoiden tarjoamia palveluita ja niiden tarpeellisuutta säännöllisesti.
Verohallinto myös järjestää koulutuksia ja tiedotustilaisuuksia, joihin asunto- ja kiinteistöyhteisöt voivat osallistua. Nämä tilaisuudet tarjoavat ajankohtaista tietoa ja käytännön vinkkejä veroilmoitusten täyttämiseen sekä mahdollisuuden verkostoitua muiden kiinteistöhallintaan liittyvien toimijoiden kanssa.