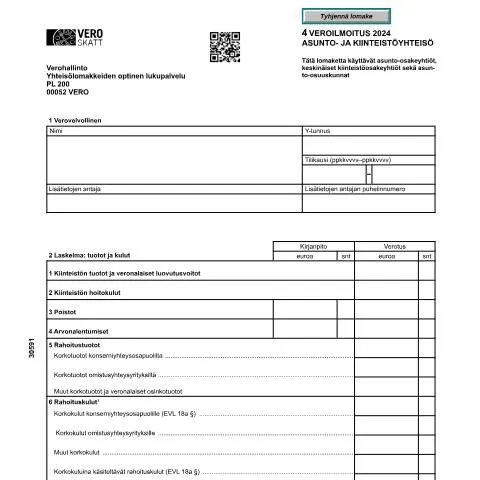
Asunto- ja kiinteistöyhteisön veroilmoitus: Keskeinen asiakirja talouteen liittyvissä kysymyksissä
Asunto- ja kiinteistöyhteisöjen veroilmoitus (3059) on tärkeä asiakirja, jota käyttävät asunto-osakeyhtiöt, keskinäiset kiinteistöosakeyhtiöt sekä asunto-osuuskunnat. Tämän lomakkeen avulla ilmoitetaan yhteisön taloudellinen tila, ja se on keskeinen osa suomalaista verojärjestelmää. Yhteisöjen on tehtävä veroilmoitus vuosittain, mikä vaikuttaa suoraan niiden verotusmenettelyihin. Tämä artikkeli syventyy lomakkeen täyttämiseen, sen merkitykseen ja niihin toimenpiteisiin, joita ilmoituksen tekeminen edellyttää.
Ilmoituksen tekemisen prosessi: Askel askeleelta
Ilmoituksen tekeminen tuo mukanaan useita vaiheita, joita on seurattava tarkasti. Prosessi alkaa ajankohtaisista taloudellisista tapahtumista ja päättyy Verohallinnon päätökseen. Seuraavassa käydään läpi prosessin eri vaiheet:
- Taloudellisten tietojen kerääminen: Ensimmäinen vaihe on kerätä kaikki tarvittavat taloudelliset tiedot, kuten varojen, velkojen, tulojen ja menojen tiedot. Tämä sisältää myös mahdolliset luovutusvoitot ja -tappiot.
- Asiakirjan täyttäminen: Kun tiedot on kerätty, seuraava vaihe on täyttää veroilmoituslomake (3059). Täytä kaikki kohdat huolellisesti, ja varmista, että tiedot ovat oikeat ja ajantasaiset.
- Ilmoituksen toimittaminen: Täytetty lomake tulee toimittaa Verohallinnolle määräaikaan mennessä. Tämä voidaan tehdä sähköisesti tai paperimuodossa.
- Vastaanotto ja käsittely: Verohallinto vastaanottaa ilmoituksen ja käsittelee sen. Tässä vaiheessa voi ilmetä lisäkysymyksiä, joihin on vastattava.
- Päätös ja mahdolliset tarkastukset: Kun ilmoitus on käsitelty, Verohallinto tekee päätöksen ja ilmoittaa sen yhteisölle. Tarvittaessa voidaan suorittaa myös tarkastus.
Asunto- ja kiinteistöyhteisöjen profiilit: Kenelle veroilmoitus on tarkoitettu?
Tätä ilmoitusta tarvitsevat erityisesti seuraavat yhteisötyypit:
- Asunto-osakeyhtiöt: Yhteisöt, jotka omistavat ja hallinnoivat asuinkiinteistöjä.
- Keskinäiset kiinteistöosakeyhtiöt: Kiinteistöhallintoon erikoistuneet yritykset, jotka jakavat omistusoikeuden useiden osakkaiden kesken.
- Asunto-osuuskunnat: Yhteisöt, joissa jäsenet omistavat osuuden asunnoista tai kiinteistöistä.
Jokaisella näistä yhteisöistä on omat erityispiirteensä, ja ne saattavat kohdata erilaisia verotuksellisia haasteita, kuten osinkojen jako tai luovutusvoittojen ilmoittaminen. Esimerkiksi asunto-osakeyhtiöiden on ilmoitettava osinkojen jakamisesta, mikä on merkittävä seikka, johon tulee kiinnittää erityistä huomiota.
Yhteisön taloudellisten tietojen valmistelu: Miten kerätä oikeat dokumentit?
Taloudellisten tietojen kerääminen on kriittinen vaihe veroilmoituksen täyttämisessä. Seuraavassa luetellaan tärkeitä asiakirjoja ja tietoja, jotka tulee kerätä:
| Tietoryhmä | Kuvaus |
|---|---|
| Tuotot | Kaikki kiinteistöjen tuotot ja mahdolliset veronalaiset luovutusvoitot. |
| Kulut | Kiinteistön hoitokulut, poistot, arvonalentumiset ja rahoituskulut. |
| Veronalaiset tulokset | Mahdolliset edellisiltä vuosilta vahvistetut luovutustappiot. |
| Nettovarallisuus | Osakkeiden vertailuarvot ja matemaattiset arvot sekä muut pitkäaikaiset sijoitukset. |
Nämä tiedot auttavat muodostamaan kokonaiskuvan yhteisön taloudellisesta tilanteesta ja varmistavat, että veroilmoitus täytetään oikein.
Mahdolliset virheet ja puutteet: Mitä tehdä, jos asiat menevät pieleen?
Jos huomaat virheitä tai puutteita veroilmoituksessa, on tärkeää toimia nopeasti. Verohallinnolla on prosessi, jonka avulla voit korjata ilmoitustasi:
- Ilmoita virheestä: Jos huomaat virheen ilmoituksessa, ota välittömästi yhteyttä Verohallintoon.
- Täytä korjauslomake: Voit tarvita erityisen lomakkeen virheen korjaamiseksi. Tämä vaihtelee virheen tyypin mukaan.
- Toimita korjaukset: Toimita kaikki tarvittavat asiakirjat ja korjaukset määräajassa Verohallinnolle.
On tärkeää, että kaikki korjaukset tehdään mahdollisimman pian, jotta vältetään mahdolliset sakot tai muut rangaistukset.
Verohallinnon päätös: Mitä odottaa ilmoituksen jälkeen?
Kun veroilmoitus on toimitettu, Verohallinto käsittelee sen ja tekee päätöksen. Tämän päätöksen jälkeen yhteisö saa kirjeen, jossa ilmoitetaan verotusarvoista ja mahdollisista hyvityksistä. Jos voittoja on jaettu, Verohallinto käsittelee myös tämän tiedon. Päätöksen saapuessa on tärkeää tarkistaa seuraavat asiat:
- Päätöksen sisältö: Tarkista, että päätös vastaa odotuksiasi ja että kaikki lasketut summat ovat oikein.
- Mahdolliset tarkastukset: Jos tarkastuksia on suoritettu, varmista, että ymmärrät niiden seuraukset.
- Ilmoitus mahdollisista poikkeuksista: Mikäli päätöksessä on virheitä, toimi heti ja ilmoita niistä Verohallinnolle.
Oikeudellinen tausta: Miten laki ohjaa veroilmoituksen täyttämistä?
Asunto- ja kiinteistöyhteisöjen veroilmoituksen täyttämistä ohjaavat useat lait ja säädökset, joista tärkein on hallintolaki (434/2003), joka säätelee hyvää hallintoa ja menettelyjä. Verohallinnon ohjeistukset ovat keskeisiä tässä prosessissa, ja niiden ymmärtäminen auttaa yhteisöjä navigoimaan verotuksellisessa ympäristössä.
Verotuksen periaatteet, kuten läpinäkyvyys ja oikeudenmukaisuus, ovat keskeisiä periaatteita, joiden varaan suomalainen verojärjestelmä rakentuu. Tämä tarkoittaa, että yhteisöjen on toimitettava oikeat tiedot, ja viranomaisten tulee käsitellä näitä tietoja puolueettomasti.
Verohallinnon palvelut ja tuki: Mistä apua tarvittaessa?
Verohallinto tarjoaa useita palveluja ja tukimuotoja, jotka auttavat asunto- ja kiinteistöyhteisöjä täyttämään veroilmoituksiaan oikein. Näitä palveluja ovat muun muassa:
- Asiakaspalvelu: Verohallinnon asiakaspalvelu tarjoaa tietoa ja ohjeita ilmoitusten täyttämiseen liittyen.
- Verosivustot: Verohallinnon verkkosivustolla on runsaasti tietoa, ohjeita ja esimerkkejä veroilmoitusten täyttämiseen.
- Neuvontapalvelut: Tarvittaessa voi kääntyä myös asiantuntijoiden puoleen, jotka voivat auttaa monimutkaisissa kysymyksissä ja ongelmissa.
Yhteisöjen tulisi hyödyntää näitä palveluja varmistaakseen, että kaikki verotukselliset velvoitteet täytetään oikein ja ajallaan.
Asunto- ja kiinteistöyhteisön veroilmoituksen täyttämiseen liittyvät erityistapaukset
Asunto- ja kiinteistöyhteisön veroilmoitus (3059) on tärkeä asiakirja, joka on toimitettava Vero-toimistoon vuodesta 2022 alkaen. On kuitenkin tapauksia, joissa täyttämiseen liittyy erityisiä sääntöjä ja poikkeuksia. Esimerkiksi, jos yhteisö on perustettu ulkomaille ja se omistaa kiinteistön Suomessa, veroilmoituksen täyttämisessä on otettava huomioon kansainväliset verosopimukset. Tällöin on suositeltavaa konsultoida veroasiantuntijaa tai lakimiestä, joka tuntee ulkomaisten yhteisöjen verotuksen erityispiirteet.
Lisäksi, mikäli asunto- ja kiinteistöyhteisö on ollut osalistettuna tai sen toiminta on lopetettu verovuoden aikana, tulee ilmoituksessa esittää tiedot, jotka vahvistavat yhteisön tilan ja verovelvollisuuden muutokset. Tällöin myös mahdolliset veronpalautukset tai -korotukset voivat vaikuttaa verotettavaan tuloon, ja niiden ilmoittaminen on pakollista.
Verovelvollisen oikeudet ja velvollisuudet
Asunto- ja kiinteistöyhteisön veroilmoituksen täyttäjillä on sekä oikeuksia että velvollisuuksia, jotka on hyvä tuntea. Verovelvollisella on oikeus saada verohallinnolta tietoa verotukseen liittyvistä asioista sekä neuvontaa veroilmoituksen täyttämisessä. Veroilmoituksen oikeellisuuden varmistamiseksi yhteisön edustajien on huolehdittava, että kaikki tarvittavat liitteet ja asiakirjat ovat mukana ilmoituksessa. Mikäli ilmoituksessa on puutteita, verohallinto voi pyytää lisätietoja ja liitteitä ennen kuin ilmoitus hyväksytään.
Velvollisuuksista puhuttaessa on tärkeää mainita, että veroilmoitus on toimitettava määräajassa, joka pääsääntöisesti on 1. maaliskuuta edellisen verovuoden päättymisen jälkeen. Mikäli yhteisö ei toimita veroilmoitusta ajoissa, se voi joutua verohallinnon seuraamusten kohteeksi, kuten veronkorotuksiin tai määräaikaisiin uhkasakkoihin. Yhteisöjen tulee myös muistaa, että tilinpidossa käytettävät kirjanpitokäytännöt vaikuttavat suoraan veroilmoituksen täyttämiseen ja sen sisältöön.
Yhteisön erilaiset liiketoimintamuodot ja niiden vaikutus veroilmoitukseen
Asunto- ja kiinteistöyhteisö voi toimia eri liiketoimintamuodoissa, kuten osakeyhtiönä, asunto-osakeyhtiönä tai yhdistyksenä. Liiketoimintamuoto vaikuttaa siihen, miten veroilmoitus täytetään ja millaisia tietoja on ilmoitettava. Esimerkiksi asunto-osakeyhtiöiden kohdalla on ilmoitettava erikseen jokaisen osakkeenomistajan osuus yhtiön tuloista ja menoista, kun taas osakeyhtiöiden kohdalla keskitytään enemmän yrityksen liiketoiminnan kokonaistuloihin ja -menoihin.
Yhdistysten osalta on tärkeää huomata, että niiden verotus perustuu erilaiseen lainsäädäntöön kuin voittoa tavoittelevien yhteisöjen. Yhdistykset voivat saada verovapautuksen tietyiltä tuloilta, mikä on tärkeä seikka ilmoituksen täyttämisessä. Tämä voi tarkoittaa, että yhdistyksen tulee eriyttää verotettavat ja verovapaat tulot erittäin tarkasti veroilmoituksen liitteissä.
Yhteisöjen tulee myös miettiä liiketoimintamuotonsa mukaisia erityispiirteitä, kuten mahdolliset kiinteistön vuokraustoimintaan liittyvät seikat, jotka voivat vaikuttaa verotukseen. Esimerkiksi, jos asuntoyhteisö vuokraa tiloja ulkopuolisille, on otettava huomioon vuokratulojen verotus ja mahdolliset vähennykset, joita voi olla käytettävissä.