Ulkomaisen liikkeen- ja ammatinharjoittajan rooli Suomessa
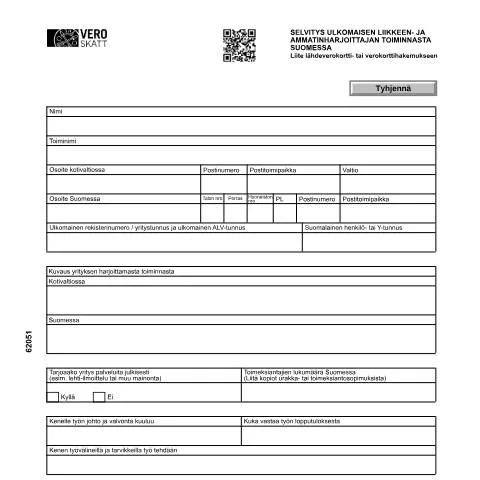
Suomeen liiketoimintaa harjoittamaan saapuvat ulkomaiset yritykset ja ammatinharjoittajat kohtaavat monia määräyksiä, joita heidän on noudatettava. Selvitys ulkomaisen liikkeen- ja ammatinharjoittajan toiminnasta Suomessa (6205) on keskeinen dokumentti, joka auttaa viranomaisia arvioimaan ulkomaisten toimijoiden liiketoimintaa ja velvoitteita maassa. Liiketoiminnan aloittamisen yhteydessä on tärkeää ymmärtää, mitä tämä selvitys käytännössä tarkoittaa ja miten se vaikuttaa eri osapuoliin.
Erityiset toimijat: Kuka tarvitsee selvityksen?
Selvitys on tarkoitettu ensisijaisesti ulkomaisille yrityksille ja ammatinharjoittajille, jotka aikovat toimia Suomessa. Tämä sisältää muun muassa:
- Ulkomaiset yritykset, joilla on tytäryhtiö tai sivukonttori Suomessa.
- Yksittäiset ammatinharjoittajat, jotka tarjoavat palveluja Suomessa ilman pysyvää toimipistettä.
- Ulkomaiset konsultti- ja palveluyritykset, jotka tekevät yhteistyötä suomalaisten asiakkaiden kanssa.
On tärkeää huomata, että eri toimijoilla voi olla erilaisia velvoitteita selvityksen suhteen, riippuen heidän toiminnan laajuudestaan ja luonteestaan.
Selvityksen valmistelu: Asiakirjat ja tiedot
Ennen selvityksen täyttämistä on tärkeää kerätä kaikki tarvittavat asiakirjat ja tiedot. Tämä prosessi voi vaihdella toimijan mukaan, mutta yleisesti ottaen seuraavat asiakirjat ovat usein tarpeen:
- Rekisteröintitodistus: Tämä todistus osoittaa, että yritys on rekisteröity omassa maassaan.
- Verotustiedot: Tiedot verotuksesta ja mahdollisista verovelvoitteista Suomessa.
- Toimintasuunnitelma: Kuvaus siitä, millaista liiketoimintaa tullaan harjoittamaan Suomessa.
- Yhteystiedot: Kuka toimii yhteyshenkilönä Suomessa ja missä sijaitsee mahdollinen toimipiste.
Nämä asiakirjat auttavat varmistamaan, että selvitys voidaan täyttää oikein ja että kaikki vaatimukset täytetään.
Erityistapaukset: Poikkeukset ja lisävaatimukset
Joissakin tilanteissa tietyillä ulkomaisilla toimijoilla voi olla erityisiä vaatimuksia tai poikkeuksia. Esimerkiksi:
- Jos yritys on EU:n jäsenvaltiossa rekisteröity, sen voi olla helpompi täyttää vaatimukset Ruotsissa, Tanskassa tai muissa EU-maissa kuin kolmansien maiden toimijoiden.
- Joissakin tapauksissa, kuten erityisluvan vaativissa ammateissa (esim. terveydenhuolto), saattaa olla lisävaatimuksia.
On suositeltavaa tarkistaa erityisvaatimukset ennen selvityksen täyttämistä, jotta vältetään mahdolliset ongelmat tai viivästykset.
Selvityksen täyttäminen: Käytännön ohjeet
Kun kaikki asiakirjat on kerätty, on aika siirtyä itse selvityksen täyttämiseen. Vero (Verohallinto) on viranomainen, joka käsittelee tämän asiakirjan, ja sen täyttämisessä on tärkeää noudattaa tiettyjä ohjeita:
- Täytä lomake huolellisesti ja tarkista, että kaikki tiedot ovat oikein. Virheelliset tiedot voivat johtaa käsittelyviivästyksiin.
- Käytä virallista kieltä, joka on joko suomi tai ruotsi. Bilingualismivaatimus on voimassa kaikissa virallisissa asiakirjoissa.
- Jos et ole varma joistakin tiedoista, on parasta ottaa yhteyttä Veroon tai asiantuntevaan neuvontapalveluun.
Selvityksen täyttämisen jälkeen se tulee liittää tarvittaviin asiakirjoihin ja toimittaa Veroon määräajassa.
Mahdolliset haasteet täyttämisessä
Täyttämisen aikana voi ilmetä haasteita, kuten:
- Kieltäminen tai viivästys asiakirjojen toimituksessa, joka voi johtua puutteellisista tiedoista tai asiakirjoista.
- Viranomaisten vaatimusten ymmärtäminen, varsinkin kun kyseessä on ulkomaiset toimijat.
Tällöin on suositeltavaa kysyä neuvoja asiantuntijalta tai suorittaa etukäteen taustatutkimusta. Vero tarjoaa myös ohjeita ja neuvontaa, jolloin ongelmatilanteista selviäminen on helpompaa.
Toimitus ja käsittely: Missä ja miten lomake toimitetaan?
Kun lomake on täytetty ja asiakirjat ovat valmiina, on aika toimittaa selvitys Veroon. Toimitusmenettely on tärkeä osa prosessia:
- Sähköinen toimitus: Suosittelemme sähköistä toimitustapaa, jos mahdollista. Tämä voi nopeuttaa käsittelyä.
- Postitus: Mikäli et käytä sähköistä tapaa, varmista, että lomake lähetetään oikeaan osoitteeseen ja että se saapuu määräaikaan mennessä.
Määräaikojen noudattaminen on olennaista, sillä viivästyksistä voi seurata ylimääräisiä kustannuksia tai jopa liiketoiminnan keskeyttäminen.
Käsittelyn seuranta: Miten tarkistaa hakemuksen tila?
Kun selvitys on toimitettu, on tärkeää seurata sen käsittelyä. Vero tarjoaa palveluja, joilla voit tarkistaa hakemuksen tilan. Voit käyttää:
- Vero.fi -verkkosivustoa, jossa on tietoa käsittelyn etenemisestä.
- Asiakaspalvelua, jolle voi soittaa tai lähettää sähköpostia.
Seuranta on tärkeää, jotta tiedät, onko hakemus hyväksytty tai tuleeko lisätietoja. Jos käsittely kestää odotettua kauemmin, voit olla yhteydessä Veron asiakaspalveluun lisäkysymyksissä.
Kalenterin merkitys: Tärkeitä aikarajoja ja aikarajoja
Selvityksen jättämiselle on asetettu määräaikoja, jotka on hyvä huomioida. Yleisesti ottaen:
- Selvitys on toimitettava ennen liiketoiminnan aloittamista Suomessa.
- Jos liiketoiminta on jatkunut, selvitys on uusittava tietyn ajan välein.
Tarkat aikarajat voivat vaihdella toimijoittain, joten on suositeltavaa tarkistaa ajankohtaiset tiedot suoraan Verosta. Liiketoiminnallisiin aikarajoihin liittyvät seikat voivat myös vaikuttaa liiketoiminnan jatkuvuuteen tai sen rajoittamiseen.
Seuraamukset ja mahdolliset rangaistukset
Jos selvitystä ei toimiteta ajoissa tai se on puutteellinen, voi seurauksena olla:
- Liiketoiminnan keskeyttäminen, mikä voi vaikuttaa yrityksen maineeseen ja taloudelliseen tilanteeseen.
- Mahdolliset sakot tai muut hallinnolliset seuraamukset viranomaisten taholta.
Näiden seurausten välttämiseksi on tärkeää valmistella ja toimittaa selvitys huolellisesti ja ajoissa.
Oikeudet ja velvollisuudet: Mitä tulee muistaa?
Ulkomaisilla liiketoimintojen harjoittajilla on sekä oikeuksia että velvollisuuksia Suomessa. On tärkeää tuntea ne:
- Oikeus: Saada tietoa ja ohjausta Verolta liiketoiminnan takaamiseksi.
- Velvollisuus: Noudattaa Suomen lakeja ja määräyksiä sekä ilmoittaa mahdolliset muutokset liiketoiminnassa.
Oikeuksien ja velvollisuuksien tunteminen on keskeistä toiminnan onnistumisen kannalta.
Ulkomaisen liikkeen- ja ammatinharjoittajan ilmoittamisvelvollisuudet
Ulkomaisen liikkeen- ja ammatinharjoittajan toimiessa Suomessa, on tärkeää ymmärtää ilmoittamisvelvollisuudet, jotka perustuvat Suomen lainsäädäntöön. Liikkeenharjoittamisen aloittaminen edellyttää, että ulkomainen yritys rekisteröityy kaupparekisteriin. Tämä on olennaista, jotta yritys voidaan tunnistaa ja seurata. Rekisteröinnissä käytetään Y-tunnusta (yhteisötunnus), joka on tärkeä kaikissa virallisissa asioissa.
Rekisteröinnin yhteydessä on toimitettava tarvittavat asiakirjat, kuten yhtiön perustamisasiakirjat, sekä tietoa yrityksen toiminnasta Suomessa. Mikäli yritys tarjoaa palveluja tai myy tuotteita, on myös tärkeää rekisteröityä arvonlisäverovelvolliseksi, mikäli liikevaihto ylittää tietyt rajat. Tämän vuoksi Vero (Verohallinto) on keskeinen taho, jolta löytyy tarkkaa tietoa arvonlisäverovelvollisuuden rajoista ja vaatimuksista.
Verotukselliset näkökohdat ulkomaisille liiketoimille
Ulkomaisilla liikkeillä ja ammatinharjoittajilla on erityisiä verotuksellisia velvoitteita, jotka heidän tulee ottaa huomioon toimiessaan Suomessa. Verohallinto, eli Vero, koordinoi kaikkia verotukseen liittyviä asioita, ja se tarjoaa ohjeistusta muun muassa kansainvälisiin verosopimuksiin liittyen. Verotuksen näkökulmasta on tärkeää huomata, että Suomi on solminut useita kaksinkertaisen verotuksen estämistä koskevia sopimuksia eri maiden kanssa.
Ulkomaisen liiketoiminnan verotus Suomessa perustuu siihen, kuinka paljon yritys harjoittaa liiketoimintaa Suomessa. Mikäli toiminta rajoittuu vain satunnaiseen myyntiin tai palvelujen tarjoamiseen, verovelvollisuus voi olla rajattu. Toisaalta, mikäli liiketoiminta on säännöllistä ja systemaattista, yritys voi joutua maksamaan veroa Suomeen myös voitoistaan. Veron määrä ja luonne määräytyvät sekä liiketoiminnan laajuuden että siihen liittyvien kulujen mukaan.
Verotuksen selvittämiseksi on suositeltavaa konsultoida verokonsulttia tai muuta asiantuntijaa, joka tuntee sekä Suomen verolainsäädännön että kansainväliset verosäännökset. Tämä voi auttaa välttämään mahdollisia ongelmia ja väärinkäsityksiä verovelvollisuudessa, sekä varmistamaan, että kaikki velvoitteet tulevat hoidetuiksi ajoissa.
Työntekijöiden palkkaaminen ja sosiaaliturva
Ulkomaiset liikkeet ja ammatinharjoittajat, jotka palkkaavat työntekijöitä Suomeen, kohtaavat myös sosiaaliturvaan liittyviä velvoitteita. Kela (Kansaneläkelaitos) vastaa Suomessa sosiaaliturvasta, ja ulkomaisten työnantajien tulee olla tietoisia siitä, miten suomalainen sosiaaliturvajärjestelmä toimii. Mikäli ulkomainen yritys palkkaa työntekijöitä Suomeen, heidän tulee rekisteröityä työnantajaksi ja huolehtia sosiaaliturvamaksuista. Tämä tarkoittaa myös, että työntekijöille on tarjottava yhtä hyviä etuja kuin Suomessa asuville työntekijöille.
Työntekijöiden sosiaaliturva määräytyy yleensä sen mukaan, onko heillä suomalainen henkilötunnus ja ovatko he rekisteröityneet Kelaan. On tärkeää huomata, että ulkomaisten työntekijöiden sosiaaliturva voi poiketa suomalaisista työntekijöistä, ja siksi on suositeltavaa ottaa yhteyttä Kelaan ennen työntekijöiden palkkaamista, jotta kaikki vaatimukset tulevat huomioiduiksi.
Lisäksi työnantajien tulee noudattaa työelämän lakeja, kuten työsopimuslakia ja työaikalakia, joiden mukaan työntekijöille on annettava oikeudenmukaiset työoloja ja työehdot. Tämä on tärkeää sekä liiketoiminnan eettisyyden että lakien noudattamisen kannalta.