Ulkomaisen yrityksen lähdeverokorttihakemuksen taustat ja merkitys
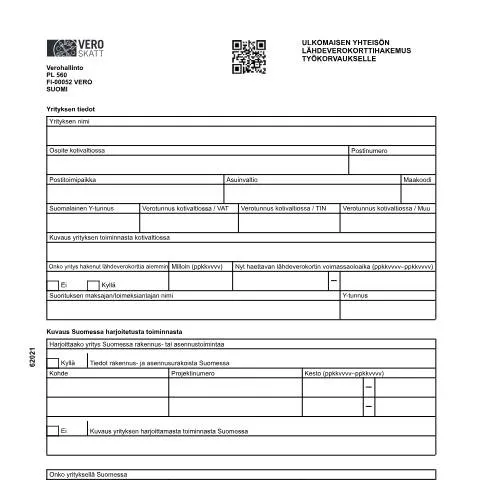
Kun ulkomainen yritys pyrkii toimimaan Suomessa, on olennaista huomioida verotukselliset velvoitteet. Ulkomaisen yrityksen lähdeverokorttihakemus (Vero 6202) on keskeinen asiakirja, joka mahdollistaa verosopimusten ja -velvoitteiden hallinnan. Tämä hakemus on erityisen tärkeä, kun yritys maksaa Suomessa työkorvauksia tai muita suorituksia. Ilman tätä korttia, verotukselliset ongelmat voivat nousta merkittäviksi, ja yritys voi joutua maksamaan ylimääräisiä veroja tai kohtamaan muita hallinnollisia haasteita.
Hakijan profiilit: Kenelle lähdeverokortti on suunnattu?
Hakuprosessi ulkomaiselle yritykselle ei ole vain yksi kaava, vaan se vaihtelee merkittävästi yrityksen toimialan ja liiketoimintamallin mukaan. Esimerkiksi:
- Rakennusalan yritykset: Mikäli yritys aikoo harjoittaa rakennus- tai asennustoimintaa Suomessa, hakemukseen liittyy erityisvaatimuksia, jotka tulee huomioida.
- Palveluntarjoajat: Yritykset, jotka tarjoavat palveluja, kuten konsultointia tai koulutusta, voivat myös hakea tätä korttia. Näiden yritysten tulee kuitenkin osoittaa, että ne suorittavat työtä Suomessa.
- Esiintyvät taiteilijat ja urheilijat: Lähdeverokorttia haetaan myös silloin, kun kyseessä on ulkomainen taiteilija tai urheilija, joka esiintyy Suomessa. Tällöin hakemukseen liitetään sopimus ja muita asiakirjoja.
Hakemuksen täyttäminen: Tärkeitä vaiheita ja vinkkejä
Hakemuksen täyttäminen vaatii huolellisuutta ja tarkkuutta. Seuraavat vaiheet auttavat hakijaa täyttämään hakemuksen oikein:
- Yrityksen tiedot: Hakemuksessa on ilmoitettava yrityksen virallinen nimi, osoite kotivaltiossa, sekä eri verojen tunnukset (esim. VAT, TIN).
- Toiminnan kuvaus: Hakemuksessa on tärkeää kuvata yrityksen toiminta Suomessa. Tämä voi sisältää tietoja rakennusprojekteista tai muista relevantista toiminnoista.
- Henkilöstön määrä: Hakemuksessa kysytään myös, kuinka monta työntekijää on Suomessa. Tämä tieto vaikuttaa verotukseen ja hakemuksen käsittelyyn.
- Liitteiden liittäminen: Hakemukseen on liitettävä tarvittavat asiakirjat, kuten kopio voimassa olevasta sopimuksesta sekä mahdollinen kaupparekisteriote.
Hakemuksen jättämisen kanavat ja aikarajat
Hakemus voidaan jättää useilla eri tavoilla, mikä riippuu hakijan mieltymyksistä ja käytettävissä olevista resursseista:
- Sähköinen hakemus: Suomi.fi -palvelun kautta on mahdollista jättää hakemus verkossa. Tämä vaihtoehto on usein nopein ja sujuvin, mutta vaatii voimassa olevaa Suomi.fi -eID:tä.
- Paperihakemus: Hakemuksen voi myös tulostaa ja täyttää käsin. Tämän jälkeen se lähetetään Vero-toimistoon postitse tai jätetään henkilökohtaisesti.
- Asiakaspalvelu: Hakija voi myös käydä paikallisessa Vero-toimistossa, jossa asiakaspalvelu voi auttaa hakemuksen täyttämisessä ja jättämisessä.
Prosessin seuraaminen: Mitä tapahtuu hakemuksen jättämisen jälkeen?
Kun hakemus on jätetty, Vero käsittelee sen ja lähettää päätöksen hakijalle. Hakemuksen käsittelyaika voi vaihdella. Yleisesti ottaen hakijan kannattaa odottaa vastausta noin 2-4 viikkoa hakemuksen jättämisestä. Mikäli hakemus hyväksytään, hakija saa lähdeverokortin, joka tulee esittää maksajan, eli suomalaisen yrityksen, nähtäväksi.
Mahdolliset haasteet: Mitä tehdä, jos hakemus hylätään?
Hakemuksen hylkääminen voi aiheuttaa merkittäviä ongelmia, joten on tärkeää tietää, miten edetä tällaisessa tilanteessa:
- Syiden selvittäminen: Ensimmäinen askel on ymmärtää, miksi hakemus hylättiin. Yleisiä syitä voivat olla puutteelliset tiedot tai vaadittujen asiakirjojen puuttuminen.
- Valitusmenettely: Hakija voi tehdä valituksen hylkäämisestä. Tämä tulee tehdä kirjallisesti ja perustella hakemuksessa esitetyt tiedot ja liitteet.
- Uuden hakemuksen jättäminen: Mikäli hylkäämisen syy on korjattavissa, voi hakija jättää uuden hakemuksen. On suositeltavaa tarkistaa kaikki vaatimukset ja liitteet ennen uuden hakemuksen jättämistä.
Erityistapaukset ja poikkeukset hakemuksessa
On huomioitava, että jokaisen hakijan tilanne on ainutlaatuinen, ja erilaiset erityistapaukset voivat vaikuttaa hakemusprosessiin:
- Uuden yrityksen perustaminen: Jos ulkomainen yritys perustaa uuden toimipisteen Suomeen, hakemusprosessissa tulee huomioida erityiset säännöt, jotka liittyvät uuden toiminnan aloittamiseen.
- Verosopimukset: Ulkomaalaisilla yrityksillä, joilla on voimassa olevia verosopimuksia Suomen kanssa, saattaa olla erityisiä etuja hakiessaan lähdeverokorttia.
- Muut erityistilanteet: Mikäli yrityksellä esiintyy monimutkaisempia tilanteita, kuten fuusioita tai yritysjärjestelyjä, on suositeltavaa konsultoida asiantuntijaa ennen hakemuksen jättämistä.
Yhteenveto: Lähdeverokortti osana laajempaa prosessia
Ulkomaisen yrityksen lähdeverokorttihakemus (6202) on vain yksi osa laajempaa hallinnollista prosessia, joka liittyy ulkomaisen toiminnan verotukseen Suomessa. On tärkeää ymmärtää, että tämä asiakirja vaikuttaa suoraan yrityksen vero-oikeudellisiin velvoitteisiin ja liiketoimintaedellytyksiin Suomessa. Hakijat, jotka haluavat varmistaa sujuvan prosessin, hyötyvät huolellisesta valmistelusta ja asiakirjojen täydellisestä hallinnasta.
Ulkomaisen yrityksen lähdeverokortin hakeminen: käytännön vaiheita
Ulkomaisen yrityksen lähdeverokorttihakemus (6202) on tärkeä asiakirja, joka mahdollistaa ulkomaisille yrityksille sujuvamman toiminnan Suomessa. Hakemuksen täyttäminen voi tuntua haasteelliselta, mutta oikean tiedon avulla prosessi sujuu huomattavasti helpommin. Hakemuksen ensimmäinen vaihe on varmistaa, että yrityksellä on voimassa oleva Henkilötunnus (yksilöivä numero), joka on keskeinen tunnus Suomessa. Tämä on erityisen tärkeää, sillä ilman tätä numeroa hakemus ei etene.
Seuraavaksi yrityksen tulee täyttää ja toimittaa tarvittavat asiakirjat. Tarvittavat asiakirjat voivat vaihdella riippuen yrityksen toimialasta ja liiketoiminnan luonteesta. On suositeltavaa koota kaikki asiakirjat huolellisesti ja varmistaa, että ne ovat oikein ja ajantasaisia. Ensimmäinen asiakirja on itse hakemuslomake (6202), joka on saatavilla Vero.fi-sivustolta. Tämän lisäksi yrityksen tulee liittää mukaan esimerkiksi tilinpäätös tai toimintakertomus viimeiseltä tilikaudelta.
Verotuksen erityispiirteet ulkomaisille yrityksille Suomessa
Ulkomaisille yrityksille, jotka toimivat Suomessa, on tärkeää ymmärtää paikallisen verotuksen erityispiirteet. Suomi toimii verosopimusten pohjalta, ja tietyissä tilanteissa ulkomaiset yritykset voivat olla oikeutettuja alennettuihin verokantoihin tai jopa verovapauksiin. Tällöin on olennaista tehdä perusteellinen selvitys olemassa olevista verosopimuksista Suomeen ja yrityksen kotimaahan.
Verosäännöksistä poiketen, ulkomaisille yrityksille, jotka saavat tuloja Suomesta, voidaan asettaa erilaisia ehtoja. Esimerkiksi yritykset, jotka tarjoavat palveluita tai myyvät tuotteita, saattavat kohdata erilaisia verokohteluita riippuen siitä, minkälaisia sopimuksia ne ovat solmineet paikallisten kumppaneidensa kanssa. On myös hyvä huomioida, että veroviranomaiset saattavat vaatia lisäselvityksiä tai asiakirjoja, mikäli yritys on ollut aktiivinen Suomessa yli tietyn ajan (yleensä yli 183 päivää kalenterivuodessa).
Valituksen tekeminen lähdeverokorttihakemuksen hylkäämisestä
Jos Ulkomaisen yrityksen lähdeverokorttikaan hakemus (6202) hylätään, yrityksellä on oikeus tehdä valitus. Valituksen tekeminen on mahdollista, mutta se vaatii tarkkaa valmistautumista ja täydellisten asiakirjojen toimittamista. Ensinnäkin, yrityksen on syytä tarkistaa, minkä vuoksi hakemus on hylätty. Yleisiä syitä ovat puutteelliset asiakirjat tai virheellisesti täytetyt tiedot hakemuslomakkeessa.
Valituksen tekeminen edellyttää, että yritys laatii kirjallisen valitusasiakirjan, jossa se esittää selkeästi valituksensa syyt. Valitus tulee toimittaa Vero-verohallinnolle, ja sen mukana tulee liittää kopiot kaikista aiemmista asiakirjoista, mukaan lukien alkuperäinen hakemus ja Vero:n hylkäävä päätös. Valitus on toimitettava kuukauden kuluessa päätöksestä, ja on suositeltavaa seurata, että se saapuu perille. Valituksen käsittelyaika vaihtelee, mutta siihen kannattaa varautua ainakin muutamien kuukausien ajaksi.