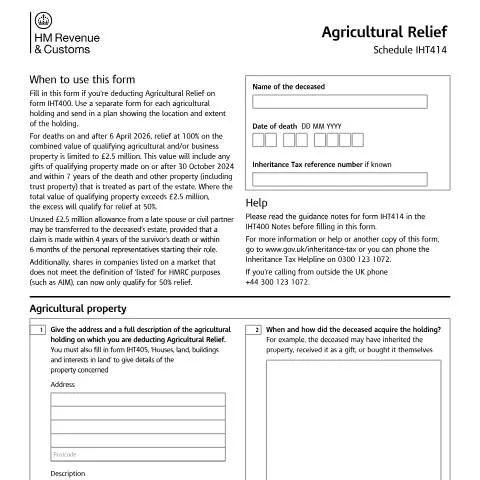
Agricultural Relief et stratégies patrimoniales : quand l'IHT414 devient déterminant
Lorsqu'un exploitant agricole décède en possédant des terres, des bâtiments d'exploitation ou une ferme, l'enjeu fiscal peut atteindre des montants considérables. L'Agricultural Relief permet de réduire substantiellement l'Inheritance Tax due sur ces biens, mais sa mise en œuvre nécessite une documentation rigoureuse. Le formulaire IHT414 constitue l'élément central de cette démarche : sans lui, impossible de bénéficier de cette réduction fiscale qui peut représenter des centaines de milliers de livres d'économie.
Ce document technique s'inscrit dans le cadre plus large de la déclaration IHT400, mais sa complexité particulière mérite une attention spécifique. Les modifications récentes du régime, notamment l'introduction du plafond de £2.5 million pour les décès à compter du 6 avril 2026, transforment radicalement les stratégies de planification successorale agricole. Le formulaire IHT414 reflète ces évolutions et impose désormais une analyse plus fine des situations patrimoniales.
Mécanismes de l'Agricultural Relief : comprendre les enjeux du formulaire
L'Agricultural Relief fonctionne selon un principe de réduction proportionnelle de la valeur imposable des biens agricoles. Traditionnellement, ce relief s'applique à des taux de 50% ou 100% selon la nature de l'occupation du bien. Le formulaire IHT414 permet de documenter précisément les conditions d'éligibilité et de calculer le taux applicable à chaque parcelle ou bâtiment.
La révolution annoncée pour avril 2026 modifie profondément cette logique. Pour les décès survenant à partir de cette date, le relief à 100% reste disponible, mais uniquement sur les premiers £2.5 million de biens agricoles et commerciaux qualifiants combinés. Au-delà de ce seuil, le taux de relief tombe à 50%. Cette limitation s'applique également aux donations effectuées à partir du 30 octobre 2024, créant un effet rétroactif significatif sur les stratégies de transmission anticipée.
Impact des modifications récentes sur les exploitations familiales
Les exploitations familiales de taille moyenne se trouvent particulièrement affectées par ces changements. Une ferme évaluée à £4 million bénéficiera du relief à 100% sur les premiers £2.5 million, puis du relief à 50% sur les £1.5 million restants. L'économie fiscale passe ainsi de £1.6 million (avec l'ancien système) à £1.3 million, soit une différence de £300,000.
Le formulaire IHT414 doit désormais intégrer ces calculs complexes, en répartissant la valeur des biens entre les différents taux de relief. Cette répartition nécessite une évaluation précise de chaque élément du patrimoine agricole et une hiérarchisation des actifs selon leur éligibilité aux différents taux.
Profils des déclarants : qui remplit l'IHT414 et dans quelles circonstances
Le formulaire IHT414 concerne principalement les personal representatives (executors ou administrators) chargés de régler une succession comportant des biens agricoles. Cette responsabilité incombe généralement aux membres de la famille du défunt, souvent eux-mêmes impliqués dans l'exploitation, ou à des professionnels mandatés (solicitors, accountants spécialisés).
Contrairement à d'autres formulaires HMRC, l'IHT414 ne peut être utilisé isolément. Il accompagne obligatoirement le formulaire principal IHT400 et le formulaire IHT405 relatif aux biens immobiliers. Cette articulation crée une chaîne documentaire complexe où chaque élément doit être cohérent avec les autres.
Situations particulières nécessitant une attention renforcée
Certains profils de déclarants font face à des défis spécifiques. Les successeurs non-agriculteurs, héritant d'une exploitation sans y avoir été directement impliqués, peinent souvent à reconstituer l'historique d'occupation et d'exploitation requis. Le formulaire exige en effet des détails sur les activités agricoles menées durant les sept années précédant le décès, information que seuls les proches collaborateurs du défunt peuvent généralement fournir.
Les exploitations en société présentent également des complications particulières. Lorsque le défunt détenait des parts dans une société agricole, la qualification pour l'Agricultural Relief dépend de critères spécifiques concernant l'activité réelle de la société et le degré de contrôle exercé par le défunt. Le formulaire doit alors documenter non seulement les biens fonciers, mais aussi la structure sociétaire et les flux d'activité.
Architecture documentaire : l'IHT414 dans l'écosystème des déclarations successorales
Le formulaire IHT414 s'insère dans un ensemble documentaire rigoureux où chaque pièce remplit une fonction spécifique. Cette architecture reflète la complexité du droit fiscal britannique et la nécessité pour HMRC de disposer d'informations détaillées et vérifiables.
| Formulaire | Fonction principale | Interaction avec IHT414 |
|---|---|---|
| IHT400 | Déclaration principale de succession | Reprend les montants calculés dans l'IHT414 |
| IHT405 | Détail des biens immobiliers | Valeurs brutes avant application du relief |
| IHT409 | Business Relief (si applicable) | Coordination nécessaire pour le plafond £2.5m |
| IHT417 | Biens étrangers agricoles | Complément pour exploitations transfrontalières |
La coordination entre ces différents formulaires devient particulièrement critique avec l'introduction du plafond combiné de £2.5 million pour l'Agricultural Relief et le Business Relief. Les déclarants doivent désormais répartir ce plafond entre les différents types d'actifs éligibles, ce qui nécessite une vision globale du patrimoine et une stratégie d'optimisation.
Chronologie de remplissage et interdépendances
L'ordre de remplissage des formulaires n'est pas neutre. Il convient généralement de commencer par l'IHT405 pour établir les valeurs brutes des biens immobiliers, puis de procéder à l'IHT414 pour calculer les reliefs applicables, et enfin de reporter ces montants dans l'IHT400. Cette séquence permet d'éviter les incohérences et facilite les contrôles croisés.
Lorsque des biens agricoles sont détenus via des structures sociétaires, la complexité s'accroît significativement. Le déclarant doit alors jongler entre l'Agricultural Relief (pour les biens fonciers) et le Business Relief (pour les parts sociales), tout en respectant les règles de plafonnement et de répartition introduites pour 2026.
Démonstration de l'usage agricole : exigences probatoires et pièges à éviter
Le cœur du formulaire IHT414 réside dans la démonstration de l'usage effectivement agricole des biens concernés. Cette preuve ne se limite pas à une déclaration d'intention : elle exige une documentation factuelle détaillée couvrant les activités menées, les personnes impliquées, et les revenus générés.
La section consacrée aux "day-to-day farming activities" (box 5) constitue l'élément le plus scruté par HMRC. Les déclarants doivent y détailler précisément les activités agricoles menées sur chaque parcelle durant les sept années précédant le décès. Une description vague du type "élevage bovin" ne suffira pas : il faut spécifier les effectifs, les rotations de pâturage, les pratiques de reproduction, les circuits de commercialisation, etc.
Degré d'implication personnelle du défunt
L'Agricultural Relief exige que le défunt ait été personnellement impliqué dans l'exploitation, même s'il n'effectuait pas lui-même tous les travaux. Le formulaire IHT414 consacre une section entière (box 6) à documenter cette implication durant les deux années précédant le décès. Cette exigence vise à distinguer les véritables exploitants des simples propriétaires fonciers investisseurs.
Les situations limites génèrent régulièrement des contentieux. Un propriétaire âgé qui supervise encore les grandes orientations de son exploitation, mais délègue les tâches physiques à ses enfants ou à des salariés, peut-il prétendre au relief ? La jurisprudence privilégie une approche qualitative : l'implication dans les décisions stratégiques (choix des cultures, investissements, politique commerciale) peut suffire, même sans participation physique quotidienne.
Gestion des périodes de transition et d'incapacité
Les dernières années de vie d'un exploitant agricole sont souvent marquées par une réduction progressive de son implication directe. Le formulaire IHT414 doit documenter ces transitions avec subtilité, en montrant que la réduction d'activité résulte de l'âge ou de problèmes de santé, et non d'un désengagement volontaire de l'agriculture.
Lorsque le défunt avait été contraint de cesser temporairement ses activités agricoles pour des raisons de santé, cette interruption ne compromet généralement pas l'éligibilité au relief, à condition que l'intention de reprendre l'exploitation soit documentée (par exemple, par des déclarations à la famille, des consultations vétérinaires maintenues, ou des projets d'aménagement).
Régimes de location et impact sur les taux de relief : naviguer dans la complexité
Les modalités d'occupation des terres agricoles déterminent directement le taux d'Agricultural Relief applicable. Le formulaire IHT414 consacre plusieurs sections à ces questions, reflétant la complexité du droit rural britannique et les enjeux financiers considérables qui en découlent.
La distinction fondamentale oppose les terres en vacant possession (exploitées directement par le propriétaire) aux terres let (données en location). Les premières bénéficient généralement du relief à 100% (sous réserve du nouveau plafond), tandis que les secondes n'ouvrent droit qu'au relief à 50%, sauf exceptions spécifiques.
Analyse des contrats de location et leurs implications fiscales
Le formulaire exige une analyse détaillée de tous les contrats de location en cours (sections 7 à 10). Cette analyse ne se limite pas aux aspects formels : elle doit révéler la réalité économique des relations entre le propriétaire et l'exploitant. Un contrat de fermage traditionnel n'aura pas les mêmes implications fiscales qu'une licence de pâturage à court terme ou qu'un arrangement familial informel.
Les Agricultural Holdings Act tenancies conclus avant le 31 août 1995 bénéficient d'un régime particulier. Certains de ces baux anciens peuvent encore ouvrir droit au relief à 100%, notamment lorsqu'ils prévoient des clauses de révision de loyer alignées sur la valeur locative réelle. Le formulaire IHT414 doit documenter précisément ces situations, en fournissant copies des baux et historique des révisions de loyer.
Arrangements familiaux et qualification fiscale
Les exploitations familiales génèrent souvent des situations hybrides difficiles à qualifier. Un fils qui exploite les terres de son père décédé, moyennant une participation aux bénéfices plutôt qu'un loyer fixe, crée-t-il une situation de vacant possession ou de location ? La réponse dépend de l'analyse économique réelle de l'arrangement, au-delà des qualifications juridiques formelles.
Le formulaire IHT414 encourage une approche transparente de ces situations. Plutôt que de forcer une qualification artificielle, il vaut mieux décrire précisément les modalités de l'arrangement et laisser HMRC procéder à l'analyse fiscale. Cette transparence réduit les risques de redressement ultérieur et facilite le dialogue avec l'administration.
Habitations agricoles : critères de qualification et évaluation du "caractère approprié"
Les farmhouses et cottages agricoles constituent souvent la part la plus significative de la valeur d'une exploitation, mais leur qualification pour l'Agricultural Relief obéit à des règles spécifiques particulièrement techniques. Le formulaire IHT414 consacre ses dernières sections (à partir de la box 12) à ces questions, révélant la sophistication du droit fiscal britannique en matière agricole.
Le concept central est celui du "character appropriate to the property". Une maison ne peut bénéficier de l'Agricultural Relief que si elle présente un caractère adapté à l'exploitation agricole qu'elle accompagne. Cette appréciation combine des critères objectifs (taille, équipements, localisation) et subjectifs (standing, prestations, environnement).
Évaluation proportionnelle et usage mixte
Lorsqu'une habitation présente un standing supérieur aux besoins stricts de l'exploitation, seule la partie "appropriée" bénéficie du relief. Cette répartition nécessite souvent l'intervention d'experts immobiliers spécialisés, capables de distinguer les éléments fonctionnels (nécessaires à l'exploitation) des éléments de confort ou de prestige.
Le formulaire IHT414 exige une description détaillée de chaque habitation et de son occupation durant les sept années précédant le décès. Les périodes de vacance, même temporaires, doivent être justifiées : elles peuvent résulter de travaux, de difficultés de recrutement, ou de circonstances familiales, mais ne doivent pas traduire un abandon de la vocation agricole.
Situations de location et qualifications particulières
Lorsque des habitations agricoles sont données en location, leur qualification pour l'Agricultural Relief dépend du type de bail et de la qualité du locataire. Un cottage loué à un salarié agricole de l'exploitation conserve généralement sa qualification, tandis qu'une farmhouse louée à des tiers pour un usage résidentiel ordinaire la perd.
Les assured shorthold tenancies créent des situations particulières. Même conclues avec des personnes sans lien avec l'exploitation, elles peuvent préserver la qualification agricole si elles s'inscrivent dans une stratégie temporaire de valorisation en attendant de trouver un exploitant approprié. Le formulaire IHT414 doit documenter cette stratégie et démontrer l'intention de retour à un usage agricole.
Stratégies de transmission et optimisation fiscale post-2026
L'introduction du plafond de £2.5 million transforme radicalement les stratégies de transmission agricole. Le formulaire IHT414, initialement conçu comme un simple outil déclaratif, devient un instrument de planification fiscale nécessitant une approche stratégique sophistiquée.
Les exploitations dépassant le nouveau seuil doivent désormais hiérarchiser leurs actifs pour optimiser l'utilisation du plafond à 100%. Cette hiérarchisation privilégie généralement les biens les plus productifs ou les plus difficiles à céder, en conservant le relief maximal pour les éléments centraux de l'exploitation (terres en faire-valoir direct, bâtiments d'exploitation spécialisés).
Coordination avec les donations antérieures
La prise en compte des donations effectuées depuis le 30 octobre 2024 complique significativement les calculs. Ces donations consomment le plafond de £2.5 million, réduisant d'autant la capacité de relief à 100% pour les biens conservés jusqu'au décès. Le formulaire IHT414 doit intégrer cette dimension temporelle et documenter l'historique des transmissions anticipées.
Cette règle encourage paradoxalement les donations tardives : mieux vaut transmettre les actifs les moins stratégiques en premier, pour préserver le plafond de relief maximal aux biens les plus importants. Cette logique inverse les pratiques traditionnelles de transmission progressive et impose une approche plus globale de la planification successorale.
Transfert des allowances entre époux
Le mécanisme de transfert d'allowance non utilisée entre époux ou civil partners offre des opportunités d'optimisation significatives. Lorsque le premier décédé n'avait pas épuisé son plafond de £2.5 million, le surplus peut être transféré au survivant, doublant potentiellement la capacité de relief à 100%.
Cette récupération nécessite une demande spécifique dans les quatre ans suivant le décès du survivant, ou dans les six mois de la prise de fonction des personal representatives. Le formulaire IHT414 doit documenter cette demande et justifier le montant d'allowance transférable, ce qui exige souvent de reconstituer la succession du premier décédé selon les nouvelles règles.