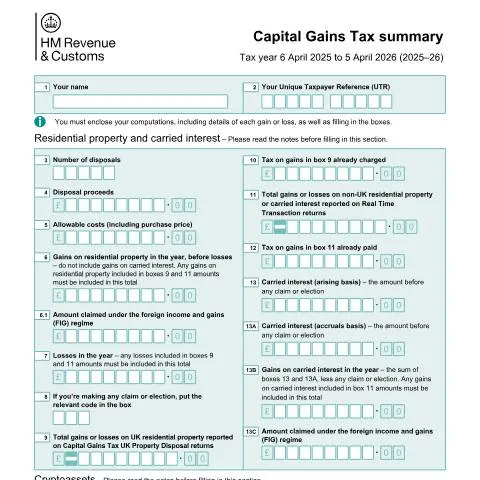
Le système britannique de déclaration des plus-values : comprendre le formulaire SA108
Chaque année, des milliers de contribuables britanniques se retrouvent confrontés à la complexité de déclarer leurs gains en capital. Que vous ayez vendu une propriété de rapport, cédé des actions de votre entreprise ou réalisé des transactions sur cryptomonnaies, le formulaire SA108 constitue l'épine dorsale de votre déclaration de plus-values auprès d'HM Revenue & Customs.
Ce document de trois pages, officiellement intitulé Capital Gains Tax summary, s'inscrit dans le cadre plus large du système de Self Assessment britannique. Contrairement aux simples déclarations de revenus, il exige une approche méthodique et détaillée de chaque transaction réalisée durant l'année fiscale, qui s'étend du 6 avril 2025 au 5 avril 2026 pour la version 2026 du formulaire.
Architecture du formulaire : une taxonomie rigoureuse des actifs
Le SA108 organise les gains en capital selon une classification précise qui reflète les différents régimes fiscaux applicables au Royaume-Uni. Cette structuration n'est pas arbitraire : elle correspond aux taux d'imposition distincts et aux règles spécifiques qui s'appliquent à chaque catégorie d'actifs.
Biens immobiliers résidentiels : un régime à part
La section consacrée aux residential property occupe une place prépondérante dans le formulaire. Les cases 6 à 12 traitent exclusivement de cette catégorie, reflétant l'importance fiscale des transactions immobilières résidentielles. Le formulaire distingue notamment :
- Les biens situés au Royaume-Uni (case 9)
- Les propriétés non britanniques (case 11)
- Les montants déjà déclarés via les Capital Gains Tax UK Property Disposal returns
Cette distinction s'avère cruciale car les biens immobiliers résidentiels bénéficient de taux d'imposition spécifiques, généralement plus élevés que ceux appliqués aux autres actifs. La case 6.1 introduit également la possibilité de réclamer des avantages sous le foreign income and gains (FIG) regime, un mécanisme complexe destiné aux contribuables non-domiciliés.
Cryptomonnaies : une reconnaissance officielle
L'inclusion d'une section dédiée aux cryptoassets (cases 13 à 13.8) témoigne de l'adaptation du système fiscal britannique aux réalités économiques contemporaines. Cette section reprend la structure classique : nombre de cessions, produits de cession, coûts déductibles, gains et pertes de l'année.
La présence de la case 13.7 pour les Real Time Transaction returns indique qu'HMRC développe des mécanismes de déclaration en temps réel pour certaines transactions de cryptomonnaies, anticipant probablement sur l'évolution réglementaire de ce secteur.
Carried interest et régimes spécialisés : naviguer dans la complexité
Les cases 13 à 13C révèlent la sophistication du système fiscal britannique en matière de carried interest, ces rémunérations variables des gestionnaires de fonds d'investissement. Le formulaire distingue deux bases d'imposition :
| Régime | Case correspondante | Caractéristiques |
|---|---|---|
| Arising basis | Case 13 | Imposition lors de la réalisation effective |
| Accruals basis | Case 13A | Imposition sur la base des droits acquis |
Cette distinction technique reflète les débats politiques récurrents au Royaume-Uni sur la fiscalité des revenus financiers. Le gouvernement a régulièrement modifié le traitement fiscal du carried interest, oscillant entre une approche favorable aux gestionnaires et une volonté de rapprochement avec l'imposition des revenus ordinaires.
La case 13C permet aux bénéficiaires de réclamer les avantages du régime FIG, créant une interaction complexe entre les règles de domicile fiscal et les revenus du capital. Cette possibilité s'adresse principalement aux gestionnaires non-domiciliés travaillant dans la City londonienne.
Business Assets Disposal Relief : l'héritier de l'Entrepreneurs' Relief
Le Business Assets Disposal Relief (BADR), anciennement appelé Entrepreneurs' Relief, bénéficie d'un traitement particulier dans le formulaire. Les cases 17.2 à 17.4 permettent de ventiler les gains éligibles selon la nature des actifs :
- Biens immobiliers résidentiels et non résidentiels (case 17.2)
- Actions cotées et non cotées (case 17.3)
- Autres actifs éligibles (case 17.4)
Cette segmentation répond à l'évolution récente du BADR, dont le gouvernement a progressivement restreint la portée et réduit le plafond à vie. Actuellement fixé à 1 million de livres, ce plafond s'applique de manière cumulative sur l'ensemble de la carrière du contribuable, rendant crucial le suivi précis des montants déjà utilisés.
Calculs et justificatifs : l'exigence de transparence
Le formulaire SA108 impose une obligation fondamentale souvent négligée : "You must enclose your computations, including details of each gain or loss". Cette exigence va bien au-delà du simple remplissage des cases numériques.
HMRC attend des contribuables qu'ils fournissent des calculs détaillés pour chaque transaction, incluant notamment :
- La date d'acquisition et de cession de chaque actif
- Le prix d'acquisition initial et les coûts d'amélioration
- Les frais de transaction (honoraires d'avocats, commissions de courtage)
- L'application éventuelle de l'indexation ou du taper relief pour les actifs anciens
Interaction avec les déclarations en temps réel : vers une fiscalité digitalisée
Une innovation majeure du SA108 réside dans ses références répétées aux Real Time Transaction returns. Ces déclarations parallèles, mentionnées dans les cases 11, 21, 29 et 37, illustrent la stratégie d'HMRC de digitalisation progressive du système fiscal.
Pour certaines catégories de transactions, notamment immobilières ou financières, les contribuables doivent désormais effectuer une déclaration préalable dans les 30 jours suivant la transaction. Le SA108 permet ensuite de consolider ces déclarations partielles dans la déclaration annuelle globale.
Gestion des doubles déclarations
Les cases dédiées aux montants "déjà déclarés" (10, 12, 22, 30, 38) et aux taxes "déjà payées" révèlent la complexité croissante du système. Un contribuable peut se retrouver à payer des acomptes d'impôt lors des déclarations en temps réel, puis à régulariser sa situation lors du Self Assessment annuel.
Cette approche hybride présente l'avantage de lisser les paiements d'impôts et d'améliorer la trésorerie de l'État, mais elle complique considérablement la tâche des contribuables, qui doivent maintenir une comptabilité rigoureuse tout au long de l'année.
Stratégies de gestion des pertes : optimisation fiscale légale
La section finale du formulaire (cases 41 à 46) aborde un aspect souvent sous-exploité : l'utilisation stratégique des pertes en capital. Le système britannique offre plusieurs mécanismes d'optimisation fiscale parfaitement légaux.
Report de pertes et compensation
La case 45 permet d'utiliser des pertes brought forward d'années antérieures. Ces pertes peuvent être conservées indéfiniment et utilisées pour réduire les gains futurs, mais elles doivent être appliquées en priorité avant l'utilisation de l'abattement annuel (annual exemption).
Plus innovant, la case 46 autorise l'imputation de certaines pertes de revenus contre les gains en capital de la même année. Cette possibilité, encadrée par des règles strictes, concerne principalement les pertes sur prêts irrecouvrables ou les pertes commerciales spécifiques.
Pertes sur actions : des règles particulières
Les cases 41 à 44 traitent spécifiquement des share loss relief, un mécanisme permettant d'imputer certaines pertes sur actions contre les revenus ordinaires plutôt que contre les gains en capital. Cette possibilité s'avère particulièrement avantageuse car les revenus sont imposés aux taux marginaux d'impôt sur le revenu, souvent supérieurs aux taux des plus-values.
Le formulaire distingue les pertes utilisées contre les revenus de l'année courante (2025-26) et celles imputées rétroactivement sur l'année précédente (2024-25), offrant une flexibilité précieuse dans la planification fiscale.
Régimes d'investissement : incitations gouvernementales
Les cases 39 et 40 reflètent la politique gouvernementale d'encouragement à l'investissement dans l'économie britannique. La case 40, dédiée aux gains investis sous le Seed Enterprise Investment Scheme (SEIS), permet de bénéficier d'un report d'imposition conditionnel.
Ce mécanisme sophistiqué autorise les investisseurs à différer le paiement de l'impôt sur les plus-values en réinvestissant les montants dans des entreprises éligibles au SEIS. L'avantage fiscal devient définitif si l'investissement SEIS est conservé pendant la durée minimale requise, généralement trois ans.
La case 39, relative aux employee shareholder status shares, fait référence à un régime aujourd'hui fermé aux nouveaux bénéficiaires mais dont les effets continuent de se faire sentir. Ce statut permettait aux salariés d'échanger certains droits sociaux contre des actions de leur employeur, bénéficiant d'un traitement fiscal privilégié jusqu'à un plafond à vie.
Calendrier et stratégie de dépôt : anticiper les échéances
Le SA108 s'inscrit dans le calendrier rigoureux du Self Assessment britannique. Pour l'année fiscale 2025-26, les contribuables disposent jusqu'au 31 janvier 2027 pour déposer leur déclaration et régler les impôts dus.
Cependant, cette échéance unique masque une réalité plus complexe. Les contribuables ayant réalisé des gains importants peuvent être tenus d'effectuer des paiements provisionnels (payments on account) dès le 31 janvier de l'année fiscale en cours, soit potentiellement avant même d'avoir finalisé leur déclaration complète.
La stratégie optimale consiste souvent à préparer une estimation préliminaire des gains dès l'automne, permettant d'anticiper les obligations de paiement et d'éviter les pénalités pour retard. Le système britannique pénalise lourdement les retards, avec des intérêts composés calculés quotidiennement sur les montants impayés.
Capital Gains Tax Reliefs and Exemptions Available Through SA108
The SA108 form accommodates various reliefs and exemptions that can significantly reduce your capital gains tax liability. Understanding these provisions ensures you claim all available tax advantages whilst maintaining compliance with HMRC requirements.
Principal Private Residence Relief remains one of the most valuable exemptions available. When disposing of your main home, you typically qualify for complete exemption from capital gains tax. However, complications arise when the property hasn't been your main residence throughout the entire ownership period. The SA108 requires detailed calculations for periods of non-residence, including any letting relief that might apply. You must apportion the gain between exempt and chargeable periods, considering the final 9 months of ownership (which count as residence regardless of actual occupation) plus any periods of deemed residence due to employment obligations elsewhere.
Business Asset Disposal Relief (formerly Entrepreneurs' Relief) offers substantial tax savings for qualifying business disposals. The relief reduces the capital gains tax rate to 10% on gains up to £1 million lifetime limit. Qualifying conditions include owning at least 5% of ordinary share capital and voting rights, being an officer or employee of the company for at least 24 months before disposal, and the company meeting the trading company requirements. The SA108 includes specific sections for claiming this relief, requiring detailed information about your shareholding history and the company's activities.
Investors' Relief applies to disposals of qualifying unlisted trading company shares held for at least three years from 6 April 2016. This relief also provides a 10% tax rate on gains up to £10 million lifetime limit. Unlike Business Asset Disposal Relief, you don't need to be an employee or director, but the shares must have been newly issued and subscribed for in cash. The SA108 requires evidence of the original subscription and confirmation of the company's trading status throughout the holding period.
Gift Relief (Hold-over Relief) allows you to defer capital gains tax when gifting business assets or agricultural property to UK residents. Both the donor and recipient must make a joint election, typically using form HS290. When completing SA108, you show the disposal at the original cost (creating no immediate gain), whilst the recipient inherits your base cost for future disposals. This relief proves particularly valuable for succession planning, though strict conditions apply regarding the nature of assets and recipients.
Rollover Relief enables deferral of capital gains tax when reinvesting proceeds from qualifying business asset disposals into new business assets. The replacement asset must be acquired within 12 months before to 36 months after the disposal date. On SA108, you calculate the deferred gain and reduce the base cost of the replacement asset accordingly. Partial relief applies when only part of the proceeds funds the replacement, creating an immediate chargeable gain on the unreinvested portion.
Common Errors and HMRC Compliance Issues with SA108
HMRC's increasing scrutiny of capital gains reporting through SA108 submissions highlights the importance of accurate completion and supporting documentation. Understanding common pitfalls helps avoid penalties, interest charges, and extended compliance enquiries.
Valuation discrepancies represent the most frequent source of HMRC challenges. When disposing of assets without obvious market values—such as unlisted shares, unique properties, or business assets—you must obtain professional valuations. HMRC expects these valuations to reflect market conditions at the disposal date, considering comparable transactions and appropriate methodologies. The SA108 requires you to indicate when professional valuations have been obtained, and HMRC may request supporting documentation during routine checks or formal enquiries.
Inadequate record-keeping often triggers compliance issues, particularly for assets held over extended periods. HMRC expects you to maintain comprehensive records including original purchase documentation, improvement costs with supporting invoices, legal fees, and any previous valuations. For shares, this extends to dividend reinvestment records, rights issue documentation, and corporate action details affecting your base cost calculations. The SA108 form itself doesn't capture this detail, but HMRC's enquiry powers enable them to request substantiation of any figures reported.
Timing issues frequently cause problems, especially around the tax year end of 5 April. Disposals completed after this date belong to the following tax year, regardless of when contracts were exchanged or agreements reached. For property transactions, the disposal date typically corresponds to completion (when legal title transfers), not exchange of contracts. Share disposals usually occur on the settlement date rather than the trade date. Getting these dates wrong affects which tax year's SA108 should include the transaction and can invalidate relief claims with time-sensitive conditions.
Cryptocurrency transactions present emerging compliance challenges that HMRC monitors closely. Each disposal—including spending cryptocurrency or exchanging one type for another—potentially creates a capital gain or loss requiring SA108 reporting. HMRC expects detailed records of all transactions, including dates, amounts, exchange rates, and the sterling value at disposal. The complexity increases with multiple wallets, different cryptocurrencies, and international exchanges operating in various currencies.
Connected party transactions attract particular HMRC attention due to potential tax avoidance. Disposals to spouses, civil partners, family members, or associated companies must be reported at market value regardless of actual consideration received. The SA108 includes specific sections identifying connected party transactions, and HMRC may challenge the reported values more rigorously than arm's length transactions. Special rules apply for transfers between spouses (typically no gain/no loss) and companies within the same group.
Offshore aspects add complexity requiring careful SA108 completion. UK residents disposing of overseas assets must convert all amounts to sterling using appropriate exchange rates, typically those prevailing at the disposal date. You must also consider any foreign taxes paid, which may qualify for double taxation relief. HMRC increasingly focuses on offshore structures, particularly those involving non-UK companies or trusts, expecting detailed disclosure of all parties involved and the commercial rationale for complex arrangements.
Post-Submission Procedures and HMRC Enquiry Process
Understanding HMRC's post-submission procedures for SA108 capital gains reporting helps you prepare for potential enquiries and maintain ongoing compliance obligations. The process varies significantly depending on the complexity of your gains and HMRC's risk assessment algorithms.
Automatic processing occurs for straightforward SA108 submissions meeting HMRC's standard parameters. The system calculates your capital gains tax liability, issues a statement showing the tax due, and incorporates this into your overall Self Assessment calculation. You receive confirmation of processing, typically within a few days of electronic submission, though this doesn't guarantee acceptance of all reported figures. HMRC retains the right to enquire into any aspect of your return within specified time limits.
Risk-based selection triggers more detailed scrutiny of certain SA108 submissions. HMRC's algorithms identify returns featuring large gains, unusual patterns, first-time capital gains reporting, or transactions involving high-risk categories such as cryptocurrency or offshore assets. Selected returns undergo additional verification processes, potentially including automated queries requesting supporting documentation or explanation of specific transactions. Response timeframes typically range from 30 to 60 days, depending on the complexity of information requested.
Formal enquiries represent HMRC's most comprehensive review process, initiated by written notice typically within 12 months of your submission date (or later for suspected negligence or fraud). The enquiry letter specifies which aspects of your SA108 require investigation, though HMRC may expand the scope during their examination. You must provide all requested documentation and may face penalties for non-compliance or obstruction. Professional representation often proves valuable during formal enquiries, particularly when technical valuation or legal issues arise.
Amendment procedures allow you to correct errors or omissions in your SA108 submission within 12 months of the original filing deadline (typically by 31 January of the year following submission). Amendments increasing your tax liability rarely attract penalties if made voluntarily, whilst those reducing liability may trigger HMRC scrutiny to ensure the changes are genuine and well-founded. Significant amendments—particularly those affecting substantial gains or claiming additional reliefs—often prompt enquiries into the circumstances necessitating the changes.
Record retention requirements extend well beyond your SA108 submission date. HMRC expects you to maintain all supporting documentation for at least 22 months after the end of the tax year (until 31 January following the tax year after the one containing your gains). For business-related capital gains, the retention period extends to six years. This includes not just the primary transaction documents but also correspondence with professional advisers, valuation reports, and any other materials supporting the figures reported on your SA108.
Penalty regimes apply to various SA108-related failures, from late submission and payment to inaccurate reporting and inadequate record-keeping. Penalties for careless errors typically range from 0% to 30% of additional tax due, whilst deliberate errors attract penalties of 20% to 70%. HMRC considers factors such as disclosure timing, cooperation level, and steps taken to remedy errors when determining penalty percentages. The complexity of capital gains calculations rarely excuses significant errors, as HMRC expects taxpayers to seek professional advice when uncertain about technical requirements.